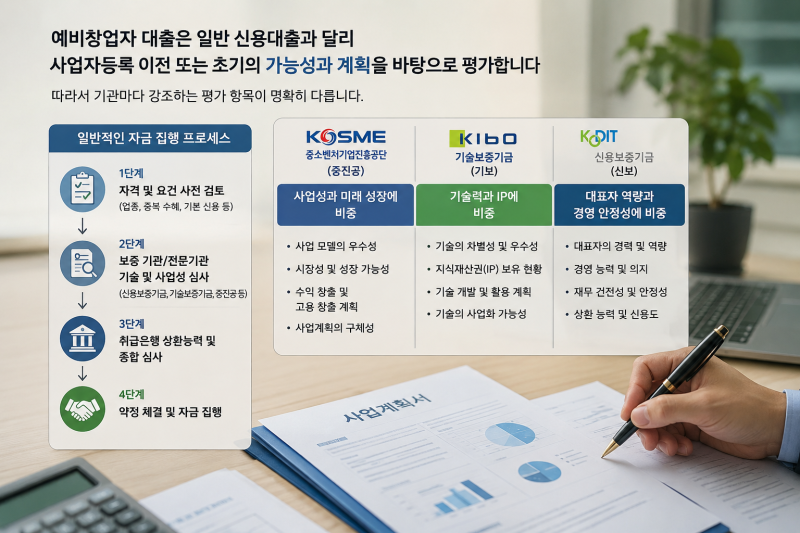
신규창업자금 대출을 준비하는 많은 예비 사업가들이 사업자등록증 발급만으로 즉시 자금 확보가 가능하다고 오해하는 경우가 많습니다. 그러나 금융기관과 정책자금 심사에서는 상환 능력, 즉 최소 3~6개월 이상의 매출 발생 이력을 중요하게 평가합니다.
이는 초기 창업자들이 자금 계획을 세울 때 반드시 고려해야 할 현실입니다. 실제 블로그 후기들을 살펴보면, 매출 증빙이 부족한 극초기 창업자는 일반 정책자금 심사에서 어려움을 겪는 사례가 많습니다.
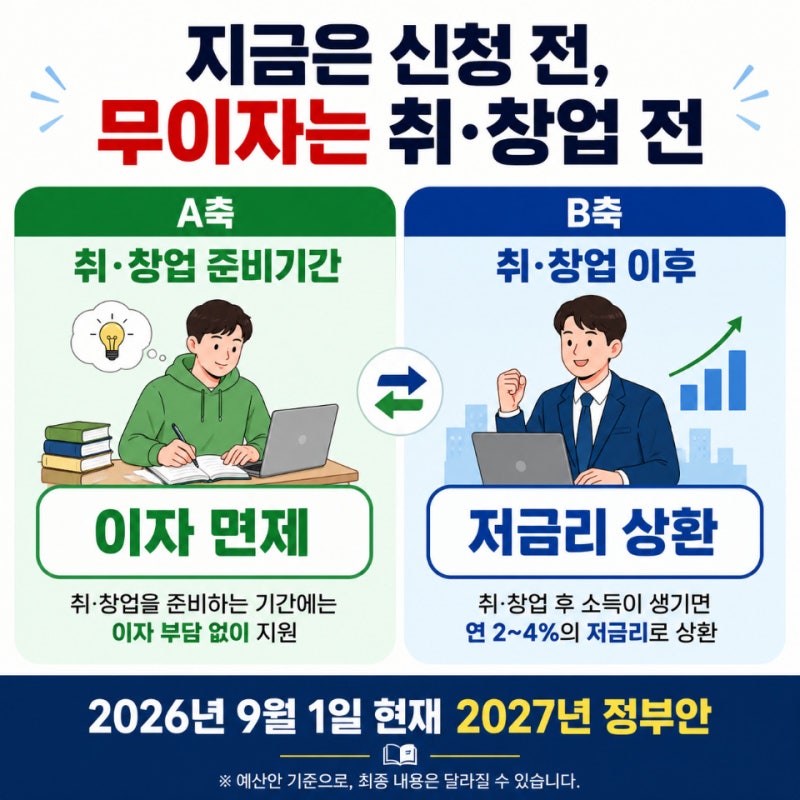
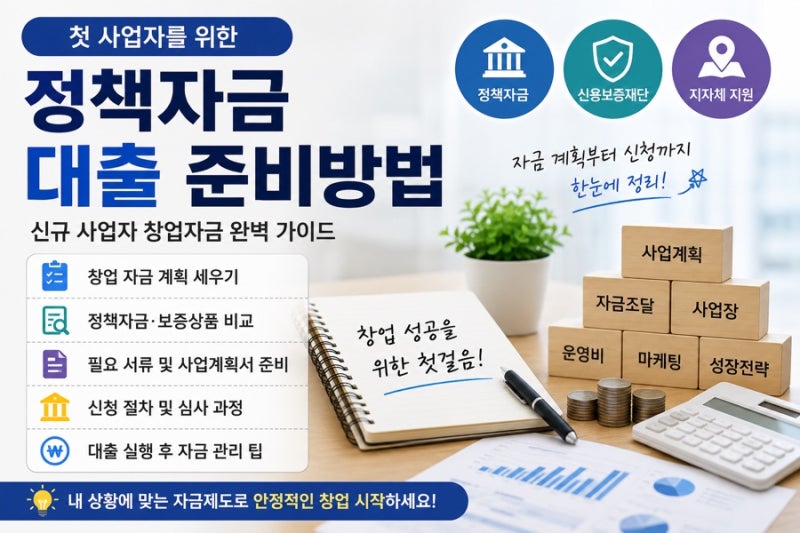
따라서 업력 3년 미만 청년 창업자 전용 자금이나 지역 신용보증재단의 창업 특례보증을 통한 대리대출 방식이 신규 창업자에게는 더욱 현실적인 대안으로 제시됩니다.
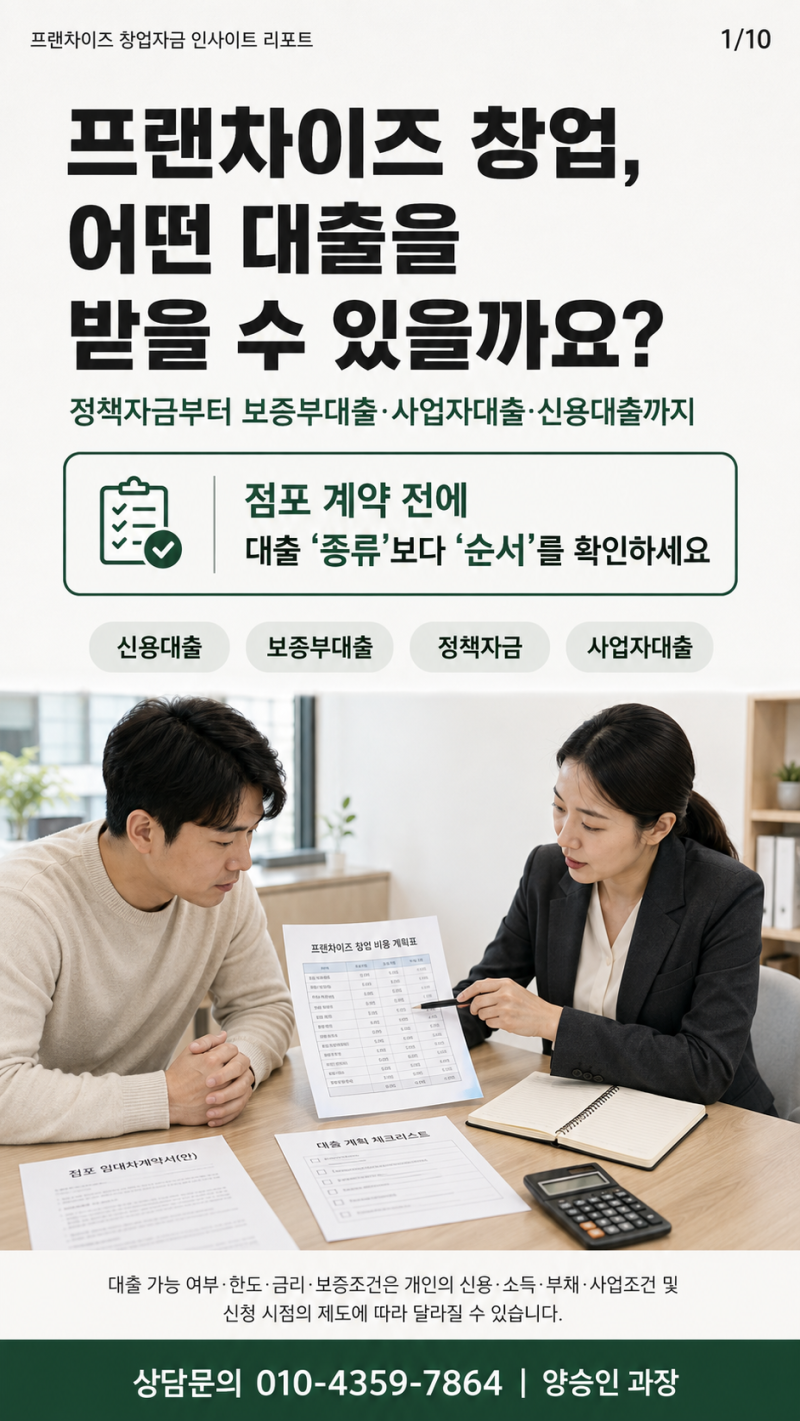
창업 전 가맹계약금이나 임대차보증금 등 초기 자금이 필요한 시점과 대출 실행 가능 시점을 면밀히 확인하는 것이 중요합니다.
정책자금의 존재만으로 섣불리 계약을 진행하기보다는, 실제 자금 신청 및 실행 일정을 고려하여 계약 일정을 조율해야 자금 운용의 안정성을 높일 수 있습니다.