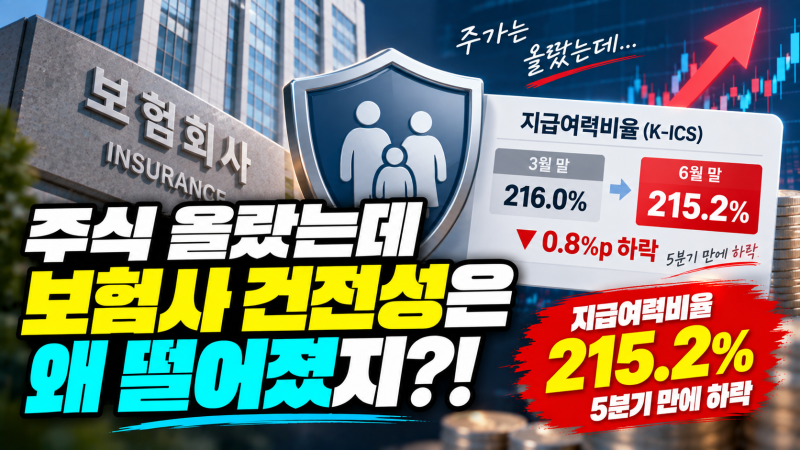
보험사의 재무건전성을 나타내는 지급여력비율은 IFRS17 도입 후 K-ICS 기준으로 더욱 중요해졌습니다. 2026년 6월 말 금융감독원 발표에 따르면, 보험업권 전체 지급여력비율은 소폭 하락했으나, 손해보험사는 오히려 상승세를 보였습니다. 이는 생명보험사와는 다른 흐름으로, 회사별 자본 및 위험관리의 차이를 보여줍니다.
많은 가입자는 보험사 파산 우려로 지급여력비율에 주목합니다. 이 비율은 보험사가 예상치 못한 손실에도 보험금을 지급할 수 있는 자본 여력을 의미하며, 높을수록 튼튼합니다. 하지만 단순히 수치만 볼 것이 아니라, 경과조치 적용 여부, 가용자본 및 요구자본의 변동 원인 등 복합적 요소를 함께 분석해야 합니다.
2026년 6월 말, 주식 시장 상승에도 불구하고 요구자본이 가용자본보다 빠르게 증가하여 전체 지급여력비율은 하락했습니다. 그러나 손해보험사는 이러한 상황에서도 비율이 상승하여 주목받습니다. 소비자는 금융소비자 정보 포털에서 가입 보험사의 K-ICS 비율을 직접 확인하여, 재무건전성을 중요한 선택 기준으로 삼을 수 있습니다.