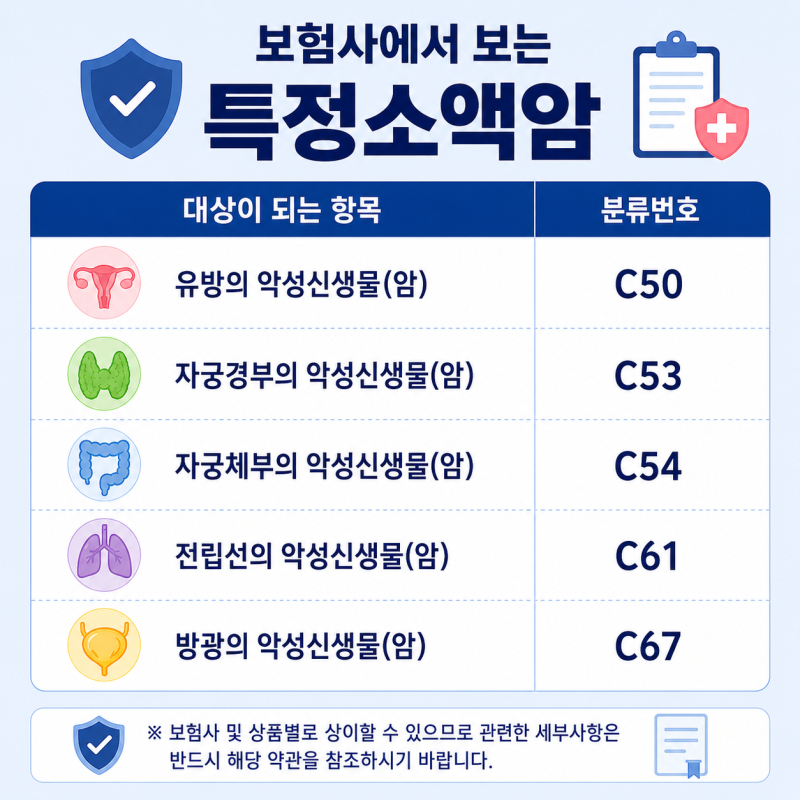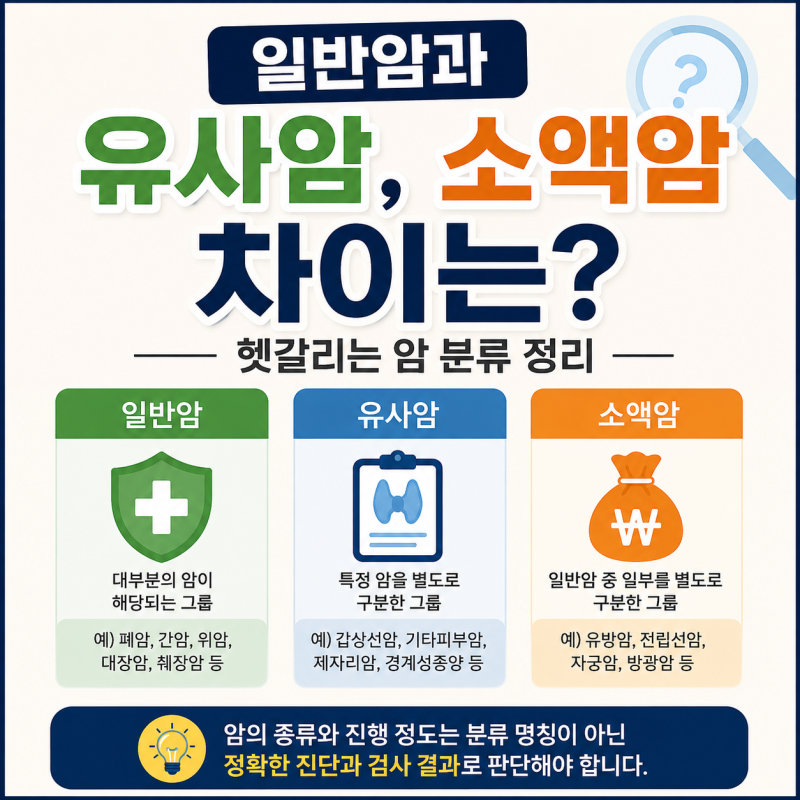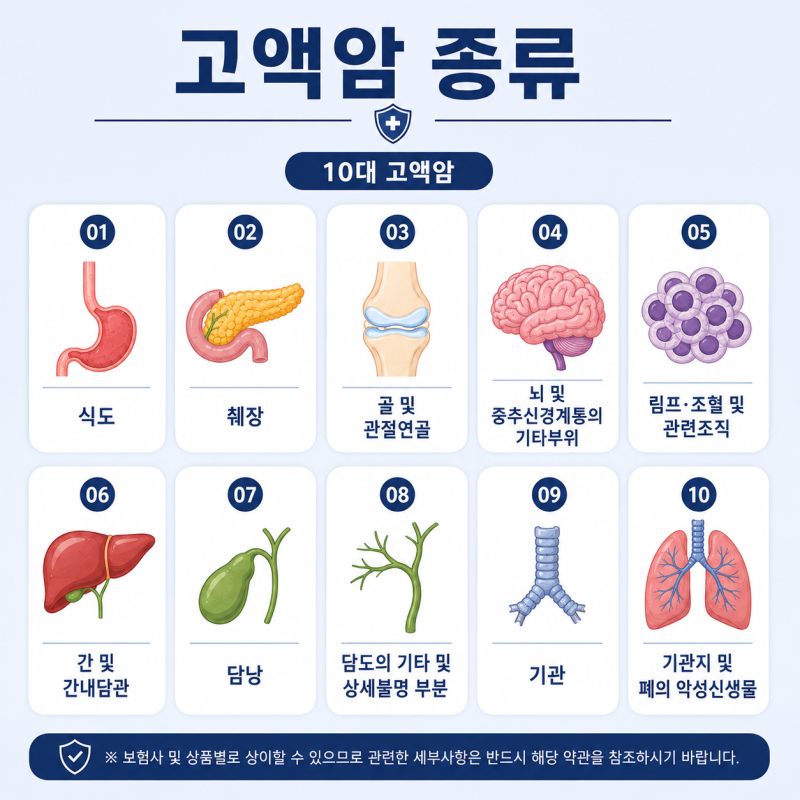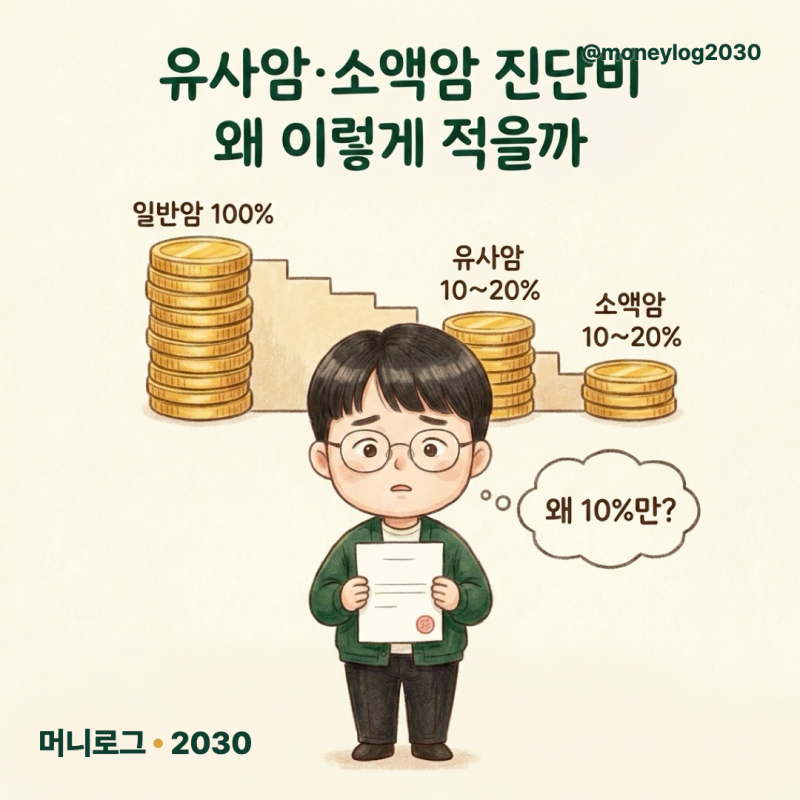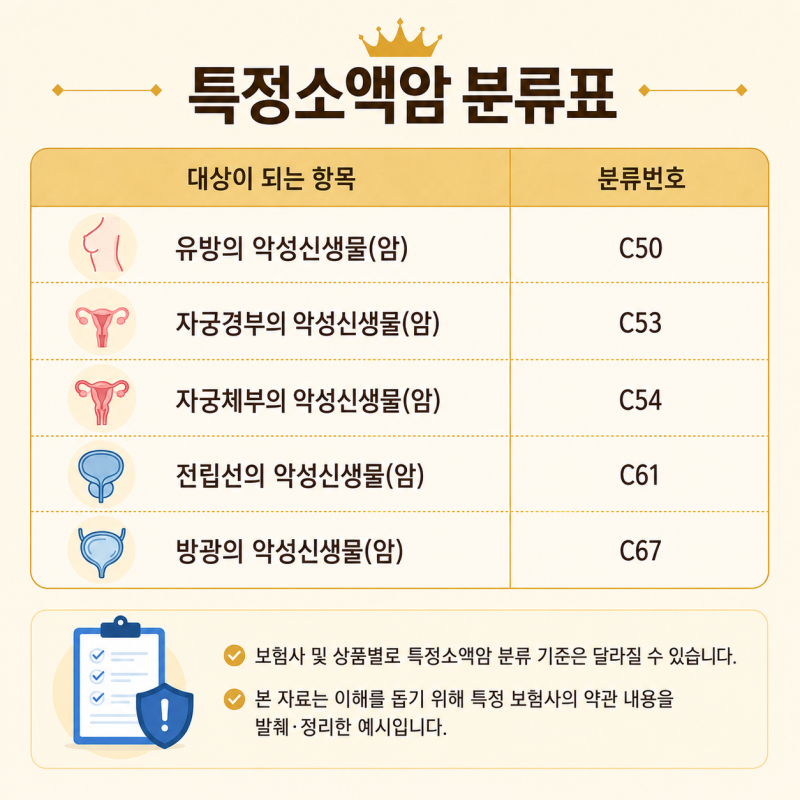
많은 가입자가 흔한 암임에도 불구하고 소액암으로 분류되어 일반암 진단비의 10~20%만 지급받는 상황에 직면합니다. 유방암, 자궁암, 전립선암 등 발병률이 높은 암들이 소액암으로 분류될 수 있어 보험 가입 시 세심한 주의가 필요합니다.
이러한 분류는 예상치 못한 재정적 부담으로 이어질 수 있으므로, 소액암 종류에 대한 정확한 이해가 중요하게 부각되고 있습니다.
실제 블로그 후기에서는 일반암으로 알았던 질병이 소액암으로 분류되어 기대했던 진단비보다 훨씬 적은 금액을 수령하며 배신감을 느꼈다는 사례가 많습니다.
이는 보험사별 약관 차이에서 비롯되며, 특정 암을 소액암으로 분류하는 상품에서는 보장 범위가 크게 축소될 수 있습니다. 따라서 가입 전 약관을 면밀히 검토하여 보장 범위를 확인하는 것이 필수적입니다.
소액암 진단비를 100% 온전히 받기 위해서는 유방암, 자궁암 등을 일반암으로 보장하는 보험사를 선택하는 것이 중요합니다. 특히 손해보험사 상품이 생명보험사보다 보장 범위에서 유리한 경우가 많으며, 대장점막내암의 일반암 인정 여부도 함께 확인해야 합니다.
이처럼 꼼꼼한 비교와 분석을 통해 충분한 암 진단비를 확보하시기 바랍니다.