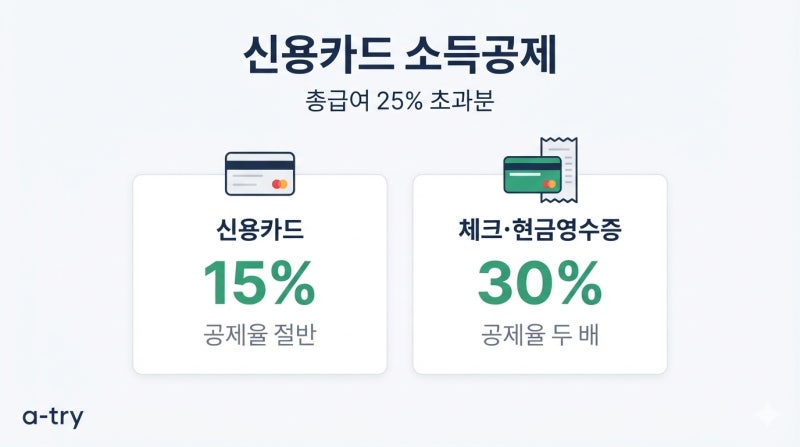
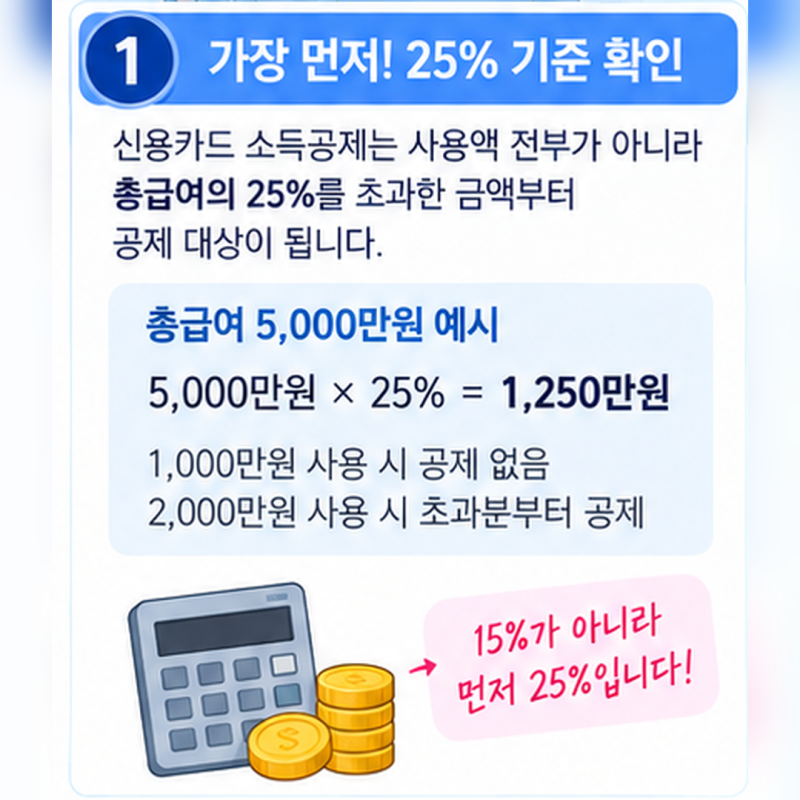
현금영수증 소득공제는 근로소득자가 지출한 금액 중 법에서 정한 부분을 근로소득금액에서 제외해주는 제도입니다. 일반 현금영수증 사용분은 30%의 공제율이 적용되며, 총급여의 25%를 초과하는 사용액부터 공제가 시작됩니다.
특히 최근에는 법령상 요건을 충족하는 부양가족이 있는 경우 기본 공제한도가 최대 400만원까지 상향 조정되었습니다. 이러한 변화는 연말정산 시 절세 혜택을 극대화하는 데 중요한 요소로 작용합니다.
많은 분들이 현금영수증 공제율 30%를 환급률로 오해하는 경우가 많습니다. 하지만 이는 실제 환급액이 아닌 소득공제율을 의미하며, 개인의 과세표준과 다른 공제 항목에 따라 실제 절세 효과는 달라집니다.
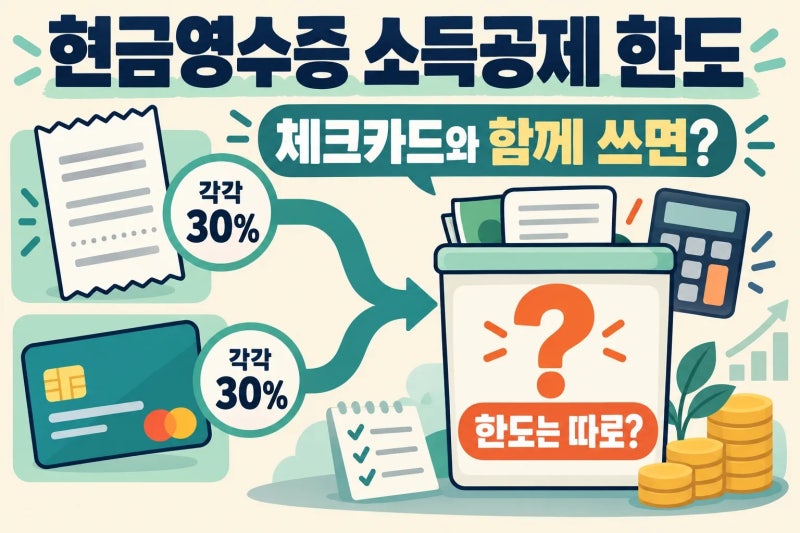
또한 현금영수증과 체크카드는 일반 사용분에서 동일하게 30% 공제율이 적용되지만, 각각 별도의 한도가 아닌 신용카드 등 사용금액 소득공제의 기본 한도를 공유하여 계산됩니다. 따라서 결제 수단별 공제율과 한도 적용 방식을 정확히 이해하는 것이 중요합니다.
효율적인 소득공제를 위해서는 총급여의 25% 문턱을 넘는 순서와 결제 수단별 공제율을 파악해야 합니다. 국세청 계산식에 따르면 공제율이 낮은 신용카드 사용분부터 문턱을 채우는 구조이므로, 신용카드 사용 후 체크카드나 현금영수증을 활용하는 것이 유리할 수 있습니다.
전통시장 및 대중교통 이용분은 40%의 높은 공제율이 적용되니 적극 활용하시고, 부양가족 유무에 따른 상향된 한도는 조세특례제한법을 통해 직접 확인하시는 것이 좋습니다.