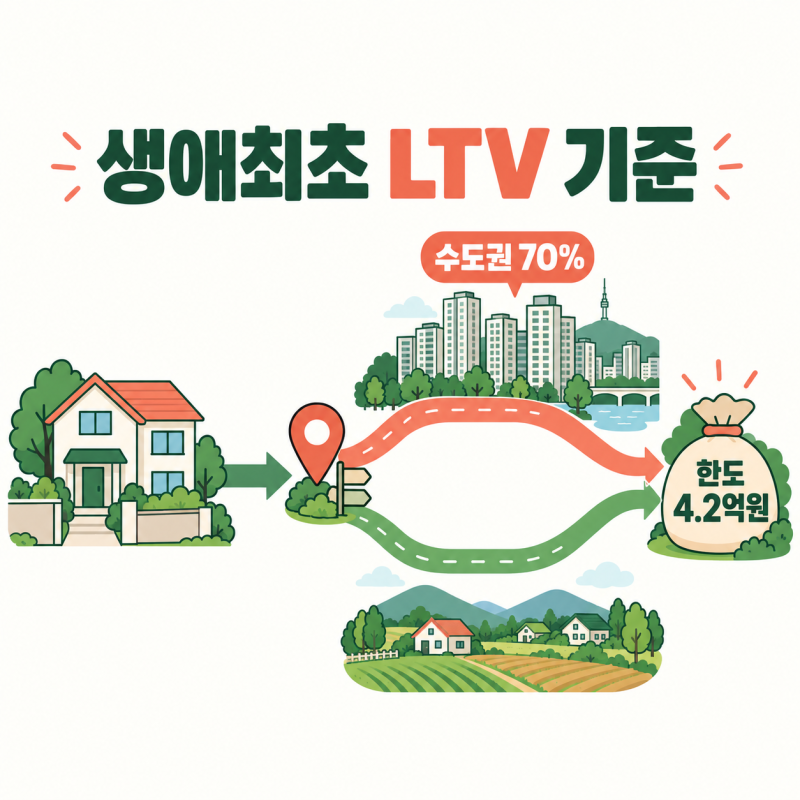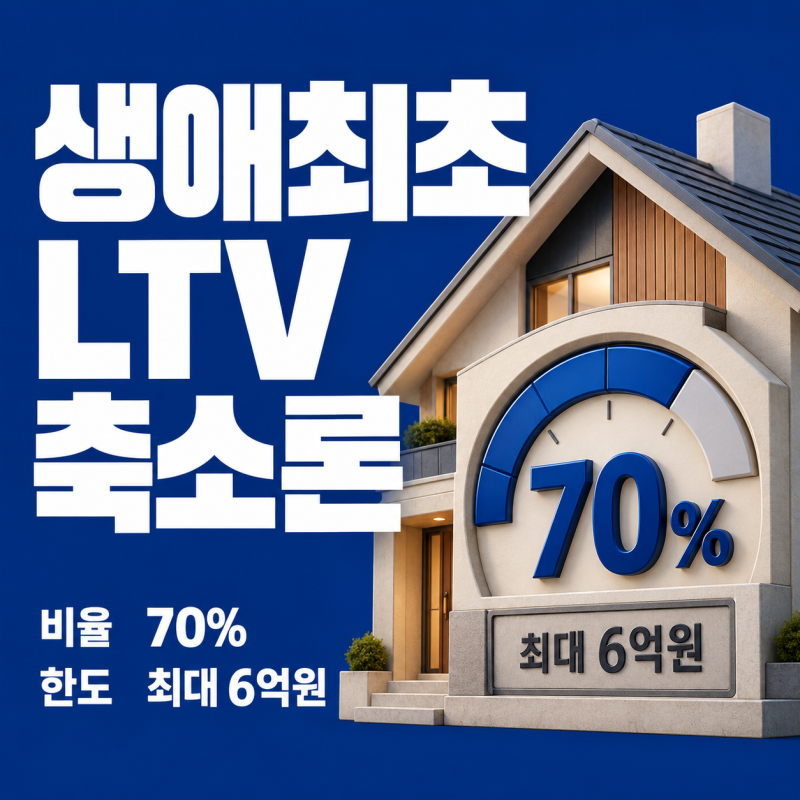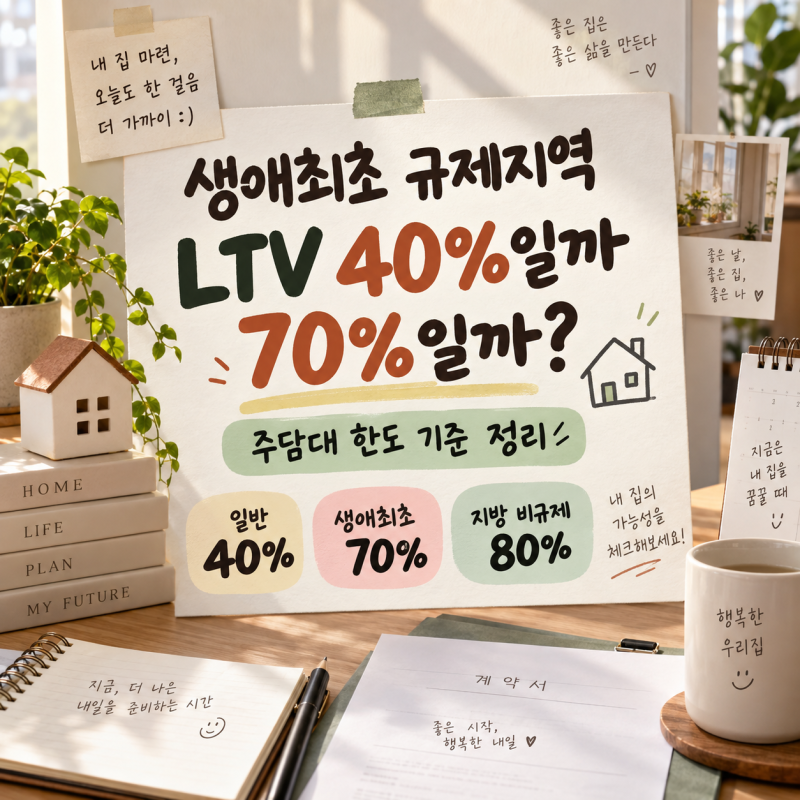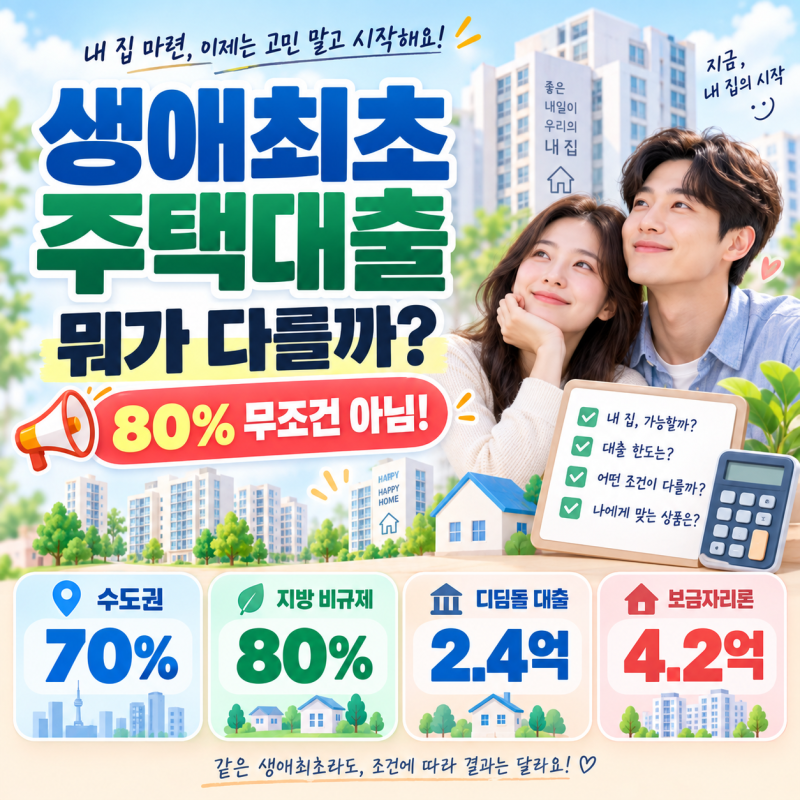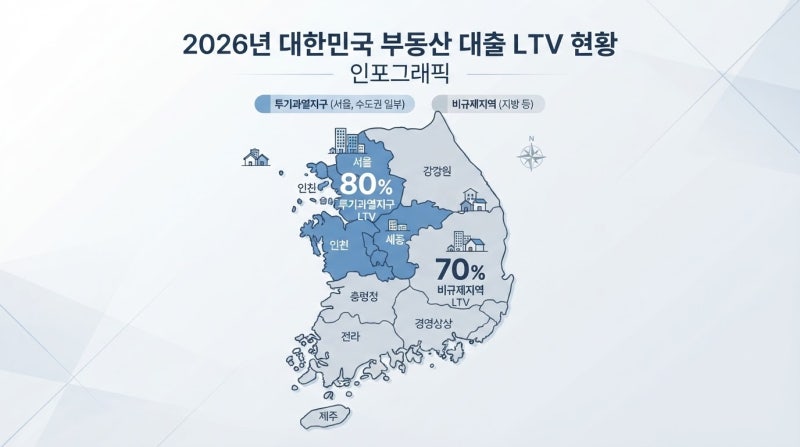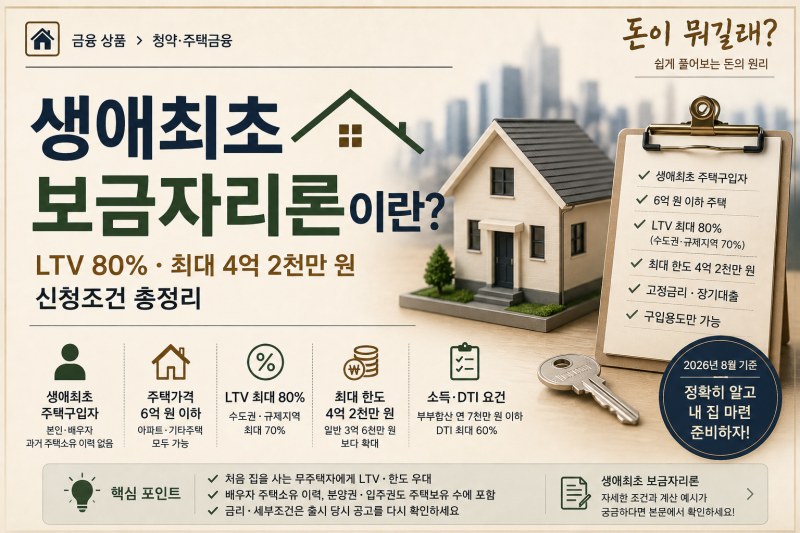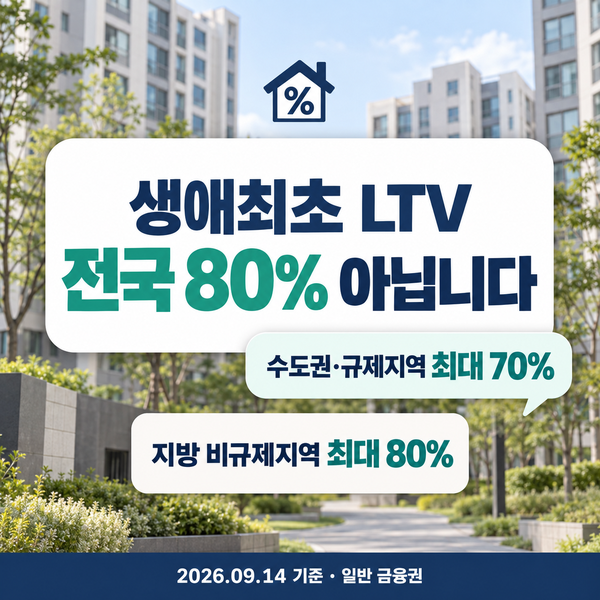
생애최초 주택구입자를 위한 주택담보대출(주담대)은 일반적으로 LTV 80%까지 가능하다고 알려져 있습니다. 그러나 2025년 6월 28일 금융위원회에서 발표한 「가계부채 관리 강화 방안」에 따라 수도권 및 규제지역의 생애최초 주담대 LTV는 70%로 강화되었습니다. 이는 주택 거래량 증가와 가계부채 급증에 대응하기 위한 조치로, 지방 비규제지역은 기존 80% 기준이 유지되고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 예비 주택 구매자들이 '생애최초 LTV 80%'라는 정보만 믿고 계약을 진행했다가 대출 한도가 예상보다 줄어들어 곤란을 겪는 사례가 많습니다. 특히 수도권이나 규제지역에 주택을 구입하는 경우, LTV 70% 적용 외에도 주택가격별 주담대 총액 한도, DSR(총부채원리금상환비율), 스트레스 DSR 등의 추가 규제가 적용되어 실제 대출 가능 금액은 더욱 낮아질 수 있습니다. 따라서 지역별 LTV 기준과 추가 규제 사항을 면밀히 확인하는 것이 중요합니다.
생애최초 주담대를 계획하고 있다면, 단순히 LTV 80%만을 고려할 것이 아니라 주택 소재지, 규제지역 여부, 그리고 이용하려는 대출 상품의 구체적인 자격 요건을 먼저 확인해야 합니다. 또한, LTV로 계산된 금액은 담보 한도일 뿐 실제 대출 승인액과는 다를 수 있으므로, 금융회사의 최종 대출 심사 기준과 DSR, 방공제 등 추가적인 대출 규제들을 종합적으로 고려하여 자금 계획을 세우는 것이 현명합니다.