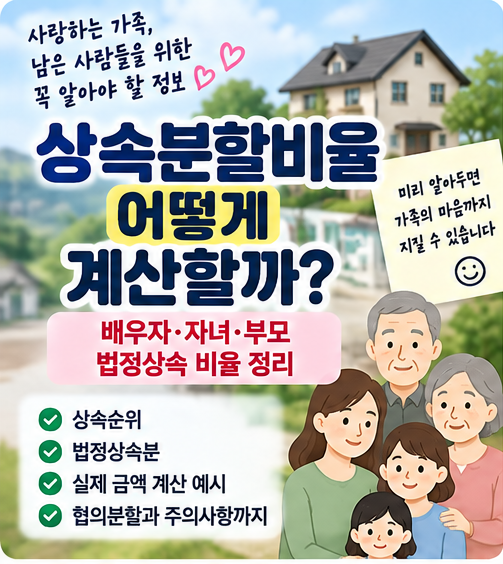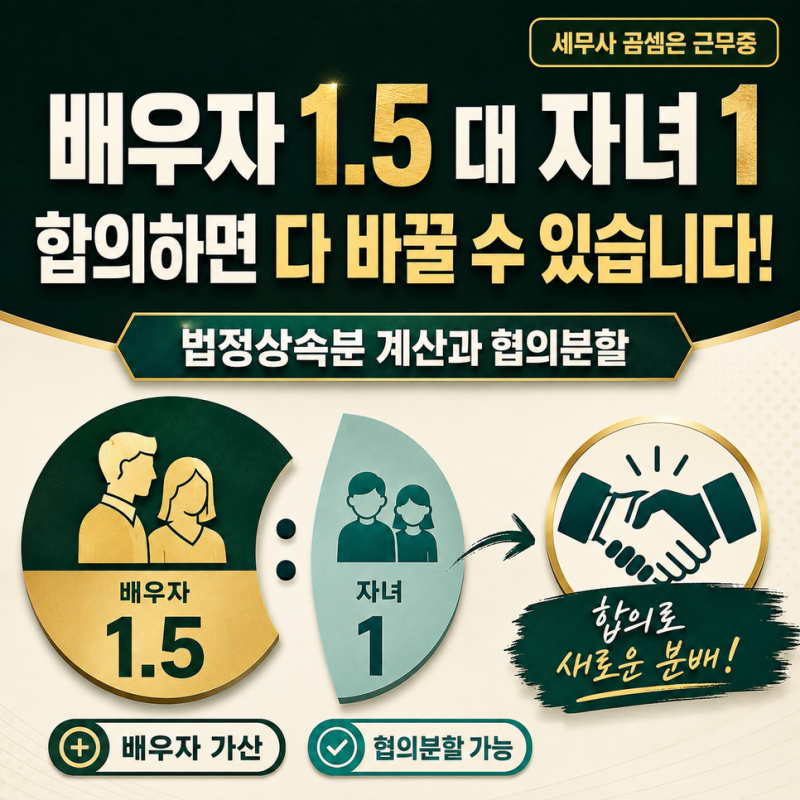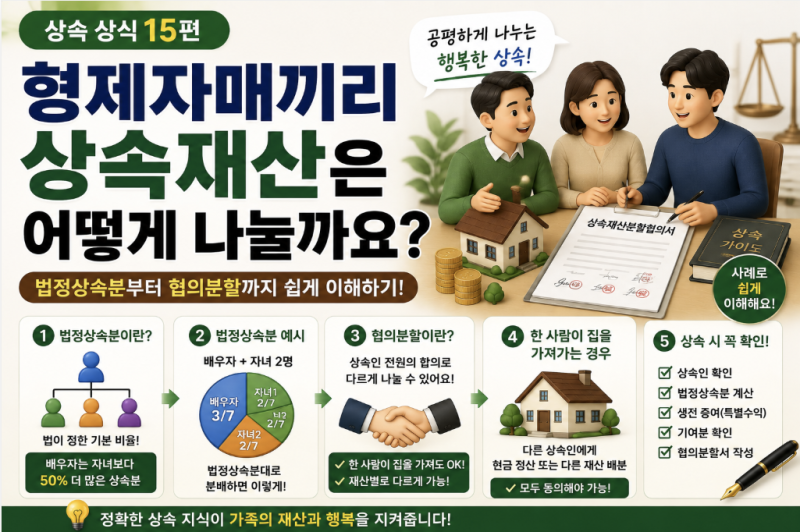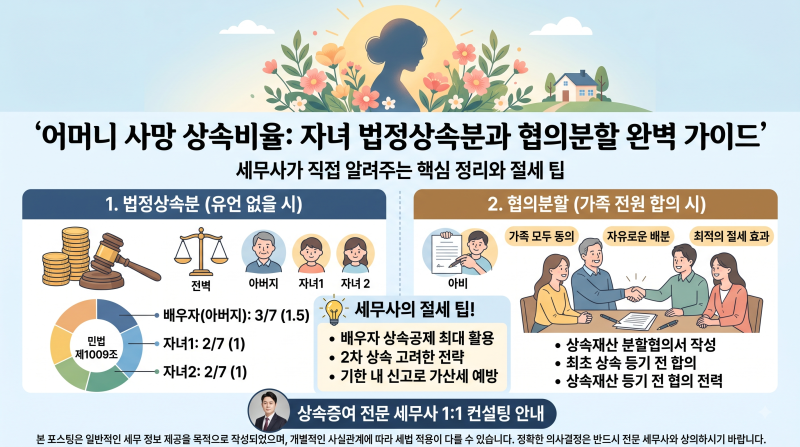

상속재산분할비율은 고인이 유언 없이 사망했을 때 배우자와 자녀가 재산을 어떻게 나누는지에 대한 법적 기준입니다. 민법에서는 배우자에게 자녀 몫의 1.5배를 가산하여 법정상속분을 정하고 있으며, 이는 상속세 계산에도 중요한 영향을 미칩니다. 많은 상속인들이 이 법정상속분대로 재산을 나누어야 한다고 생각하지만, 실제로는 상속인 전원의 합의가 있다면 다른 비율로 분할하는 것도 가능합니다.
실제 블로그 후기들을 살펴보면, 법정상속분은 재산 분할의 기본 기준일 뿐, 상속인 전원이 동의하면 특정 재산을 특정 상속인에게 배분하거나 비율을 조정할 수 있습니다. 특히 배우자 상속공제와 관련하여 배우자에게 얼마의 재산을 배분하느냐에 따라 상속세가 크게 달라질 수 있다는 점이 중요한 장점으로 언급됩니다. 그러나 합의가 이루어지지 않을 경우 가정법원의 분할 절차를 거쳐야 할 수도 있습니다.
상속재산 분할을 진행하기 전에는 가족관계등록부상 빠진 상속인이 없는지, 특별수익이나 기여분이 있는지 등을 먼저 확인하는 것이 중요합니다. 또한, 배우자에게 법정상속분보다 많은 재산을 배분할 경우 상속세 절감 효과를 볼 수 있으므로, 전문가와 상담하여 미래의 세금까지 고려한 현명한 분할 계획을 세우는 것이 좋습니다.