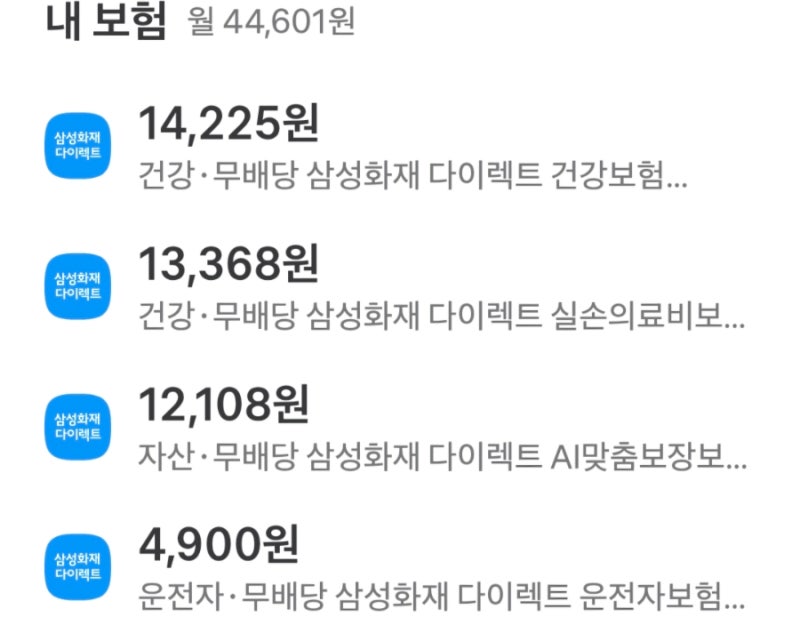
최근 건강에 대한 관심이 높아지면서 실손의료보험은 국민 필수 보험으로 자리 잡았습니다. 특히 온라인을 통한 다이렉트 보험 가입이 보편화되며, 삼성화재 다이렉트와 같은 플랫폼에서 상품을 직접 비교하고 선택하는 경향이 두드러집니다.
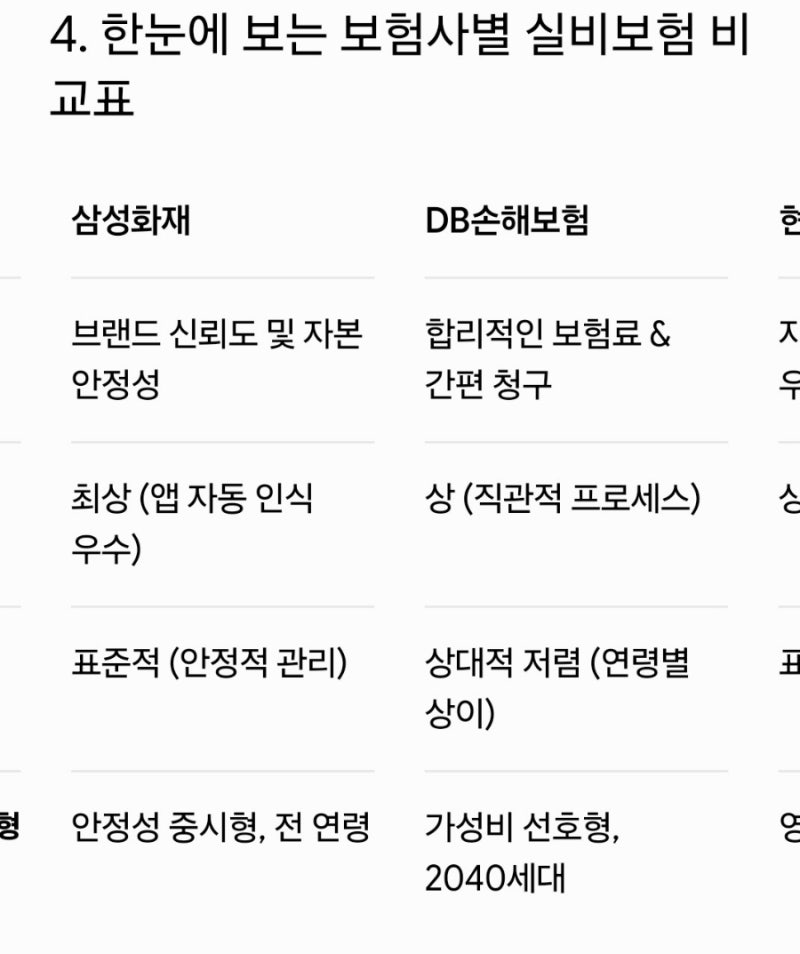
4세대 실손보험은 표준화 약관을 적용하여 기본 보장 구조는 동일하지만, 보험사별 손해율 관리 능력과 청구 편의성 등에서 차이를 보이며 소비자의 신중한 선택을 요구합니다.
실제 블로그 후기들을 살펴보면, 실손보험은 고가의 비급여 치료비 부담을 줄이는 데 효과적인 방패 역할을 합니다. 4세대 실손보험은 급여 20%, 비급여 30%의 자기부담금 비율과 비급여 차등제를 통해 합리적인 보험료 구조를 갖추고 있습니다.
특히 건강한 30대 가입자조차 미래에 대비하여 실손보험을 필수로 여기며, 손해보험사의 간편한 청구 절차를 장점으로 꼽습니다. 실손보험 가입 시에는 나이와 성별에 따른 월 보험료 차이, 그리고 보험금 청구의 편의성을 면밀히 비교하는 것이 중요합니다.
많은 블로거들은 실손보험 외에 3대 질병 진단비 등 핵심 보장만 추가하여 가성비를 높이는 전략을 추천하며, 불필요한 특약보다는 일시금 진단비를 통해 유연하게 대처하는 방안을 제시합니다.
현명한 보험 설계를 위해 여러 보험사의 다이렉트 상품을 꼼꼼히 확인해 보시기 바랍니다.
4세대 실손보험은 표준화 약관을 적용하여 기본 보장 구조는 동일하지만, 보험사별 손해율 관리 능력과 청구 편의성 등에서 차이를 보이며 소비자의 신중한 선택을 요구합니다.
실제 블로그 후기들을 살펴보면, 실손보험은 고가의 비급여 치료비 부담을 줄이는 데 효과적인 방패 역할을 합니다. 4세대 실손보험은 급여 20%, 비급여 30%의 자기부담금 비율과 비급여 차등제를 통해 합리적인 보험료 구조를 갖추고 있습니다.
특히 건강한 30대 가입자조차 미래에 대비하여 실손보험을 필수로 여기며, 손해보험사의 간편한 청구 절차를 장점으로 꼽습니다. 실손보험 가입 시에는 나이와 성별에 따른 월 보험료 차이, 그리고 보험금 청구의 편의성을 면밀히 비교하는 것이 중요합니다.
많은 블로거들은 실손보험 외에 3대 질병 진단비 등 핵심 보장만 추가하여 가성비를 높이는 전략을 추천하며, 불필요한 특약보다는 일시금 진단비를 통해 유연하게 대처하는 방안을 제시합니다.
현명한 보험 설계를 위해 여러 보험사의 다이렉트 상품을 꼼꼼히 확인해 보시기 바랍니다.