최근 부모님 치매보험에 대한 관심이 높아지는 가운데, 특히 70대 연령층의 가입 여부와 보험료 부담에 대한 문의가 증가하고 있습니다. 금융감독원은 치매 환자의 병원비 예외 인출 제도와 지정대리인 청구 제도를 개선하여, 본인이 거동이 어렵거나 인지력이 저하되어도 보험금을 청구하고 치료비를 사용할 수 있도록 지원하고 있습니다. 이러한 제도적 보완은 치매보험의 실질적인 활용도를 높이는 배경이 되고 있습니다.
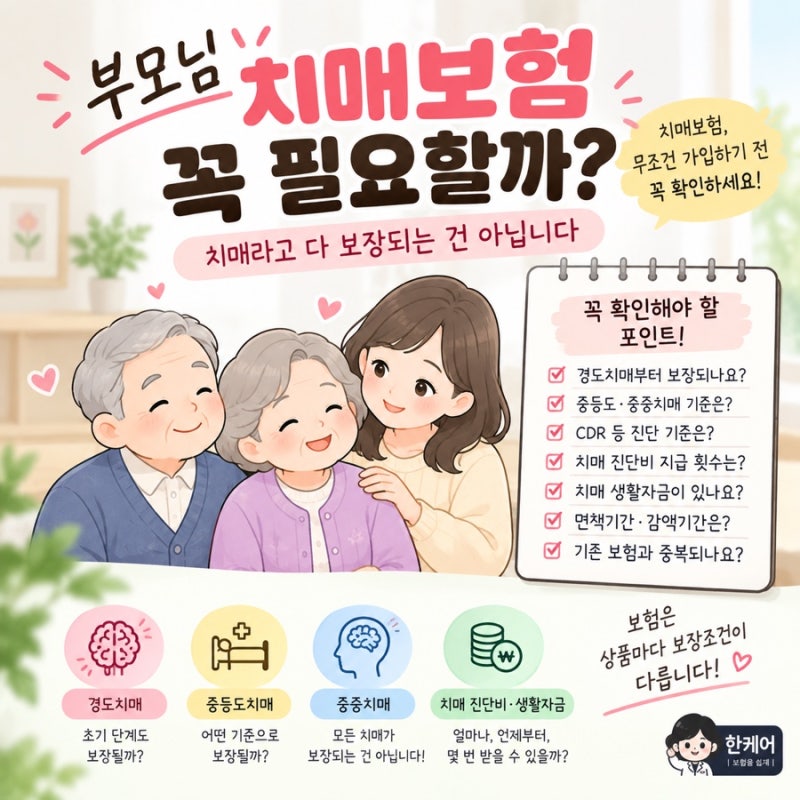
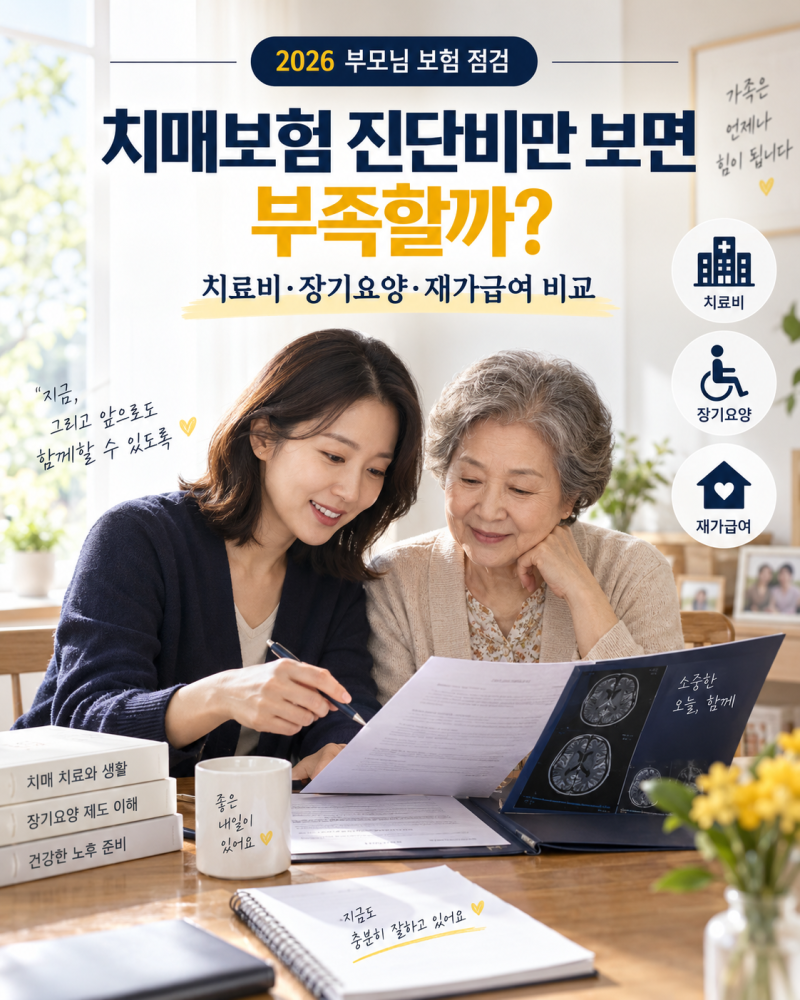
실제 블로그 후기들을 살펴보면, 70대 부모님을 위한 치매보험은 높은 월 보험료 대비 중증 치매 보장 조건이 까다로워 경도 치매 및 재가급여 특약 중심의 실익 계산이 필수적이라는 의견이 많습니다. 단순히 최대 진단금만 보고 상품을 선택하기보다는 부모님의 현재 건강 상태와 돌봄 방식에 맞춰 특약을 구성하는 것이 중요하다고 강조됩니다. 특히 70대 가입 시 보험료가 50~60대 대비 2배 이상 비싸질 수 있어 총 납입 금액과 보장 금액을 꼼꼼히 비교해야 합니다.
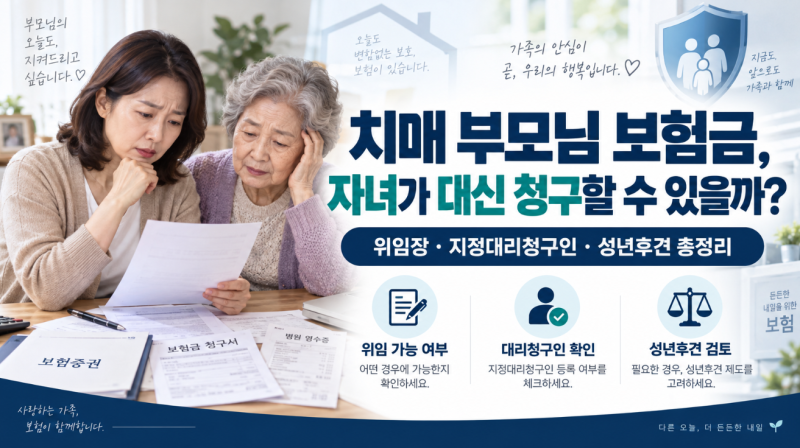
블로거들은 치매보험 가입 시 인지력이 온전할 때 지정대리인을 등록하는 것이 중요하다고 조언합니다. 2026년 7월부터는 배우자나 직계존비속을 개인정보 동의 없이 등록하는 무기명 대리청구인 방식이 새로 생겨 등록 절차가 한결 쉬워졌습니다. 또한, 부모님이 치매 진단을 받았더라도 자녀가 자동으로 보험금을 청구할 수 없으므로, 부모님의 의사표현 가능 여부에 따라 위임 또는 지정대리인 등록 여부를 미리 확인하는 것이 현명한 선택입니다.