

보험료 부담으로 해지를 고려할 때, 납입유예나 감액완납 등 계약 유지 제도를 먼저 확인하는 것이 중요합니다. 보험료 연체 시 즉시 보장이 끊기지 않으며, 납입최고 기간과 자동대출납입을 통해 실효를 방지할 수 있습니다.
단체실손보험 가입자는 개인실손을 해지 대신 중지하여 보험료를 절약하고, 필요시 재개할 수 있는 방법이 있습니다. 보험료 납입에 부담을 느껴 해지를 고민하는 경우가 많습니다.
하지만 무작정 보험을 해지하면 그동안 납입한 보험료보다 훨씬 적은 해지환급금을 받거나, 저해지·무해지환급형 상품의 경우 해지환급금이 거의 없을 수도 있어 신중해야 합니다. 이때 보험 해지 대신 고려할 수 있는 다양한 계약 유지 제도가 있습니다.
주요 방법으로는 보험료 납입 부담을 일정 기간 미루는 납입유예, 해지환급금을 재원으로 보험가입금액을 낮춰 계약을 유지하는 감액완납이 있습니다.
또한, 보험료 연체 시 즉시 보장이 끊기는 것이 아니므로 납입최고 기간을 활용하거나, 해약환급금 범위 내에서 보험사가 보험료를 대신 납입해주는 자동대출납입 제도를 이용할 수 있습니다.
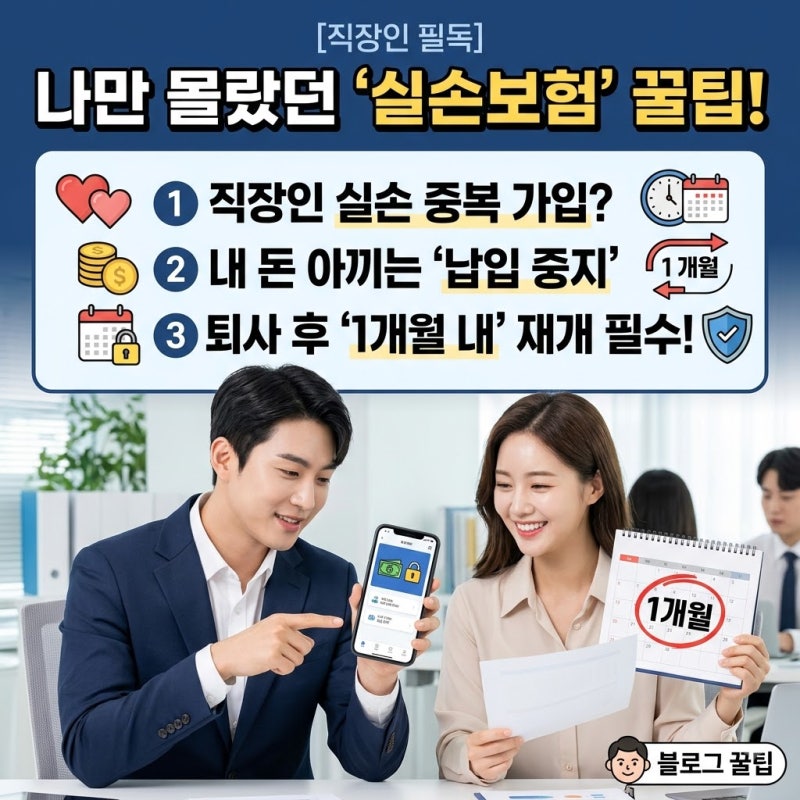
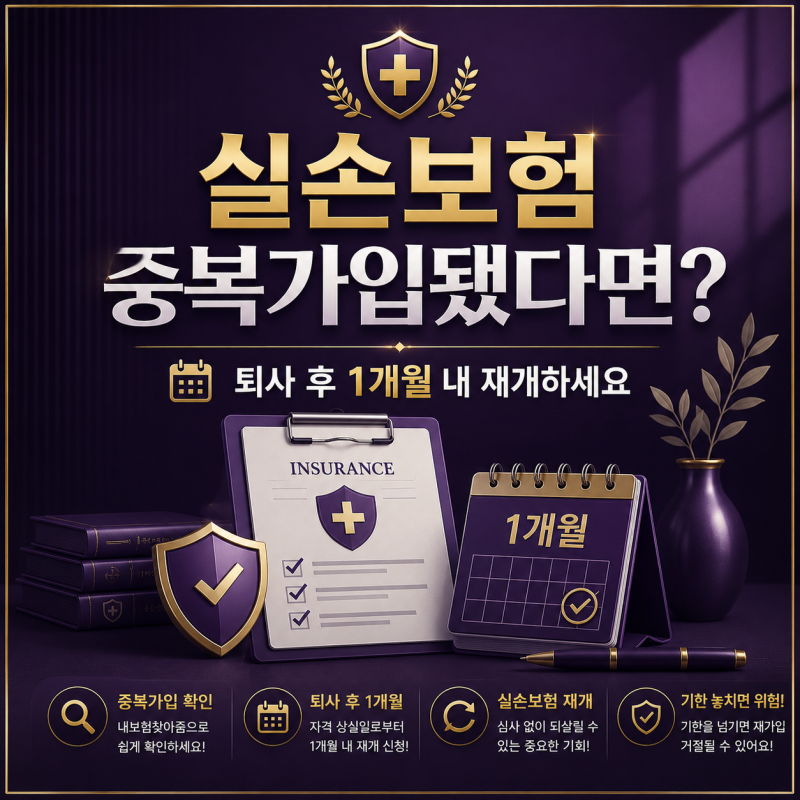
특히 직장 단체실손보험에 가입되어 있다면 개인실손보험을 해지하는 대신 일시적으로 중지하여 보험료를 크게 절약하고, 추후 단체실손 종료 시 재개하는 방법도 효과적입니다.
이처럼 보험 해지 전에는 반드시 보험회사에 문의하여 납입유예, 감액완납, 자동대출납입, 실손보험 중지 등 본인에게 맞는 계약 유지 제도가 있는지 확인해야 합니다. 이러한 방법을 통해 불필요한 손실을 막고 소중한 보험 보장을 현명하게 유지할 수 있습니다.
단체실손보험 가입자는 개인실손을 해지 대신 중지하여 보험료를 절약하고, 필요시 재개할 수 있는 방법이 있습니다. 보험료 납입에 부담을 느껴 해지를 고민하는 경우가 많습니다.
하지만 무작정 보험을 해지하면 그동안 납입한 보험료보다 훨씬 적은 해지환급금을 받거나, 저해지·무해지환급형 상품의 경우 해지환급금이 거의 없을 수도 있어 신중해야 합니다. 이때 보험 해지 대신 고려할 수 있는 다양한 계약 유지 제도가 있습니다.
주요 방법으로는 보험료 납입 부담을 일정 기간 미루는 납입유예, 해지환급금을 재원으로 보험가입금액을 낮춰 계약을 유지하는 감액완납이 있습니다.
또한, 보험료 연체 시 즉시 보장이 끊기는 것이 아니므로 납입최고 기간을 활용하거나, 해약환급금 범위 내에서 보험사가 보험료를 대신 납입해주는 자동대출납입 제도를 이용할 수 있습니다.
특히 직장 단체실손보험에 가입되어 있다면 개인실손보험을 해지하는 대신 일시적으로 중지하여 보험료를 크게 절약하고, 추후 단체실손 종료 시 재개하는 방법도 효과적입니다.
이처럼 보험 해지 전에는 반드시 보험회사에 문의하여 납입유예, 감액완납, 자동대출납입, 실손보험 중지 등 본인에게 맞는 계약 유지 제도가 있는지 확인해야 합니다. 이러한 방법을 통해 불필요한 손실을 막고 소중한 보험 보장을 현명하게 유지할 수 있습니다.