보험료 납입면제는 약관상 특정 사유 발생 시 남은 보험료를 내지 않아도 보장이 유지되는 제도입니다. 암, 뇌혈관질환, 중대한 후유장해 등이 일반적인 납입면제 사유지만, 상품별 조건이 상이하므로 약관 확인이 필수입니다.
납입면제와 보험료지원은 다르며, 납입면제라 해도 모든 보험료가 면제되는 것은 아닐 수 있어 주의해야 합니다.
보험 납입면제 뜻은 보험 계약자가 약관에서 정한 특정 사유에 해당할 경우, 남은 보험료를 더 이상 납부하지 않아도 기존 보험 보장이 계속 유지되는 중요한 제도입니다.
예상치 못한 질병이나 사고로 경제 활동이 어려워질 때 보험 유지를 돕고, 가입자의 경제적 부담을 크게 줄여주는 역할을 합니다.
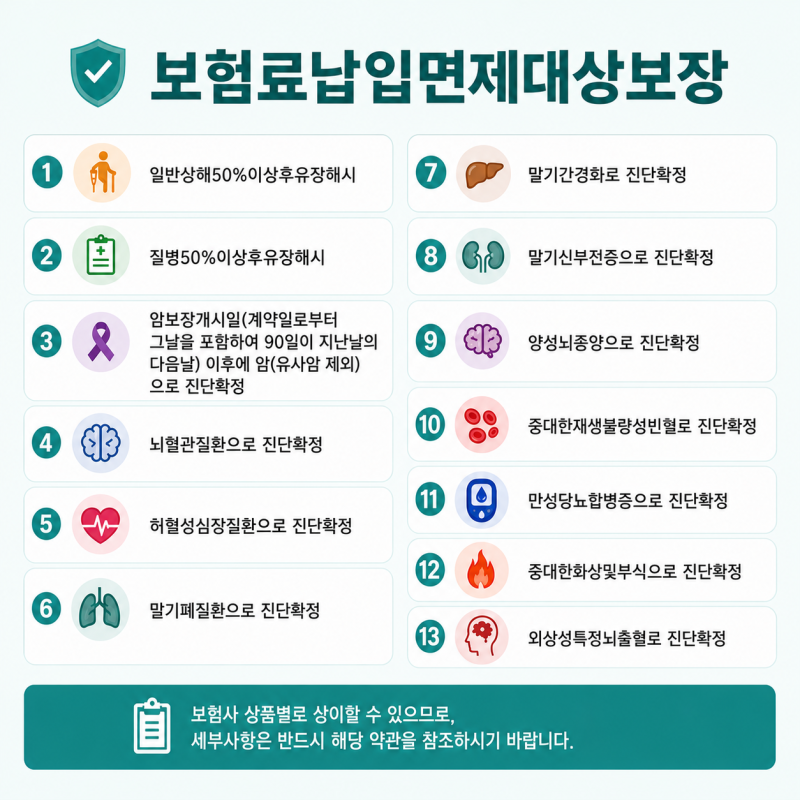
많은 분이 납입면제를 단순히 '보험료를 안 내도 되는 것'으로만 알고 있지만, 그 조건과 범위는 생각보다 복잡하고 상품별로 큰 차이를 보입니다. 납입면제는 주로 암, 뇌혈관질환, 심장질환, 중대한 후유장해 등 약관에 명시된 특정 질병이나 상해 발생 시 적용됩니다.
그러나 '암 진단'만으로 무조건 납입면제가 되는 것은 아닙니다. 암 보장개시일 이후 진단 확정, 특정 암 종류 제외 등 세부 조건이 존재하며, 가입 상품의 약관을 면밀히 확인해야 합니다.
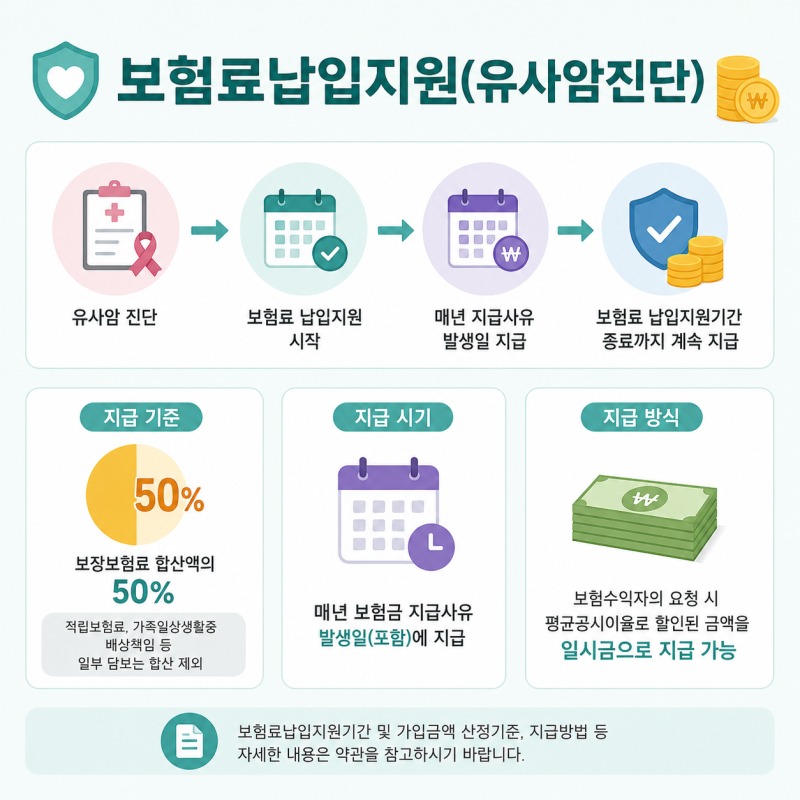
특히 '납입면제'와 '보험료지원'은 명확히 다른 개념으로, 보험료지원은 보험사가 일정 금액을 지원하는 방식이므로 모든 보험료가 면제되는 것은 아닙니다. 이 차이를 알지 못하면 예상치 못한 경제적 손실을 볼 수도 있습니다.
따라서 보험 가입 시에는 단순히 보험료만 비교할 것이 아니라, 납입면제 대상 질환, 적용 조건, 보장 유지 범위 등 약관의 세부 내용을 꼼꼼히 확인하는 것이 매우 중요합니다.
내가 가입한 보험의 납입면제 조건이 무엇인지 정확히 이해하고 있어야만, 위기 상황에서 보험의 진정한 가치를 누릴 수 있습니다. 지금 바로 내 보험증권을 확인하여 납입면제 조건을 점검해 보시길 바랍니다.
납입면제와 보험료지원은 다르며, 납입면제라 해도 모든 보험료가 면제되는 것은 아닐 수 있어 주의해야 합니다.
보험 납입면제 뜻은 보험 계약자가 약관에서 정한 특정 사유에 해당할 경우, 남은 보험료를 더 이상 납부하지 않아도 기존 보험 보장이 계속 유지되는 중요한 제도입니다.
예상치 못한 질병이나 사고로 경제 활동이 어려워질 때 보험 유지를 돕고, 가입자의 경제적 부담을 크게 줄여주는 역할을 합니다.
많은 분이 납입면제를 단순히 '보험료를 안 내도 되는 것'으로만 알고 있지만, 그 조건과 범위는 생각보다 복잡하고 상품별로 큰 차이를 보입니다. 납입면제는 주로 암, 뇌혈관질환, 심장질환, 중대한 후유장해 등 약관에 명시된 특정 질병이나 상해 발생 시 적용됩니다.
그러나 '암 진단'만으로 무조건 납입면제가 되는 것은 아닙니다. 암 보장개시일 이후 진단 확정, 특정 암 종류 제외 등 세부 조건이 존재하며, 가입 상품의 약관을 면밀히 확인해야 합니다.
특히 '납입면제'와 '보험료지원'은 명확히 다른 개념으로, 보험료지원은 보험사가 일정 금액을 지원하는 방식이므로 모든 보험료가 면제되는 것은 아닙니다. 이 차이를 알지 못하면 예상치 못한 경제적 손실을 볼 수도 있습니다.
따라서 보험 가입 시에는 단순히 보험료만 비교할 것이 아니라, 납입면제 대상 질환, 적용 조건, 보장 유지 범위 등 약관의 세부 내용을 꼼꼼히 확인하는 것이 매우 중요합니다.
내가 가입한 보험의 납입면제 조건이 무엇인지 정확히 이해하고 있어야만, 위기 상황에서 보험의 진정한 가치를 누릴 수 있습니다. 지금 바로 내 보험증권을 확인하여 납입면제 조건을 점검해 보시길 바랍니다.