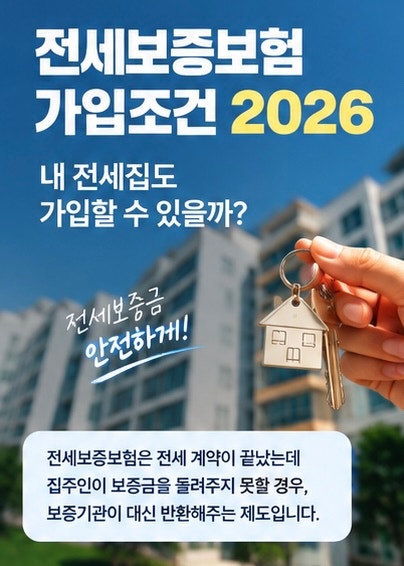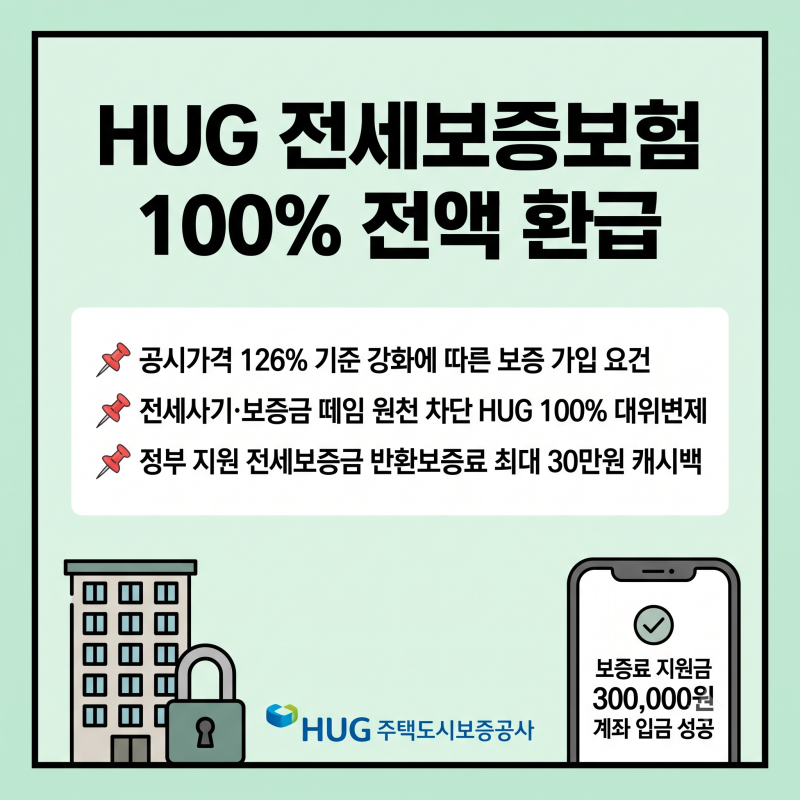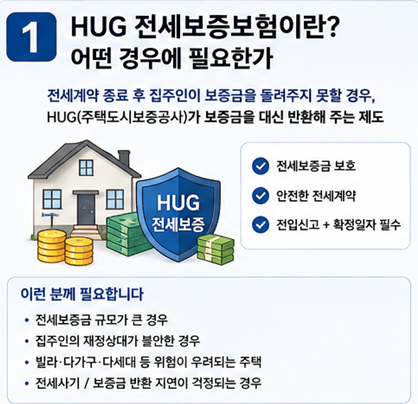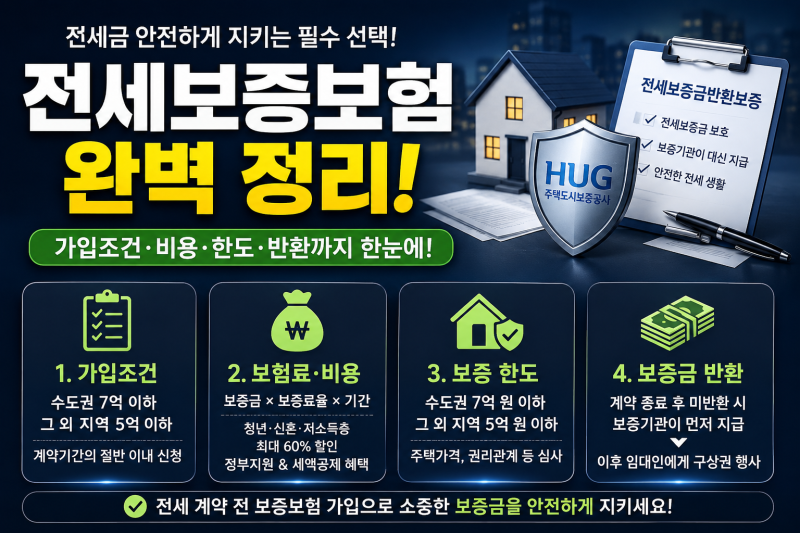
전세 보증금 보험은 임대인이 보증금을 돌려주지 못할 경우 보증기관이 대신 지급하는 안전장치입니다. 가입하려면 주택 공시가격의 126% 이내여야 하며, 선순위 채권 비율 등 엄격한 조건을 충족해야 합니다.
계약 전 채권양도금지 특약 여부와 가입 불가 사유를 반드시 확인하여 소중한 보증금을 지켜야 합니다. 전세 계약 만료 후에도 보증금을 돌려받지 못하는 전세사기나 역전세 피해가 끊이지 않고 있습니다.
이러한 불안감 속에서 임차인의 소중한 자산을 보호해 줄 가장 확실한 안전장치가 바로 전세 보증금 보험 가입입니다.
이 보험은 임대인이 보증금을 반환하지 못할 경우, 주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증과 같은 보증기관이 임차인에게 보증금을 대신 지급(대위변제)하고, 이후 임대인에게 구상권을 행사하는 구조입니다.
단순히 가입하는 것을 넘어, 내 전셋집이 과연 가입 가능한 조건인지 정확히 아는 것이 중요합니다. 전세 보증금 보험 가입이 거절되는 가장 흔한 이유 중 하나는 주택 공시가격 대비 보증금 비율입니다.
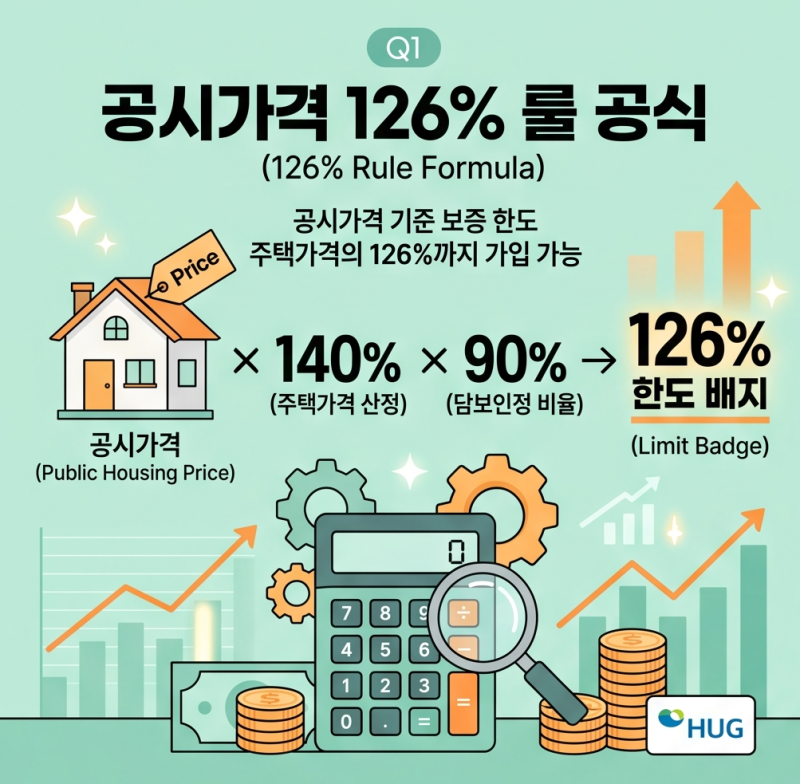
특히 빌라나 다세대주택의 경우, 전세보증금이 해당 주택 공시가격의 126% 이내여야만 가입이 가능합니다. 이른바 '126% 룰'을 초과하면 가입 자체가 불가능해집니다.
또한, 대상 주택에 설정된 선순위 채권(근저당권 등)과 전세보증금을 합한 금액이 주택가격의 일정 비율을 넘어서는 경우에도 가입이 어려울 수 있습니다.
등기부등본상 압류, 가압류, 가처분 등 권리침해 사항이 없어야 하며, 임대차 계약서에 '채권양도금지'와 같은 특약이 포함되어 있다면 보증보험 가입이 막힐 수 있으므로 계약 전 반드시 삭제를 요청해야 합니다.
따라서 전세 계약을 체결하기 전에는 반드시 해당 주택의 공시가격, 선순위 채권 현황, 등기부등본을 꼼꼼히 확인하고, 공인중개사나 임대인으로부터 "보증보험 가입 불가"라는 말을 들었다면 그 이유를 명확히 파악해야 합니다.
한 기관에서 가입이 어렵더라도 다른 기관의 조건을 확인해 볼 필요가 있지만, 근본적인 주택의 문제라면 가입 자체가 어려울 수 있습니다. 소중한 전세 보증금을 지키기 위해선 계약 전 철저한 사전 조사와 조건 확인이 필수적입니다.
계약 전 채권양도금지 특약 여부와 가입 불가 사유를 반드시 확인하여 소중한 보증금을 지켜야 합니다. 전세 계약 만료 후에도 보증금을 돌려받지 못하는 전세사기나 역전세 피해가 끊이지 않고 있습니다.
이러한 불안감 속에서 임차인의 소중한 자산을 보호해 줄 가장 확실한 안전장치가 바로 전세 보증금 보험 가입입니다.
이 보험은 임대인이 보증금을 반환하지 못할 경우, 주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증과 같은 보증기관이 임차인에게 보증금을 대신 지급(대위변제)하고, 이후 임대인에게 구상권을 행사하는 구조입니다.
단순히 가입하는 것을 넘어, 내 전셋집이 과연 가입 가능한 조건인지 정확히 아는 것이 중요합니다. 전세 보증금 보험 가입이 거절되는 가장 흔한 이유 중 하나는 주택 공시가격 대비 보증금 비율입니다.
특히 빌라나 다세대주택의 경우, 전세보증금이 해당 주택 공시가격의 126% 이내여야만 가입이 가능합니다. 이른바 '126% 룰'을 초과하면 가입 자체가 불가능해집니다.
또한, 대상 주택에 설정된 선순위 채권(근저당권 등)과 전세보증금을 합한 금액이 주택가격의 일정 비율을 넘어서는 경우에도 가입이 어려울 수 있습니다.
등기부등본상 압류, 가압류, 가처분 등 권리침해 사항이 없어야 하며, 임대차 계약서에 '채권양도금지'와 같은 특약이 포함되어 있다면 보증보험 가입이 막힐 수 있으므로 계약 전 반드시 삭제를 요청해야 합니다.
따라서 전세 계약을 체결하기 전에는 반드시 해당 주택의 공시가격, 선순위 채권 현황, 등기부등본을 꼼꼼히 확인하고, 공인중개사나 임대인으로부터 "보증보험 가입 불가"라는 말을 들었다면 그 이유를 명확히 파악해야 합니다.
한 기관에서 가입이 어렵더라도 다른 기관의 조건을 확인해 볼 필요가 있지만, 근본적인 주택의 문제라면 가입 자체가 어려울 수 있습니다. 소중한 전세 보증금을 지키기 위해선 계약 전 철저한 사전 조사와 조건 확인이 필수적입니다.