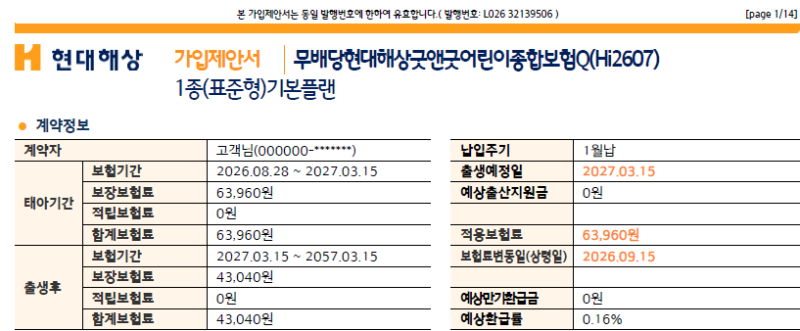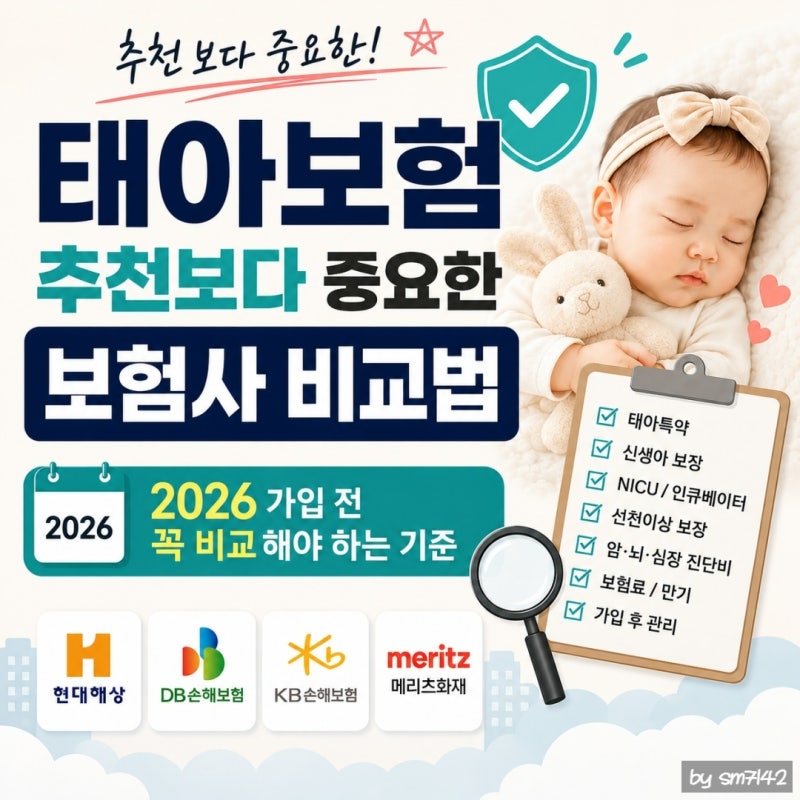
태아보험은 단독 상품이 아닌 어린이보험에 태아 특약을 추가한 형태이며, 실손보험은 별도로 준비해야 합니다. 30세 만기는 월 보험료가 저렴하지만, 100세 전환 시 추가 납입 보험료가 불확실하게 산정될 수 있습니다.
100세 만기는 초기 보험료가 높지만, 미래 보험료 부담을 줄일 수 있어 각자의 상황에 맞춰 신중한 선택이 필요합니다. 태아보험은 사실 별도의 단독 상품이 아닌 어린이보험에 태아 특약을 추가하는 형태로 구성됩니다.
출생 전 아기의 건강을 보장하기 위해 임신 12주 전, 즉 1차 기형아 검사 이전에 가입하는 것이 일반적이며, 이때 가장 큰 고민 중 하나가 바로 보험의 만기 설정입니다.
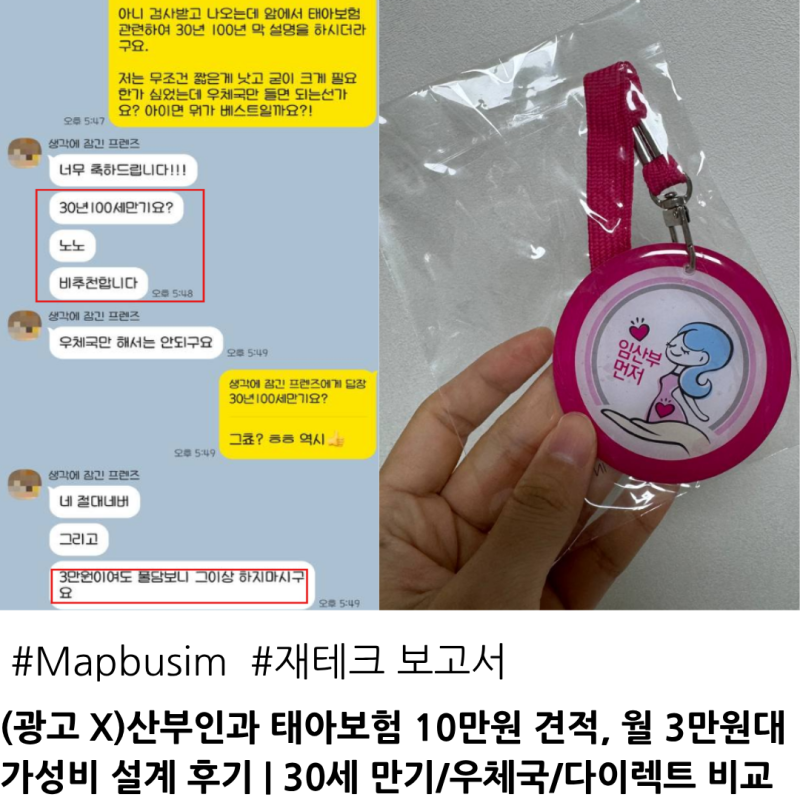
30세 만기와 100세 만기 중 어떤 선택이 우리 아이에게 더 유리할지 많은 예비 부모들이 고심합니다. 30세 만기는 월 납입 보험료가 상대적으로 저렴하여 당장의 경제적 부담을 줄일 수 있다는 장점이 있습니다.
또한, 30세 만기 이전에 '계약전환제도'를 활용하면 기존 보험을 해지하지 않고도 질병 이력에 관계없이 80세 또는 100세까지 보장 기간을 연장할 수 있습니다.
하지만 이 경우 추가 보험료를 납입해야 하며, 20년 완납 후에도 추가 기간에 대한 보험료가 재산정되어 얼마나 치솟을지 예측하기 어렵다는 불확실성이 큰 단점으로 작용합니다.
실제로 일부 부모들은 이처럼 불확실한 미래 보험료 부담을 피하고자 100세 만기를 선택하기도 합니다. 반면 100세 만기는 30세 만기에 비해 월 납입액이 높다는 초기 부담이 있습니다.
또한, 먼 미래의 물가상승률을 고려했을 때 현재의 보장액이 부족할 수 있고, 새로운 질병이나 치료법에 대한 보장을 추가할 경우 보험료가 상승할 가능성도 있습니다. 그럼에도 불구하고 자녀가 성인이 되었을 때 추가 보험료 부담을 덜어줄 수 있다는 장점이 있습니다.
결국 태아보험만기 설정에는 정답이 없으며, 각 가정의 재정 상황과 자녀의 건강 상태, 그리고 미래에 대한 가치관을 종합적으로 고려해야 합니다.
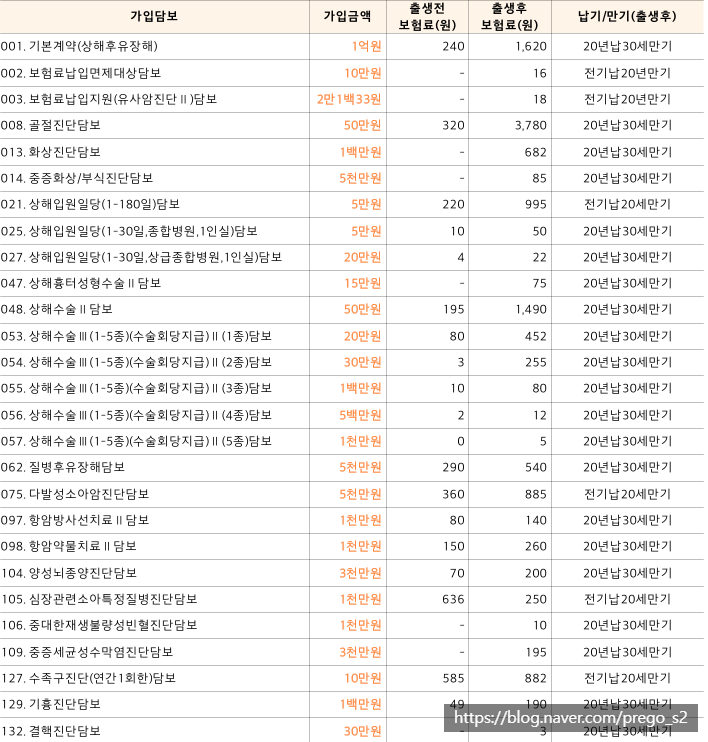
상해수술, 질병 후유 장해, 암 진단 등 필수 특약 구성 또한 중요하므로, 전문가와 충분히 상담하여 우리 아이에게 최적화된 설계를 하는 것이 현명합니다.
100세 만기는 초기 보험료가 높지만, 미래 보험료 부담을 줄일 수 있어 각자의 상황에 맞춰 신중한 선택이 필요합니다. 태아보험은 사실 별도의 단독 상품이 아닌 어린이보험에 태아 특약을 추가하는 형태로 구성됩니다.
출생 전 아기의 건강을 보장하기 위해 임신 12주 전, 즉 1차 기형아 검사 이전에 가입하는 것이 일반적이며, 이때 가장 큰 고민 중 하나가 바로 보험의 만기 설정입니다.
30세 만기와 100세 만기 중 어떤 선택이 우리 아이에게 더 유리할지 많은 예비 부모들이 고심합니다. 30세 만기는 월 납입 보험료가 상대적으로 저렴하여 당장의 경제적 부담을 줄일 수 있다는 장점이 있습니다.
또한, 30세 만기 이전에 '계약전환제도'를 활용하면 기존 보험을 해지하지 않고도 질병 이력에 관계없이 80세 또는 100세까지 보장 기간을 연장할 수 있습니다.
하지만 이 경우 추가 보험료를 납입해야 하며, 20년 완납 후에도 추가 기간에 대한 보험료가 재산정되어 얼마나 치솟을지 예측하기 어렵다는 불확실성이 큰 단점으로 작용합니다.
실제로 일부 부모들은 이처럼 불확실한 미래 보험료 부담을 피하고자 100세 만기를 선택하기도 합니다. 반면 100세 만기는 30세 만기에 비해 월 납입액이 높다는 초기 부담이 있습니다.
또한, 먼 미래의 물가상승률을 고려했을 때 현재의 보장액이 부족할 수 있고, 새로운 질병이나 치료법에 대한 보장을 추가할 경우 보험료가 상승할 가능성도 있습니다. 그럼에도 불구하고 자녀가 성인이 되었을 때 추가 보험료 부담을 덜어줄 수 있다는 장점이 있습니다.
결국 태아보험만기 설정에는 정답이 없으며, 각 가정의 재정 상황과 자녀의 건강 상태, 그리고 미래에 대한 가치관을 종합적으로 고려해야 합니다.
상해수술, 질병 후유 장해, 암 진단 등 필수 특약 구성 또한 중요하므로, 전문가와 충분히 상담하여 우리 아이에게 최적화된 설계를 하는 것이 현명합니다.