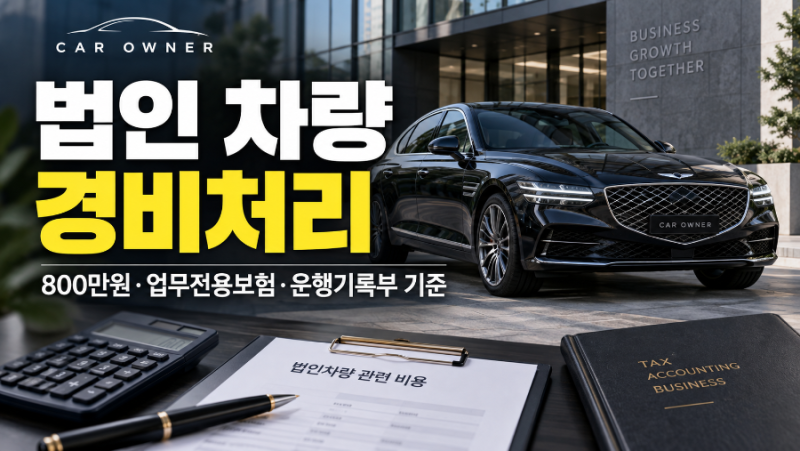

법인차량자동차보험은 단순 보험료 비교를 넘어 운전자 범위, 특약, 보장 내용을 종합적으로 고려해야 합니다. 법인차량 경비처리를 위해서는 업무전용자동차보험 가입이 필수이며, 미가입 시 업무사용금액이 0원으로 처리될 수 있습니다.
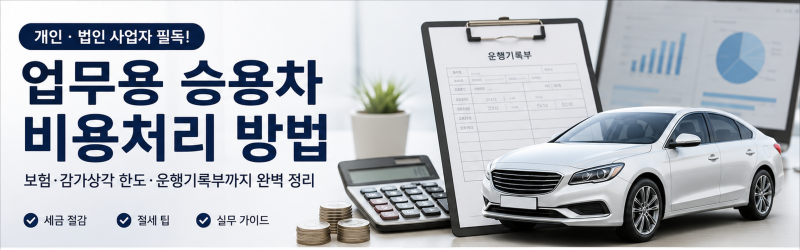
감가상각비 800만원 한도, 운행기록부 1,500만원 기준 외 2024년부터 고가 법인차량에 적용되는 연두색 전용번호판도 세무 요건입니다. 법인차량자동차보험은 단순 보험료 비교를 넘어섭니다.
법인차는 여러 임직원이 운전하므로 운전자 범위, 대인·대물 보장, 임직원 특약 등을 종합 고려해야 합니다. 다이렉트 상품이 저렴해도 모든 법인에 동일 적용되지 않으니, 반드시 동일 조건으로 여러 상품을 대조해야 합니다.
이 보험은 법인 경비 처리와 세금 혜택에 직결됩니다. 법인세법상 업무용 승용차 비용을 인정받으려면 업무전용자동차보험 가입이 핵심 요건입니다. 미가입 시 차량 관련 비용의 업무사용금액이 0원으로 처리될 수 있습니다.
감가상각비 연 800만원 한도, 운행기록부 1,500만원 기준 외 2024년부터 고가 법인차량에 적용되는 연두색 전용번호판도 중요 세무 요건입니다. 결론적으로 법인차량자동차보험은 최저가보다 법인의 운행 환경과 세무상 이점을 모두 고려해 신중히 선택해야 합니다.
임직원 운전 범위, 필요한 보장, 업무전용보험 가입 여부 및 관련 법규 준수를 꼼꼼히 확인하여 불필요한 세금 부담을 줄이고 효율적인 법인 운영을 도모해야 합니다.
감가상각비 800만원 한도, 운행기록부 1,500만원 기준 외 2024년부터 고가 법인차량에 적용되는 연두색 전용번호판도 세무 요건입니다. 법인차량자동차보험은 단순 보험료 비교를 넘어섭니다.
법인차는 여러 임직원이 운전하므로 운전자 범위, 대인·대물 보장, 임직원 특약 등을 종합 고려해야 합니다. 다이렉트 상품이 저렴해도 모든 법인에 동일 적용되지 않으니, 반드시 동일 조건으로 여러 상품을 대조해야 합니다.
이 보험은 법인 경비 처리와 세금 혜택에 직결됩니다. 법인세법상 업무용 승용차 비용을 인정받으려면 업무전용자동차보험 가입이 핵심 요건입니다. 미가입 시 차량 관련 비용의 업무사용금액이 0원으로 처리될 수 있습니다.
감가상각비 연 800만원 한도, 운행기록부 1,500만원 기준 외 2024년부터 고가 법인차량에 적용되는 연두색 전용번호판도 중요 세무 요건입니다. 결론적으로 법인차량자동차보험은 최저가보다 법인의 운행 환경과 세무상 이점을 모두 고려해 신중히 선택해야 합니다.
임직원 운전 범위, 필요한 보장, 업무전용보험 가입 여부 및 관련 법규 준수를 꼼꼼히 확인하여 불필요한 세금 부담을 줄이고 효율적인 법인 운영을 도모해야 합니다.