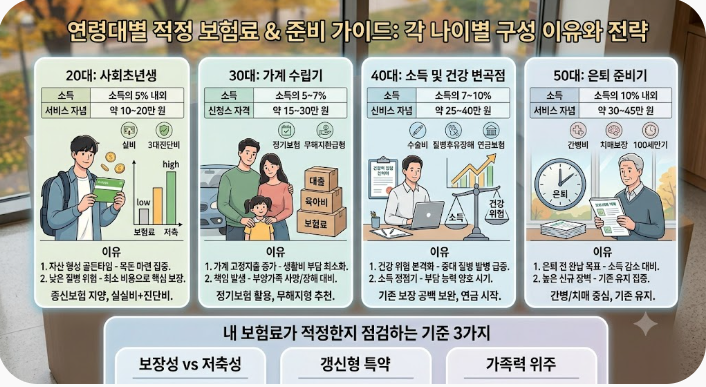
20대 적정 보장성 보험료는 소득의 5% 내외로 월 10~20만원 수준이며, 이는 질병 및 사고 위험도가 낮아 가장 저렴하게 보험에 가입할 수 있는 시기입니다.
사회초년생은 종신보험 등 무거운 보험보다는 실손보험과 3대 진단비를 우선하고, 저축 비중을 높여 시드머니를 모으는 것이 재정적으로 훨씬 유리합니다.
자동차보험의 경우 20대 초반은 나이와 짧은 가입경력으로 보험료가 높을 수 있으며, 경차라도 운전자 연령, 가입경력, 범위 등에 따라 금액이 크게 달라집니다. 많은 20대 사회초년생들이 매달 지출하는 보험료에 대해 고민합니다.
내가 내는 보험료가 적정한지, 혹은 너무 과하거나 부족한 것은 아닌지 궁금해하곤 합니다. 전문가들은 20대 적정 보장성 보험료를 가구 총 소득의 5% 내외, 즉 월 10만원에서 20만원 수준으로 권장합니다.
이 시기는 질병 및 사고 위험도가 가장 낮아 기본 보험료 자체가 저렴하므로, 적은 금액으로도 넓은 보장을 준비할 수 있는 골든타임입니다.
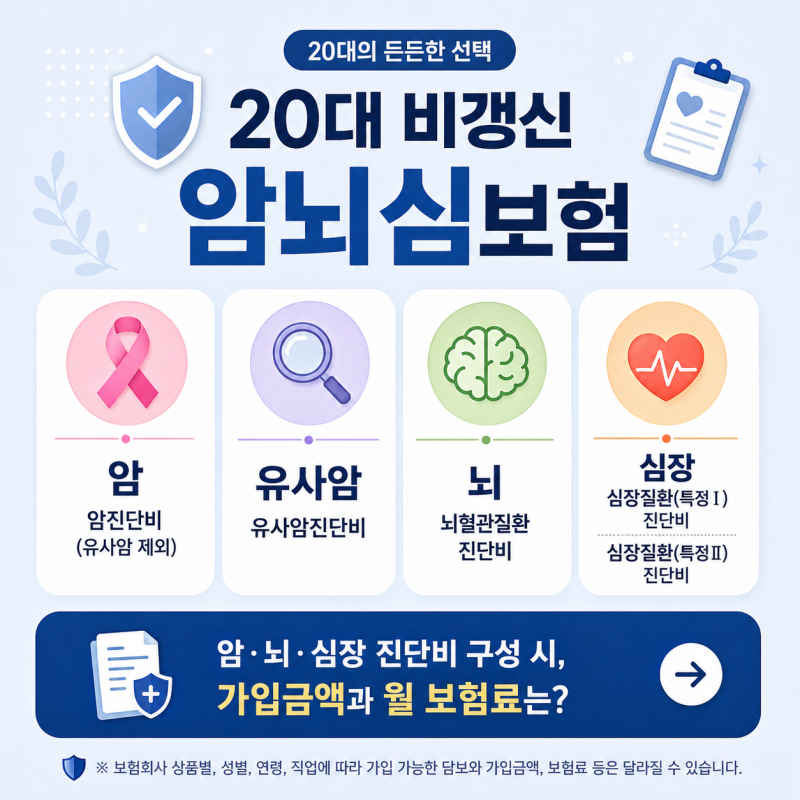
하지만 20대에게는 종신보험처럼 고액의 무거운 보험보다는 실손의료보험과 3대 진단비(암, 뇌, 심장)를 우선적으로 준비하고, 저축과 투자 비중을 최대한 높여 시드머니를 마련하는 것이 훨씬 유리합니다.
과도한 보험료 지출은 미래를 위한 목돈 마련에 큰 부담이 될 수 있으며, 중간에 해지할 경우 손실을 볼 확률이 높습니다. 특히 20대 자동차보험료는 나이, 가입경력, 운전자 범위, 차종, 담보 등 여러 요소가 복합적으로 작용하여 생각보다 높게 책정될 수 있습니다.
경차라고 해서 무조건 보험료가 저렴한 것은 아니며, 특히 20대 초반 운전자는 짧은 가입경력과 높은 연령 요율로 인해 보험료 부담이 커집니다. 만 나이 기준에 따라 20대 초반과 중후반의 보험료가 달라질 수 있으므로 생일이 지났다면 재조회하는 것이 좋습니다.
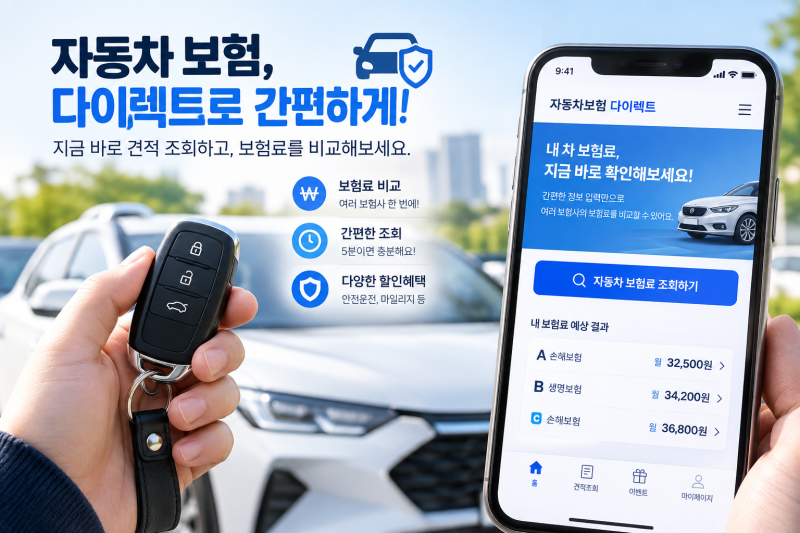
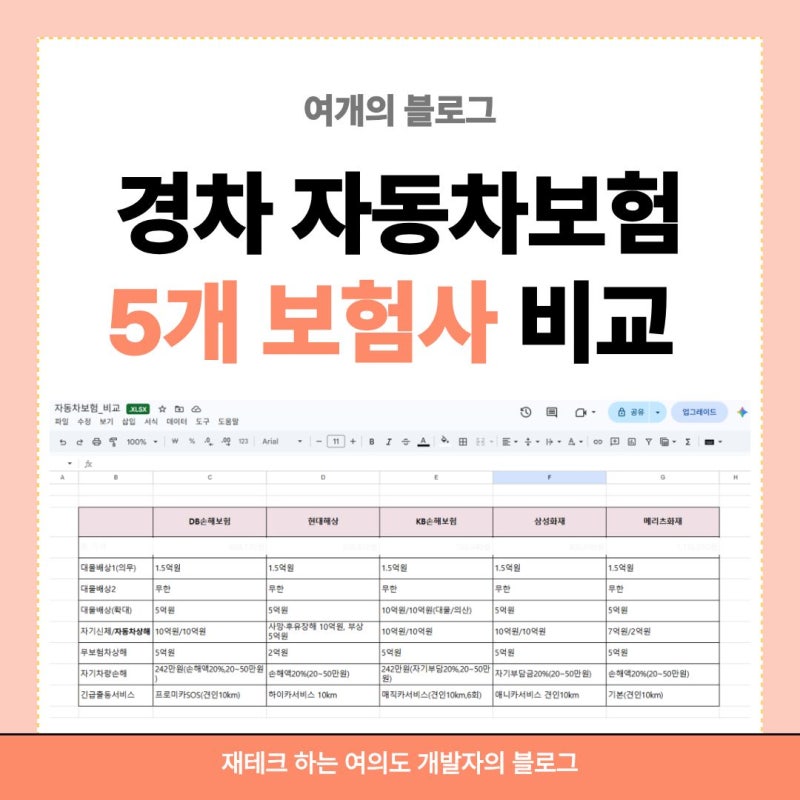
부모님 보험에 자녀를 추가하는 것이 항상 저렴한 것은 아니며, 운전자 범위 확대 등으로 기존 보험료가 오를 수 있으니 여러 회사 견적을 꼼꼼히 비교하는 것이 중요합니다.
결론적으로 20대 보험료는 무조건 아끼기보다는 자신의 소득과 상황에 맞춰 적절한 보장을 설계하고, 특히 자동차보험은 다양한 요소를 고려하여 여러 회사의 견적을 꼼꼼히 비교하는 지혜가 필요합니다.
불필요한 지출을 줄이고 효율적인 보험 설계를 통해 안정적인 미래를 준비하시길 바랍니다.
사회초년생은 종신보험 등 무거운 보험보다는 실손보험과 3대 진단비를 우선하고, 저축 비중을 높여 시드머니를 모으는 것이 재정적으로 훨씬 유리합니다.
자동차보험의 경우 20대 초반은 나이와 짧은 가입경력으로 보험료가 높을 수 있으며, 경차라도 운전자 연령, 가입경력, 범위 등에 따라 금액이 크게 달라집니다. 많은 20대 사회초년생들이 매달 지출하는 보험료에 대해 고민합니다.
내가 내는 보험료가 적정한지, 혹은 너무 과하거나 부족한 것은 아닌지 궁금해하곤 합니다. 전문가들은 20대 적정 보장성 보험료를 가구 총 소득의 5% 내외, 즉 월 10만원에서 20만원 수준으로 권장합니다.
이 시기는 질병 및 사고 위험도가 가장 낮아 기본 보험료 자체가 저렴하므로, 적은 금액으로도 넓은 보장을 준비할 수 있는 골든타임입니다.
하지만 20대에게는 종신보험처럼 고액의 무거운 보험보다는 실손의료보험과 3대 진단비(암, 뇌, 심장)를 우선적으로 준비하고, 저축과 투자 비중을 최대한 높여 시드머니를 마련하는 것이 훨씬 유리합니다.
과도한 보험료 지출은 미래를 위한 목돈 마련에 큰 부담이 될 수 있으며, 중간에 해지할 경우 손실을 볼 확률이 높습니다. 특히 20대 자동차보험료는 나이, 가입경력, 운전자 범위, 차종, 담보 등 여러 요소가 복합적으로 작용하여 생각보다 높게 책정될 수 있습니다.
경차라고 해서 무조건 보험료가 저렴한 것은 아니며, 특히 20대 초반 운전자는 짧은 가입경력과 높은 연령 요율로 인해 보험료 부담이 커집니다. 만 나이 기준에 따라 20대 초반과 중후반의 보험료가 달라질 수 있으므로 생일이 지났다면 재조회하는 것이 좋습니다.
부모님 보험에 자녀를 추가하는 것이 항상 저렴한 것은 아니며, 운전자 범위 확대 등으로 기존 보험료가 오를 수 있으니 여러 회사 견적을 꼼꼼히 비교하는 것이 중요합니다.
결론적으로 20대 보험료는 무조건 아끼기보다는 자신의 소득과 상황에 맞춰 적절한 보장을 설계하고, 특히 자동차보험은 다양한 요소를 고려하여 여러 회사의 견적을 꼼꼼히 비교하는 지혜가 필요합니다.
불필요한 지출을 줄이고 효율적인 보험 설계를 통해 안정적인 미래를 준비하시길 바랍니다.