어린이보험은 월 6~8만원 선의 적정 납입료로 비갱신형 100세 만기 보장을 설계할 수 있습니다. 무해지 구조를 활용하면 납입료를 절감하면서도 필요한 보장을 충분히 확보할 수 있습니다.
단순히 금액만 비교하기보다 보장 기간, 납입 기간, 진단비 범위 등 세부 구성을 면밀히 확인해야 합니다.
어린이보험은 자녀의 미래 건강을 위한 필수적인 준비이지만, 막상 가입을 고려하면 복잡한 보장 내용과 다양한 보험사의 상품, 그리고 가장 중요한 어린이보험가격 때문에 많은 부모님이 고민에 빠집니다.
단순히 월 납입료만 보고 결정하기보다는 아이의 나이와 성장 단계에 맞는 적절한 보장 설계와 합리적인 비용 책정 기준을 이해하는 것이 중요합니다.
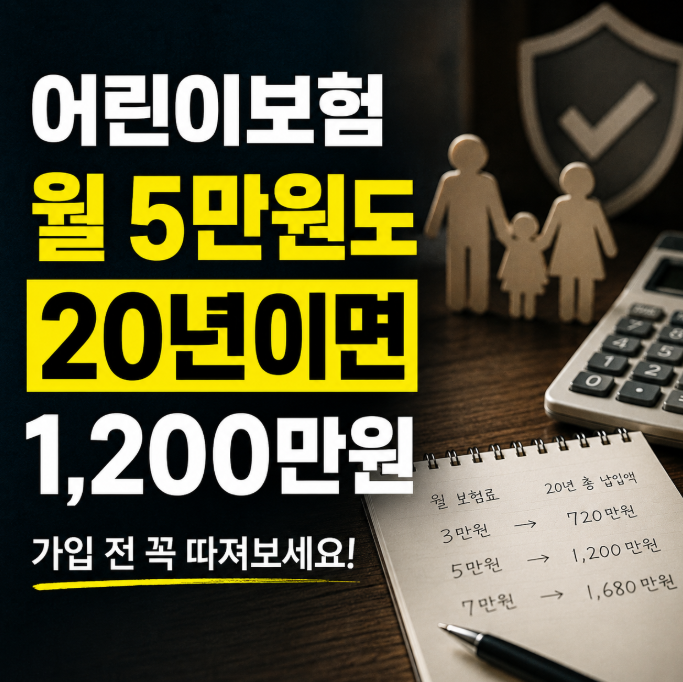
특히 3세, 6세 영유아 시기에는 월 6~8만원 선의 예산으로도 20년 납입 기간을 무난히 완주하며 아이가 성장하며 만날 수 있는 중대 위험들을 빈틈없이 커버할 수 있는 설계가 가능하다고 전문가들은 조언합니다.
어린이보험의 가격을 효과적으로 낮추는 방법 중 하나는 '무해지환급형' 구조를 활용하는 것입니다. 이는 납입 기간 중 해지 시 환급금이 없는 대신, 일반 표준형보다 낮은 보험료를 적용받아 전체적인 납입 부담을 크게 줄일 수 있습니다.
하지만 단순히 무해지형이라고 해서 모든 것이 해결되는 것은 아닙니다. 비갱신형 100세 만기 보장을 선호하는 경우가 많지만, 비갱신형이라 해도 모든 특약이 동일한 방식으로 운영되는 것은 아니므로 세부적인 보장 기간과 범위를 꼼꼼히 확인해야 합니다.
현대해상, 삼성화재, DB손해보험, KB손해보험 등 여러 보험사의 상품을 비교하며 진단비, 수술비 구성 등 핵심 담보를 중심으로 살펴보는 지혜가 필요합니다. 결론적으로 어린이보험가격은 단순히 금액만으로 판단할 문제가 아닙니다.
여러 보험사의 설계안을 받아보면 같은 금액이라도 보장 기간, 납입 기간, 진단비 범위, 수술비 구성이 천차만별임을 알 수 있습니다. 아이의 성장 과정에 필요한 보장을 충분히 담으면서도 가계에 부담이 되지 않는 지속 가능한 납입료를 찾는 균형 잡힌 접근이 중요합니다.
불필요한 특약은 과감히 제외하고, 꼭 필요한 핵심 보장에 집중하여 장기적으로 유지할 수 있는 설계를 선택하는 것이 현명한 자녀 보험 가입의 핵심이라 할 수 있습니다. 이처럼 신중한 비교와 분석을 통해 우리 아이에게 가장 적합한 보험을 찾아주는 것이 부모의 역할입니다.
단순히 금액만 비교하기보다 보장 기간, 납입 기간, 진단비 범위 등 세부 구성을 면밀히 확인해야 합니다.
어린이보험은 자녀의 미래 건강을 위한 필수적인 준비이지만, 막상 가입을 고려하면 복잡한 보장 내용과 다양한 보험사의 상품, 그리고 가장 중요한 어린이보험가격 때문에 많은 부모님이 고민에 빠집니다.
단순히 월 납입료만 보고 결정하기보다는 아이의 나이와 성장 단계에 맞는 적절한 보장 설계와 합리적인 비용 책정 기준을 이해하는 것이 중요합니다.
특히 3세, 6세 영유아 시기에는 월 6~8만원 선의 예산으로도 20년 납입 기간을 무난히 완주하며 아이가 성장하며 만날 수 있는 중대 위험들을 빈틈없이 커버할 수 있는 설계가 가능하다고 전문가들은 조언합니다.
어린이보험의 가격을 효과적으로 낮추는 방법 중 하나는 '무해지환급형' 구조를 활용하는 것입니다. 이는 납입 기간 중 해지 시 환급금이 없는 대신, 일반 표준형보다 낮은 보험료를 적용받아 전체적인 납입 부담을 크게 줄일 수 있습니다.
하지만 단순히 무해지형이라고 해서 모든 것이 해결되는 것은 아닙니다. 비갱신형 100세 만기 보장을 선호하는 경우가 많지만, 비갱신형이라 해도 모든 특약이 동일한 방식으로 운영되는 것은 아니므로 세부적인 보장 기간과 범위를 꼼꼼히 확인해야 합니다.
현대해상, 삼성화재, DB손해보험, KB손해보험 등 여러 보험사의 상품을 비교하며 진단비, 수술비 구성 등 핵심 담보를 중심으로 살펴보는 지혜가 필요합니다. 결론적으로 어린이보험가격은 단순히 금액만으로 판단할 문제가 아닙니다.
여러 보험사의 설계안을 받아보면 같은 금액이라도 보장 기간, 납입 기간, 진단비 범위, 수술비 구성이 천차만별임을 알 수 있습니다. 아이의 성장 과정에 필요한 보장을 충분히 담으면서도 가계에 부담이 되지 않는 지속 가능한 납입료를 찾는 균형 잡힌 접근이 중요합니다.
불필요한 특약은 과감히 제외하고, 꼭 필요한 핵심 보장에 집중하여 장기적으로 유지할 수 있는 설계를 선택하는 것이 현명한 자녀 보험 가입의 핵심이라 할 수 있습니다. 이처럼 신중한 비교와 분석을 통해 우리 아이에게 가장 적합한 보험을 찾아주는 것이 부모의 역할입니다.