
휴대폰 보험은 파손이나 분실 시 수리비 부담을 줄여주지만, 가입 조건과 청구 절차를 정확히 알아야 합니다. 보험 가입은 새 휴대폰 개통 후 60일 이내에만 가능하며, 기기 상태가 온전해야 승인됩니다.
통신사별 자기부담금 산정 방식이 다르므로, 수리 전 반드시 본인이 가입한 보험의 보상 조건을 확인해야 합니다. 스마트폰 출고가 상승으로 수리비 부담이 커지며 휴대폰 보험 가입은 필수가 되었습니다. 하지만 가입만큼 중요한 것이 정확한 청구 절차와 보상 기준 이해입니다.
많은 사용자가 예상치 못한 자기부담금이나 복잡한 절차로 어려움을 겪습니다. 휴대폰 보험 가입 시 가장 주의할 점은 엄격한 가입 조건입니다. 새 스마트폰 개통일로부터 60일 이내에만 신청 가능하며, 가입 시 기기 상태가 온전해야 승인됩니다.
이미 액정이 깨지거나 기능 고장 단말기는 심사에서 제외되므로, 제품 개봉 직후 깨끗한 상태일 때 등록하는 것이 안전합니다. 가입 신청 시에는 스마트폰 앞면, 뒷면, 화면 작동 여부를 촬영하여 업로드하는 기기 검수 절차를 거쳐야 합니다.
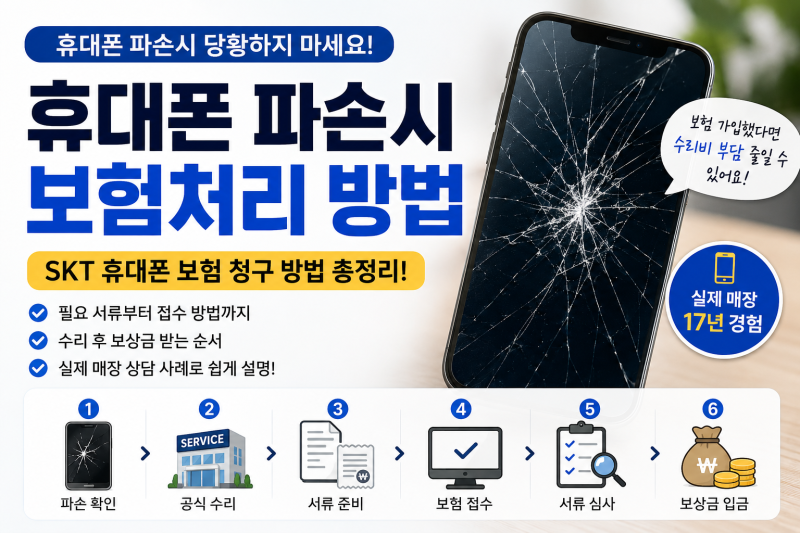
실제 휴대폰 파손이나 분실 사고 발생 시 보험 청구는 수리 후 진행이 일반적입니다. 먼저 공식 서비스센터에서 수리받고, 수리내역서와 영수증을 준비한 뒤 보험사에 접수합니다. 이때 가장 중요한 것은 통신사별로 상이한 자기부담금 산정 방식입니다.
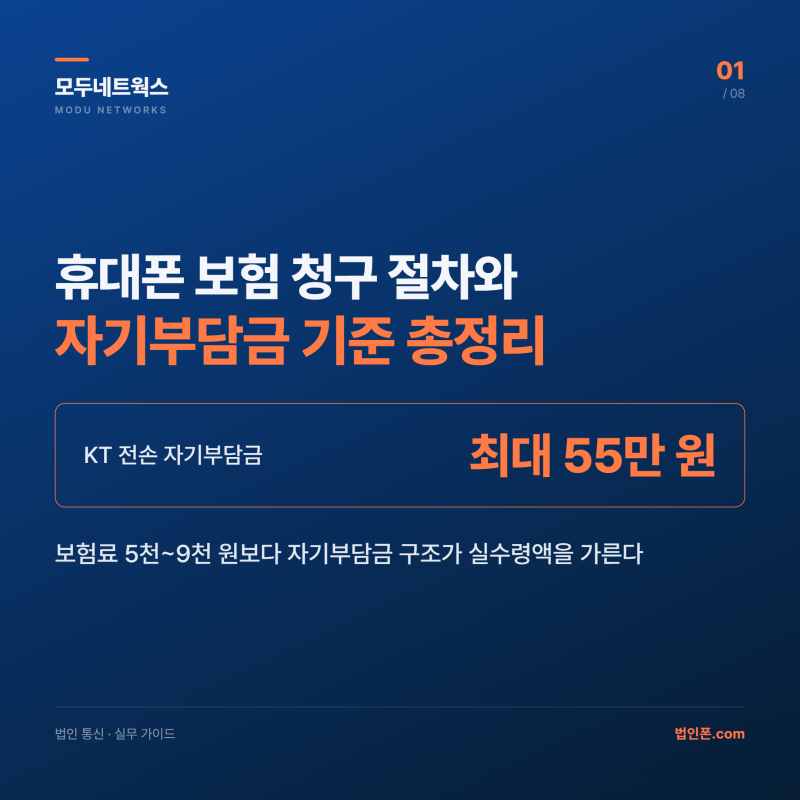
SKT는 수리비의 25~30%를, KT는 파손 최대 16만 원, 분실 최대 55만 원의 정액 구간을 적용합니다. 따라서 보험 청구 전 반드시 본인 보험의 보상 조건을 확인하여 예상치 못한 자기부담금 폭탄을 피하는 것이 현명합니다.
통신사별 자기부담금 산정 방식이 다르므로, 수리 전 반드시 본인이 가입한 보험의 보상 조건을 확인해야 합니다. 스마트폰 출고가 상승으로 수리비 부담이 커지며 휴대폰 보험 가입은 필수가 되었습니다. 하지만 가입만큼 중요한 것이 정확한 청구 절차와 보상 기준 이해입니다.
많은 사용자가 예상치 못한 자기부담금이나 복잡한 절차로 어려움을 겪습니다. 휴대폰 보험 가입 시 가장 주의할 점은 엄격한 가입 조건입니다. 새 스마트폰 개통일로부터 60일 이내에만 신청 가능하며, 가입 시 기기 상태가 온전해야 승인됩니다.
이미 액정이 깨지거나 기능 고장 단말기는 심사에서 제외되므로, 제품 개봉 직후 깨끗한 상태일 때 등록하는 것이 안전합니다. 가입 신청 시에는 스마트폰 앞면, 뒷면, 화면 작동 여부를 촬영하여 업로드하는 기기 검수 절차를 거쳐야 합니다.
실제 휴대폰 파손이나 분실 사고 발생 시 보험 청구는 수리 후 진행이 일반적입니다. 먼저 공식 서비스센터에서 수리받고, 수리내역서와 영수증을 준비한 뒤 보험사에 접수합니다. 이때 가장 중요한 것은 통신사별로 상이한 자기부담금 산정 방식입니다.
SKT는 수리비의 25~30%를, KT는 파손 최대 16만 원, 분실 최대 55만 원의 정액 구간을 적용합니다. 따라서 보험 청구 전 반드시 본인 보험의 보상 조건을 확인하여 예상치 못한 자기부담금 폭탄을 피하는 것이 현명합니다.