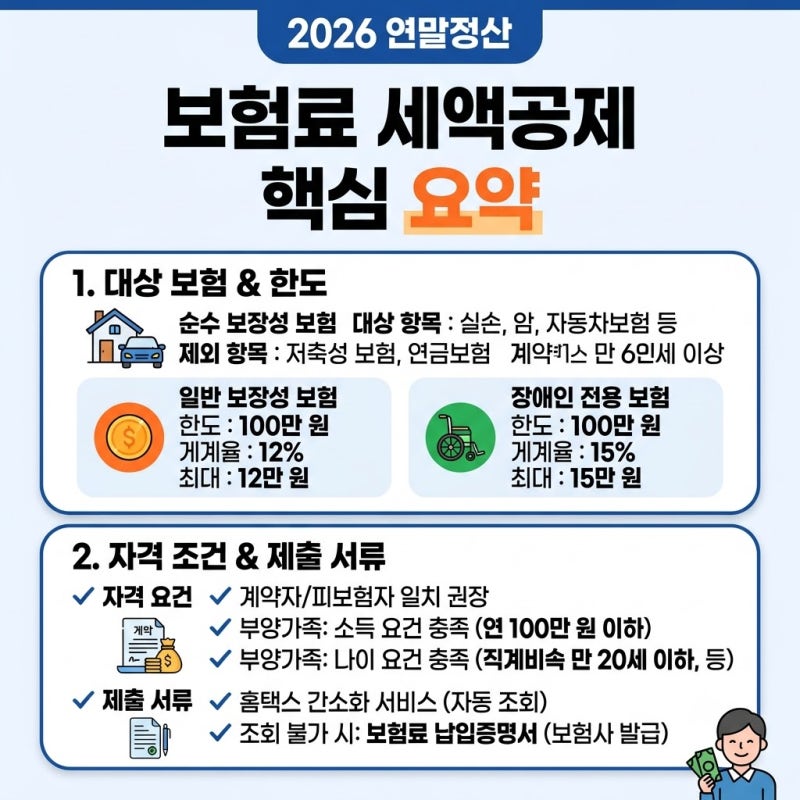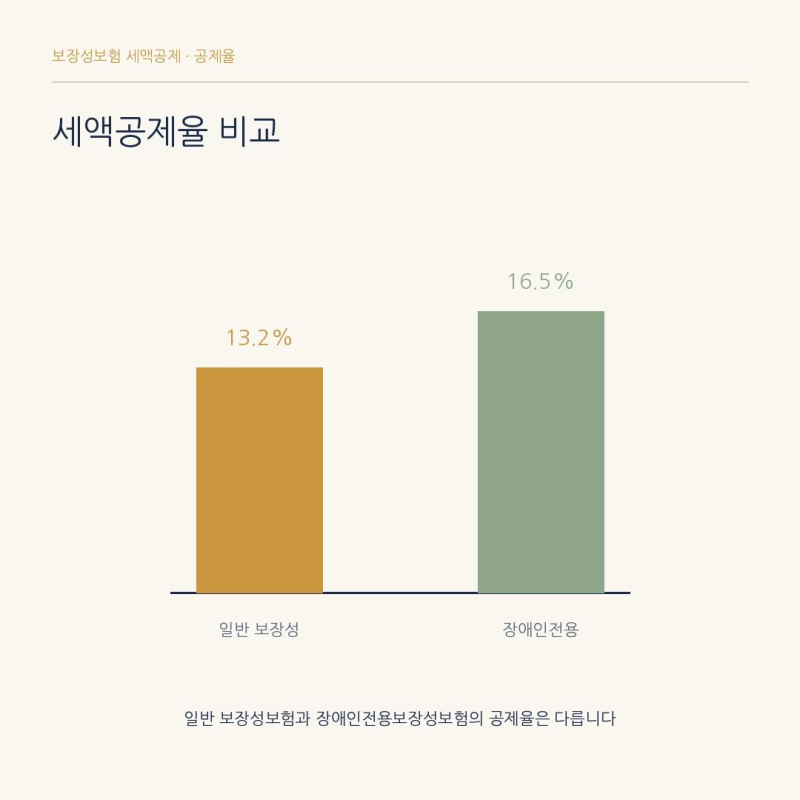


보장성보험 세액공제는 연 100만원 한도로, 납부액의 12%를 공제받을 수 있습니다. 납부액이 100만원을 초과해도 최대 공제액은 12만원이며, 장애인전용 보험은 15만원입니다.
자동차보험도 공제 대상에 포함될 수 있으나, 저축성보험은 제외되며 기본공제 대상 가족의 보험료만 공제 가능합니다. 많은 직장인이 연말정산 시 보장성보험료 세액공제에 대해 궁금해하지만, 정확한 기준을 몰라 손해를 보는 경우가 많습니다.
특히 납부액이 많을수록 공제액도 늘어날 것이라는 오해가 흔합니다. 일반 보장성보험은 연 100만원 한도 내에서 납부액의 12%를 세액공제합니다. 즉, 아무리 많은 보험료를 내도 최대 12만원까지만 공제받을 수 있습니다.
장애인전용 보장성보험은 15% 공제율이 적용되어 최대 15만원까지 가능합니다. 흔히 말하는 "100만원 공제"라는 표현은 세금에서 100만원을 직접 빼준다는 의미가 아니라, 세액공제 계산에 인정되는 보험료의 최대 금액이 100만원이라는 뜻입니다.
실제 세액공제액은 그 금액의 12% 또는 15%입니다. 실손의료보험, 암보험, 종신보험 등 보장을 목적으로 하는 보험이 해당됩니다. 의외로 자동차보험도 포함될 수 있으니 연말정산 시 확인이 필요합니다.
반면, 만기에 돌려받는 돈이 있는 저축성보험이나 연금저축보험은 세액공제 대상에서 제외됩니다. 보험료를 납부한 본인과 기본공제 대상 가족의 보험료만 공제받을 수 있습니다.
소득이 있어 기본공제 대상이 아닌 배우자나 부모님이 직접 낸 보험료는 본인이 대신 냈더라도 공제 대상이 아닙니다. 보장성보험 세액공제는 납부액이 아닌 100만원 한도 내에서 공제율이 적용된다는 점을 명확히 이해하는 것이 중요합니다.
연말정산 간소화 자료를 꼼꼼히 확인하여 놓치는 공제 항목이 없는지 점검하고, 불필요한 추가 보험 가입보다는 현재 납부 중인 보험료의 공제 여부를 확인하는 것이 현명한 절세 전략입니다.
자동차보험도 공제 대상에 포함될 수 있으나, 저축성보험은 제외되며 기본공제 대상 가족의 보험료만 공제 가능합니다. 많은 직장인이 연말정산 시 보장성보험료 세액공제에 대해 궁금해하지만, 정확한 기준을 몰라 손해를 보는 경우가 많습니다.
특히 납부액이 많을수록 공제액도 늘어날 것이라는 오해가 흔합니다. 일반 보장성보험은 연 100만원 한도 내에서 납부액의 12%를 세액공제합니다. 즉, 아무리 많은 보험료를 내도 최대 12만원까지만 공제받을 수 있습니다.
장애인전용 보장성보험은 15% 공제율이 적용되어 최대 15만원까지 가능합니다. 흔히 말하는 "100만원 공제"라는 표현은 세금에서 100만원을 직접 빼준다는 의미가 아니라, 세액공제 계산에 인정되는 보험료의 최대 금액이 100만원이라는 뜻입니다.
실제 세액공제액은 그 금액의 12% 또는 15%입니다. 실손의료보험, 암보험, 종신보험 등 보장을 목적으로 하는 보험이 해당됩니다. 의외로 자동차보험도 포함될 수 있으니 연말정산 시 확인이 필요합니다.
반면, 만기에 돌려받는 돈이 있는 저축성보험이나 연금저축보험은 세액공제 대상에서 제외됩니다. 보험료를 납부한 본인과 기본공제 대상 가족의 보험료만 공제받을 수 있습니다.
소득이 있어 기본공제 대상이 아닌 배우자나 부모님이 직접 낸 보험료는 본인이 대신 냈더라도 공제 대상이 아닙니다. 보장성보험 세액공제는 납부액이 아닌 100만원 한도 내에서 공제율이 적용된다는 점을 명확히 이해하는 것이 중요합니다.
연말정산 간소화 자료를 꼼꼼히 확인하여 놓치는 공제 항목이 없는지 점검하고, 불필요한 추가 보험 가입보다는 현재 납부 중인 보험료의 공제 여부를 확인하는 것이 현명한 절세 전략입니다.