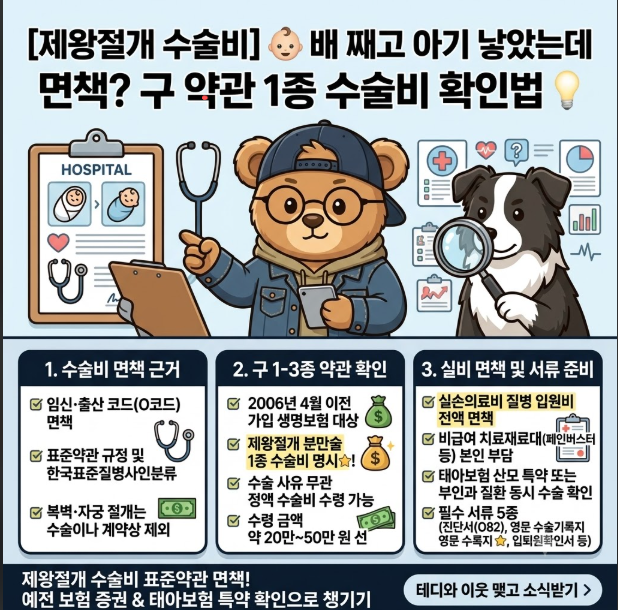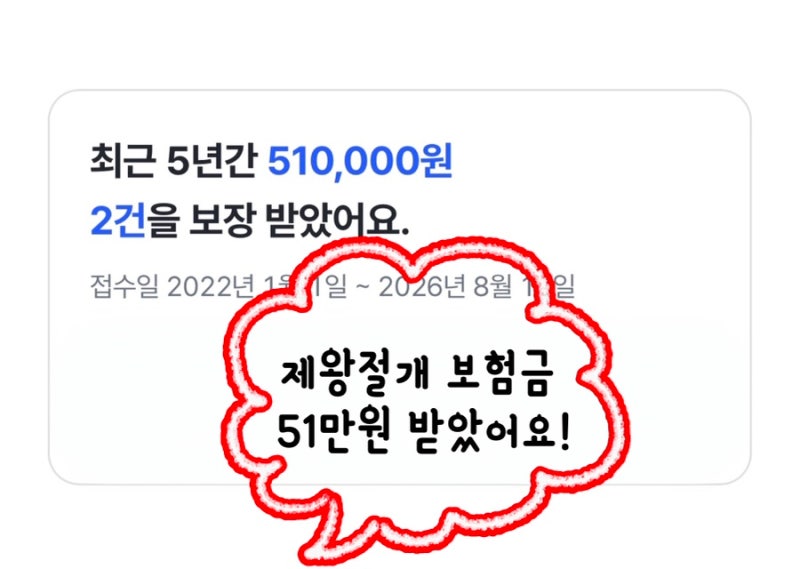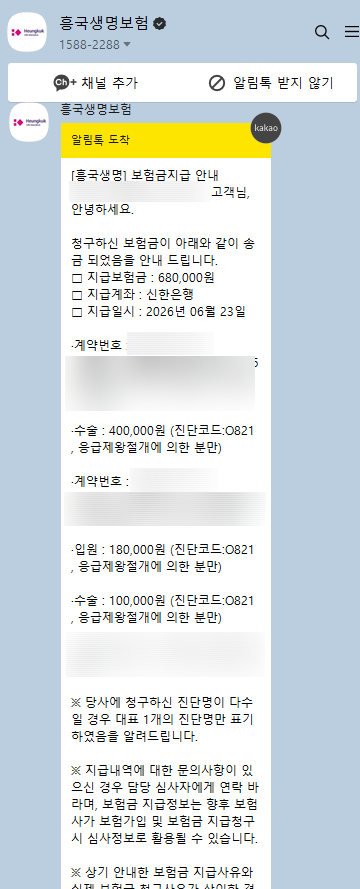

제왕절개 수술비는 가입한 보험의 종류와 약관에 따라 보험금 청구가 가능합니다. 실손보험에서는 제외될 수 있으나, 질병수술비나 수술특약으로 포괄수가제와 무관하게 51만원까지 지급받은 사례가 있습니다.
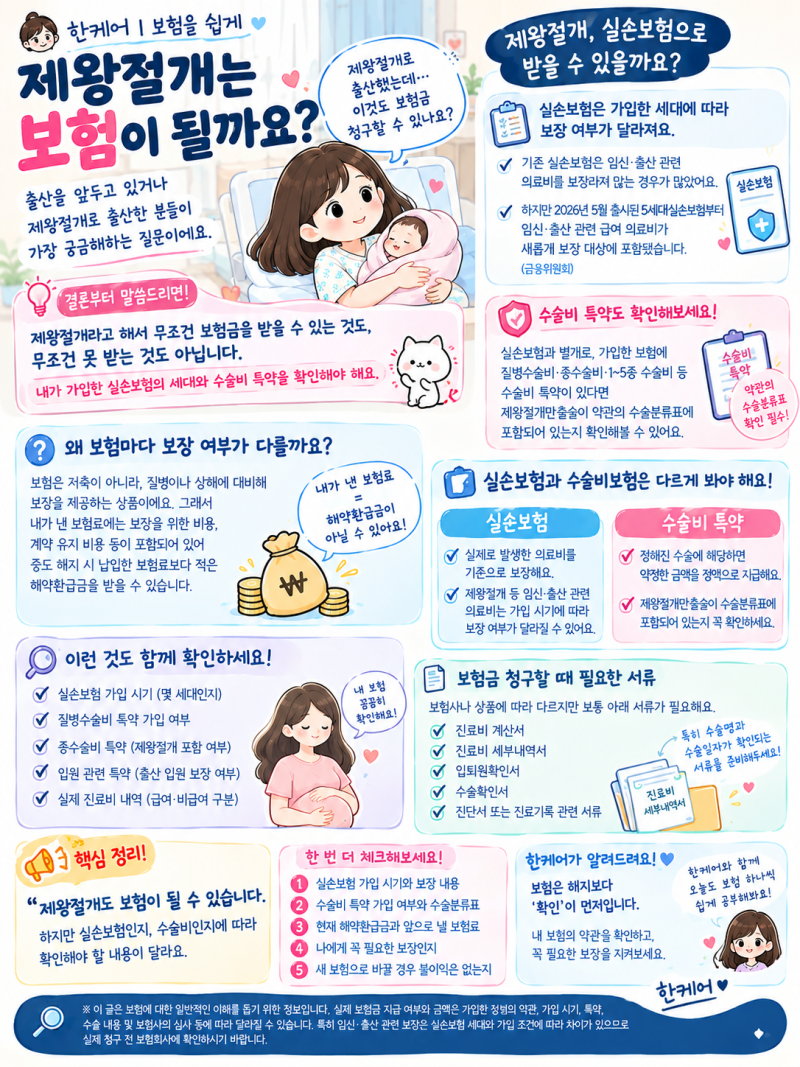
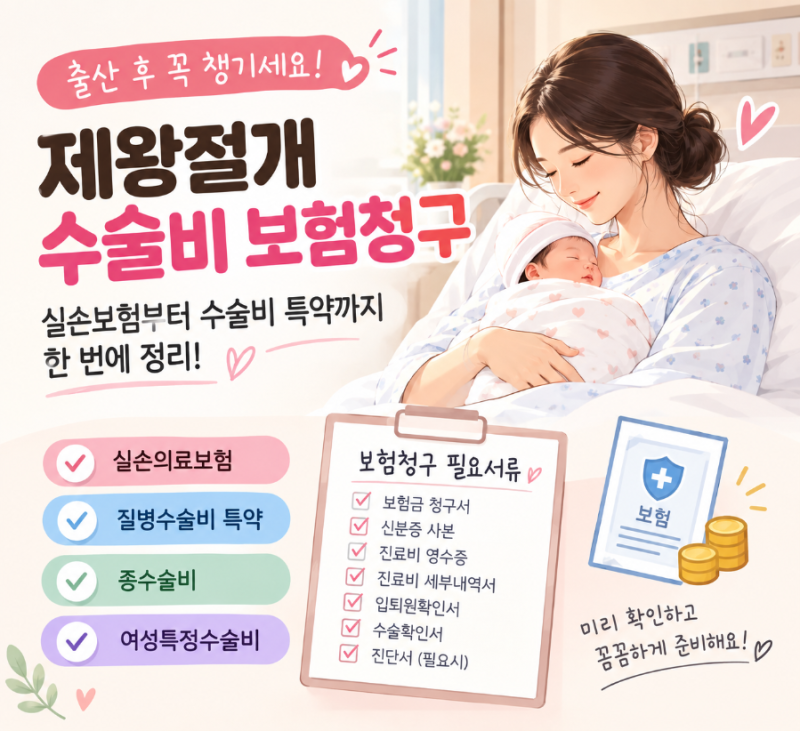
보험금 청구 시에는 진단명, 질병분류기호(O39, O82), 수술내용이 명확히 기재된 진료비 계산서, 입퇴원확인서, 수술확인서 등의 서류가 필요합니다. 제왕절개 수술 후 보험금 청구 가능 여부에 대해 많은 산모들이 궁금해합니다.
제왕절개는 의료기관 수술이지만, 모든 보험에서 자동으로 보장되는 것은 아닙니다. 가입한 보험의 종류와 약관을 면밀히 확인해야 하며, 특히 실손의료보험은 임신 및 출산 관련 보장이 제외되는 경우가 많아 약관 확인이 필수적입니다.
하지만 실손보험이 아니더라도 질병수술비나 특정 수술 특약 등을 통해 보험금을 지급받을 수 있습니다. 실제로 포괄수가제가 적용되는 제왕절개임에도 불구하고 특정 질병코드(O39, O82)로 51만원의 보험금을 수령한 사례도 있습니다.
이는 포괄수가제가 건강보험 진료비 산정 방식일 뿐, 민간보험 지급과는 별개임을 보여줍니다. 보험금 청구 시에는 진단명, 질병분류기호, 수술내용이 명확히 기재된 진료비 계산서, 입퇴원확인서, 수술확인서 등의 서류를 준비해야 합니다.
따라서 제왕절개 후 보험금 청구를 고려한다면, 본인의 보험증권과 약관을 꼼꼼히 살펴보고 의료기관 서류를 바탕으로 보험사에 문의하는 것이 현명합니다. 예상치 못한 보험금을 받을 수도 있으니, 포기하지 말고 적극적으로 확인해보시길 바랍니다.
보험금 청구 시에는 진단명, 질병분류기호(O39, O82), 수술내용이 명확히 기재된 진료비 계산서, 입퇴원확인서, 수술확인서 등의 서류가 필요합니다. 제왕절개 수술 후 보험금 청구 가능 여부에 대해 많은 산모들이 궁금해합니다.
제왕절개는 의료기관 수술이지만, 모든 보험에서 자동으로 보장되는 것은 아닙니다. 가입한 보험의 종류와 약관을 면밀히 확인해야 하며, 특히 실손의료보험은 임신 및 출산 관련 보장이 제외되는 경우가 많아 약관 확인이 필수적입니다.
하지만 실손보험이 아니더라도 질병수술비나 특정 수술 특약 등을 통해 보험금을 지급받을 수 있습니다. 실제로 포괄수가제가 적용되는 제왕절개임에도 불구하고 특정 질병코드(O39, O82)로 51만원의 보험금을 수령한 사례도 있습니다.
이는 포괄수가제가 건강보험 진료비 산정 방식일 뿐, 민간보험 지급과는 별개임을 보여줍니다. 보험금 청구 시에는 진단명, 질병분류기호, 수술내용이 명확히 기재된 진료비 계산서, 입퇴원확인서, 수술확인서 등의 서류를 준비해야 합니다.
따라서 제왕절개 후 보험금 청구를 고려한다면, 본인의 보험증권과 약관을 꼼꼼히 살펴보고 의료기관 서류를 바탕으로 보험사에 문의하는 것이 현명합니다. 예상치 못한 보험금을 받을 수도 있으니, 포기하지 말고 적극적으로 확인해보시길 바랍니다.