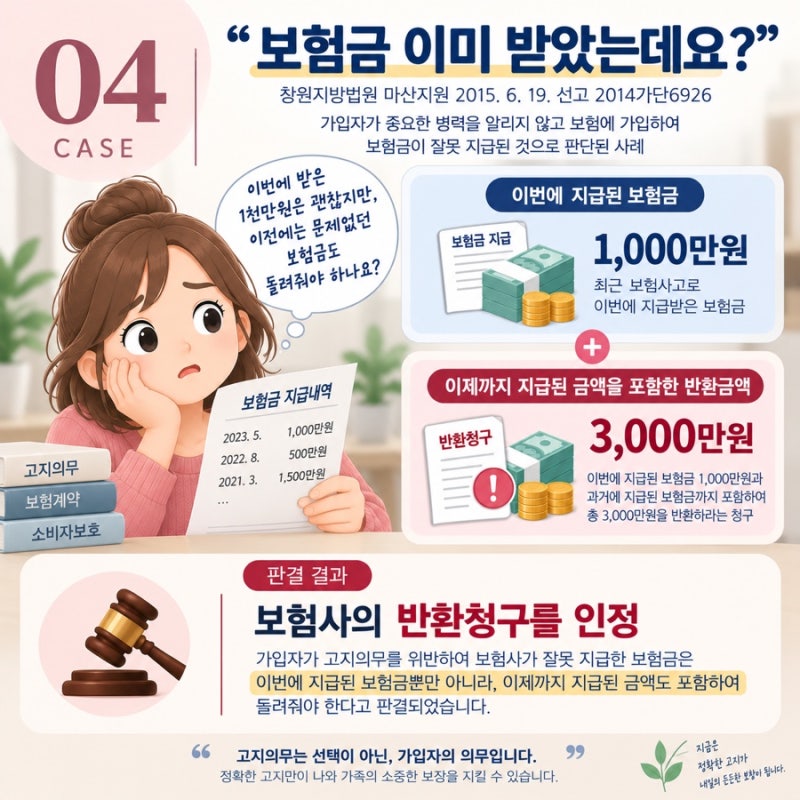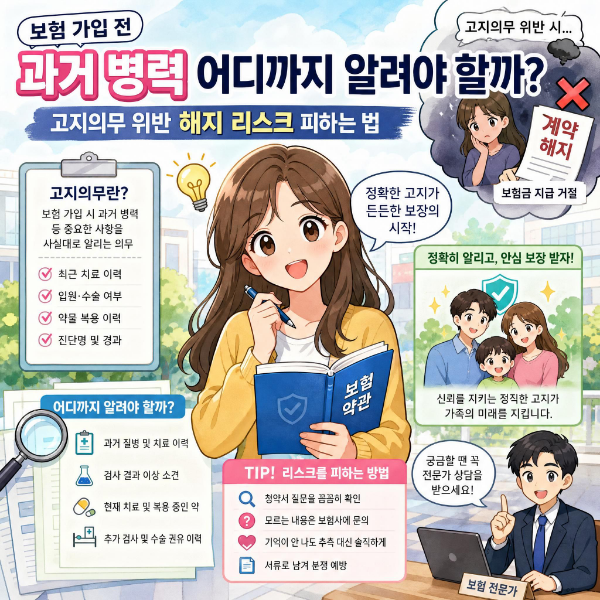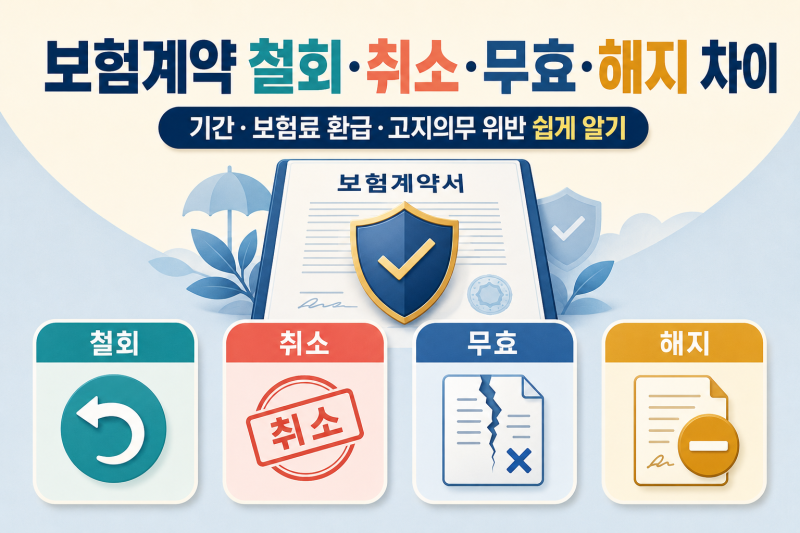


보험 가입 시 고지의무 위반은 보험 계약 해지나 보험금 지급 거절로 이어질 수 있어 매우 중요한 부분입니다. 특히 2024년 4월 1일 청약서 개정 이후 서면으로 교부된 질병 의심 소견까지 고지 대상에 포함되면서, 건강검진 결과지의 ‘이상 소견’ 미고지로 인한 분쟁이 증가하고 있습니다. 보험회사는 가입자의 건강 상태, 과거 병력, 직업 등 중요한 사항을 바탕으로 위험을 평가하므로, 이를 사실대로 알리는 것은 법적 의무입니다.
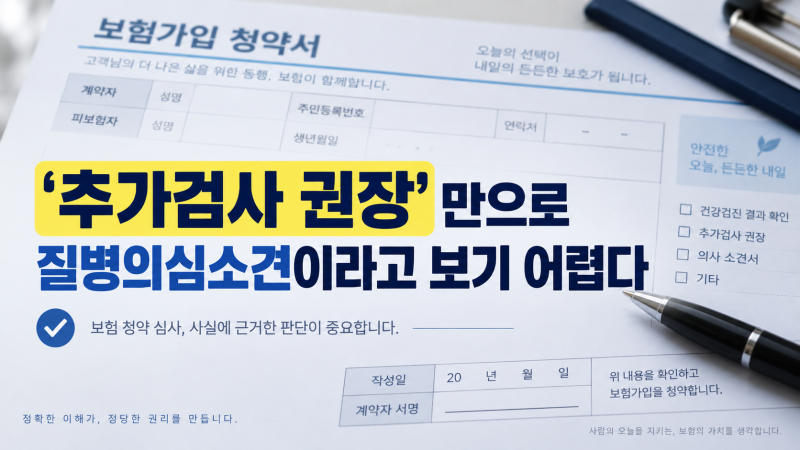
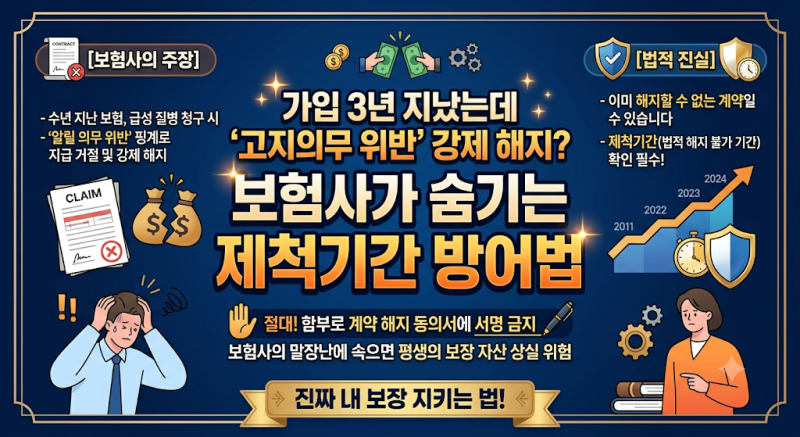
하지만 건강검진 결과지의 ‘이상 소견’이나 ‘추가검사 필요’ 문구만으로 고지의무 위반이 당연히 인정되는 것은 아닙니다. 실제 사례에서는 의학적 인과관계 반증을 통해 암보험금 전액이 지급되기도 했습니다. 소견의 의미, 추가 검사 및 치료 여부, 그리고 청구 질병과의 의학적 관련성을 구체적으로 따져봐야 하며, 단순 착오나 미미한 부주의는 위반으로 간주되지 않을 수 있습니다. 보험회사의 과실이 있거나 가입 후 3년이 경과한 경우에는 계약 해지가 불가한 경우도 있습니다.
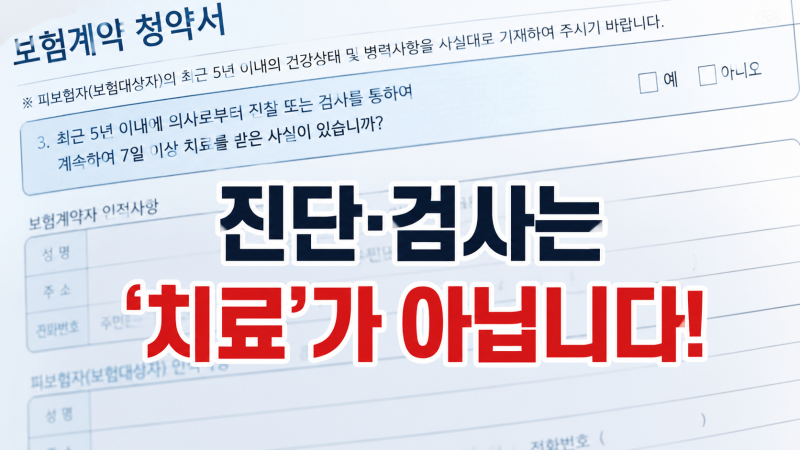
고지의무 위반으로 인한 보험금 분쟁 시에는 보험사의 부지급 통보가 항상 정당한 것은 아니므로, 법적 방어 및 구제 기준을 정확히 아는 것이 중요합니다. 특히 ‘진단·검사는 치료가 아니다’라는 판례처럼, 추가 검사나 추적 관찰은 고지의무 대상이 아닐 수 있습니다. 보험 가입 전 과거 병력 고지 범위와 직업 변경 통지 의무 등 실전 대응법을 숙지하여 억울하게 보험금을 거절당하는 일이 없도록 주의해야 합니다.