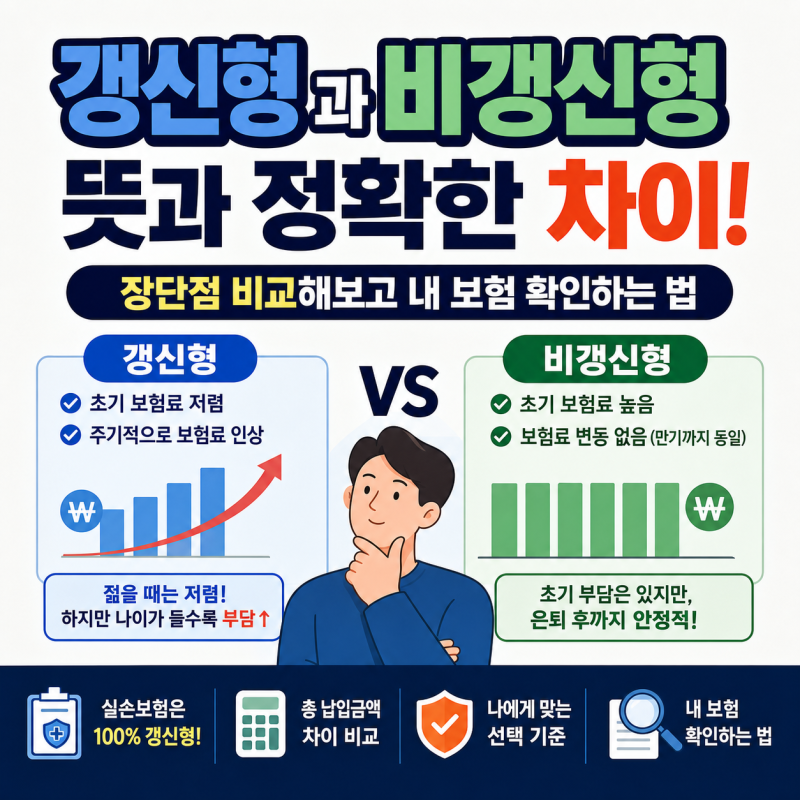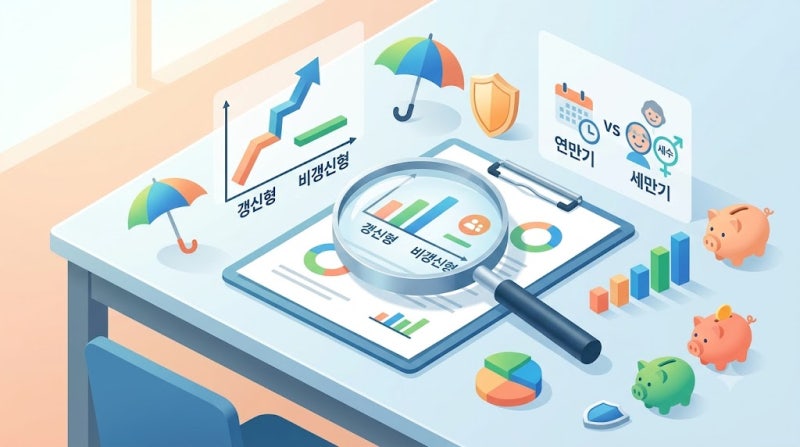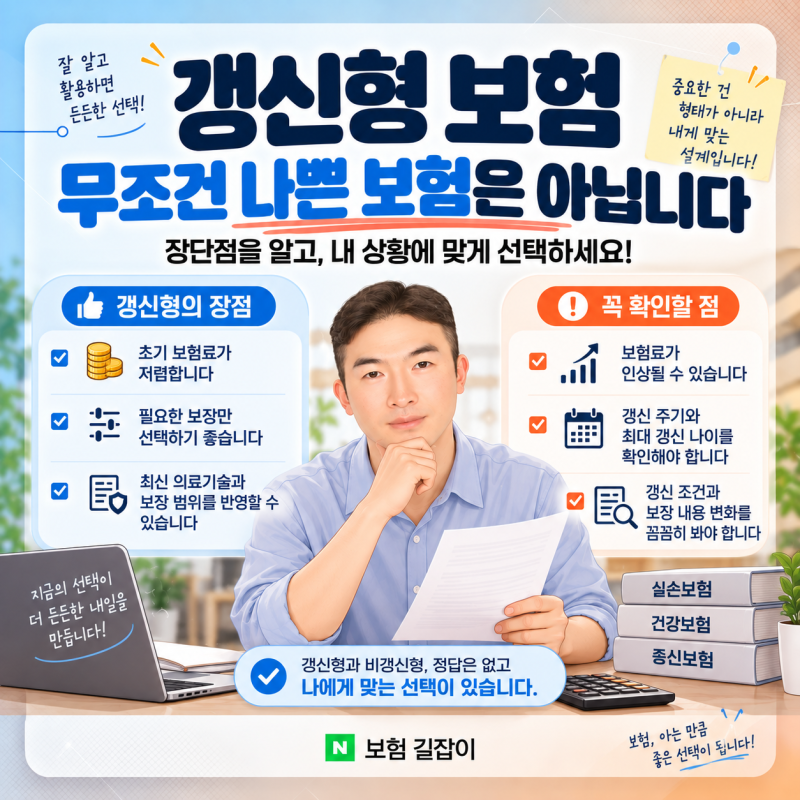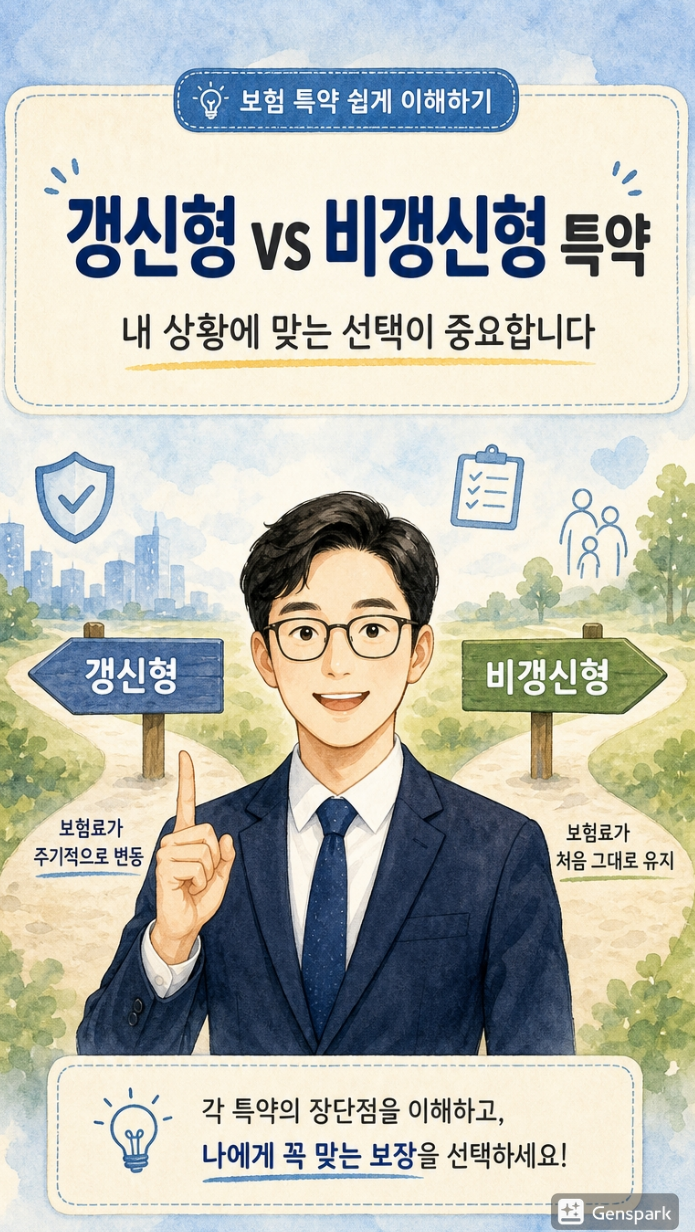
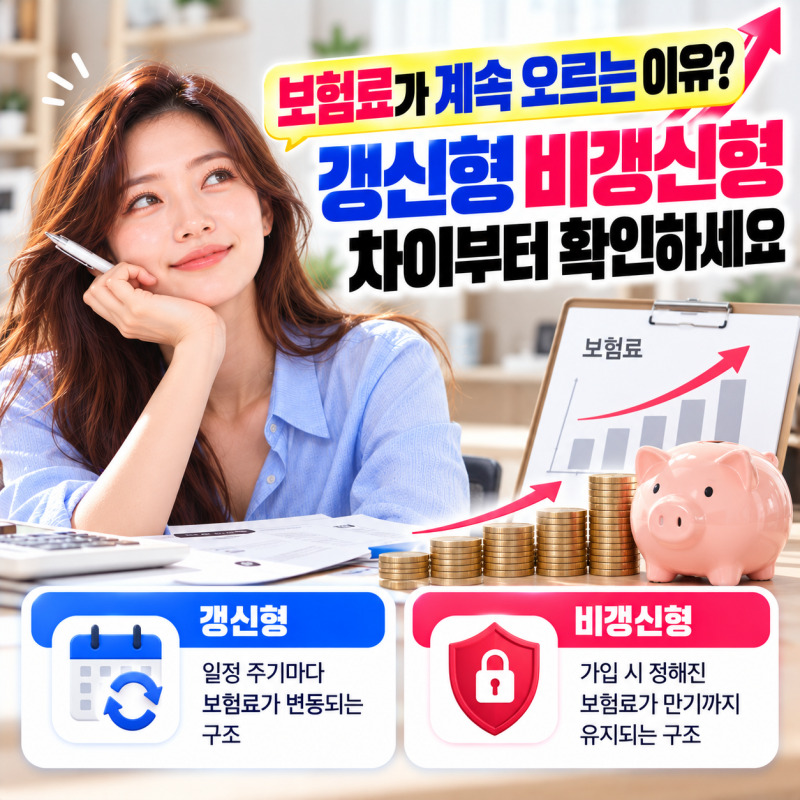
보험 갱신형은 가입 초기 보험료가 상대적으로 저렴하지만, 정해진 갱신 주기마다 보험료가 인상되는 구조를 가지고 있습니다. 이는 피보험자의 연령 증가에 따른 위험률 상승과 보험사의 손해율 변화가 반영되기 때문입니다. 특히 사회초년생처럼 당장 월 고정 지출을 최소화해야 하는 경우나 특정 기간 동안만 보장을 크게 늘리고 싶을 때 유용하게 활용될 수 있습니다. 많은 블로거들은 갱신형과 비갱신형의 본질적인 차이를 이해하는 것이 중요하다고 강조합니다.
실제 블로그 후기들을 살펴보면, 갱신형 보험의 가장 큰 장점은 초기 보험료 부담이 적다는 점입니다. 하지만 나이가 들수록 보험료가 가파르게 상승하여 중도 해지하는 사례도 적지 않다고 지적합니다. 갱신형은 보장을 유지하는 기간 내내 보험료를 납부해야 하는 반면, 비갱신형은 정해진 납입 기간만 채우면 추가 납부 없이 보장을 누릴 수 있다는 점에서 차이가 있습니다. 갱신 시 별도의 건강 심사를 받지 않아 건강 상태와 무관하게 유지가 가능하다는 점은 갱신형의 숨겨진 장점으로 언급됩니다.
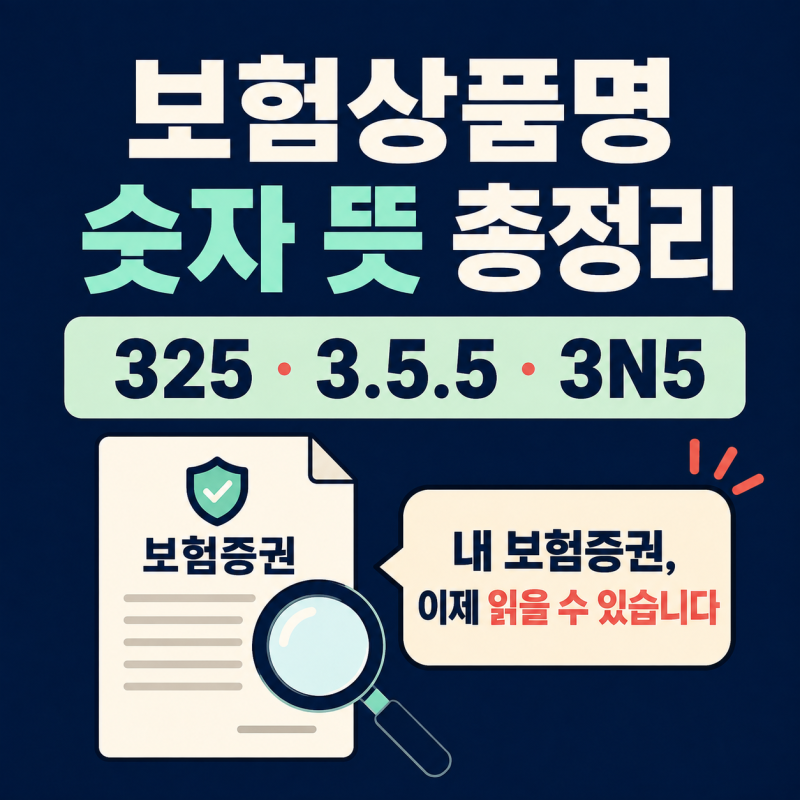
블로거들은 갱신형 보험 선택 시 현재 나이, 가계 소득 흐름, 보장의 목적을 종합적으로 고려해야 한다고 조언합니다. 특히 '20년 갱신형'과 같이 숫자가 붙은 경우, 20년만 보험료를 내는 것이 아니라 갱신 주기를 의미하며 최대 100세까지 갱신될 수 있음을 정확히 인지해야 합니다. 따라서 현재 보험료만 보고 판단하기보다는 갱신 시 보험료 변동 구조와 약관상 최대 갱신 연령 등을 면밀히 확인하는 것이 중요합니다.