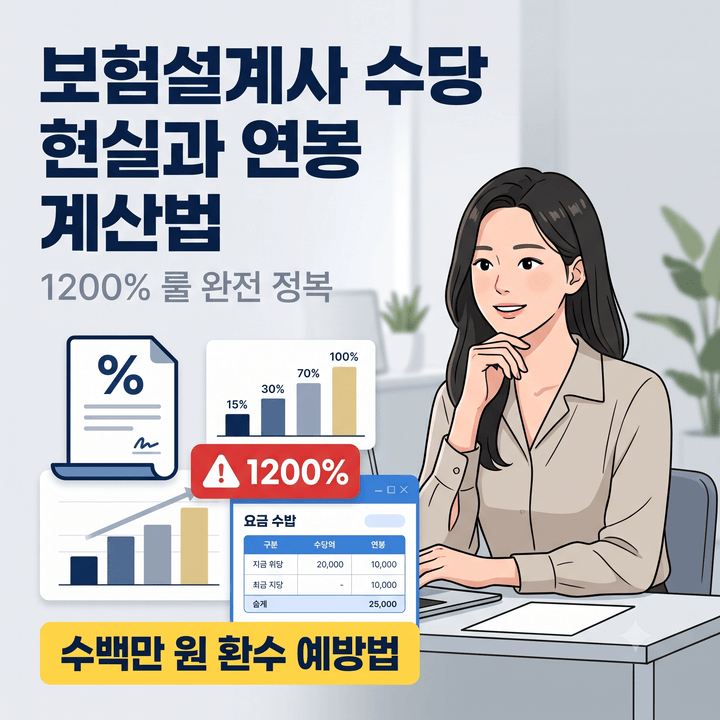
보험설계사의 수당은 일반 직장인의 월급처럼 고정된 금액이 아니며, 계약 건별로 발생하는 판매수수료 또는 모집수수료를 의미합니다. 특히 2026년 7월부터 GA 소속 설계사에게도 초년도 판매수수료를 월 납입보험료의 12배 이내로 제한하는 '1200% 룰'이 적용되어, 수당 지급 방식과 시점에 큰 변화가 생겼습니다. 이는 금융당국이 보험 수수료 과당 경쟁을 막기 위해 도입한 규정으로, 설계사들은 높은 배수만 보고 소득을 판단하기보다 지급 시점과 환수 조건까지 함께 확인해야 합니다.
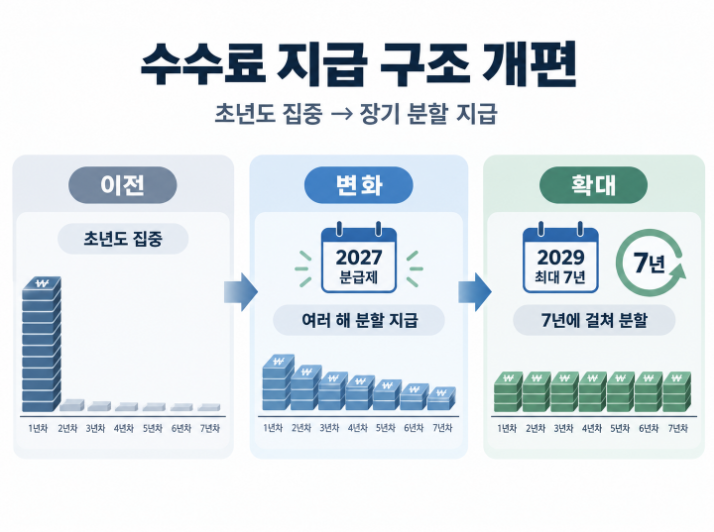
실제 설계사 수당은 상품 종류, 월 보험료 및 납입 기간, 회사별 지급 기준, 그리고 선지급과 분급 비율에 따라 달라집니다. 특히 금융당국은 판매수수료를 장기간 분할 지급하는 방향으로 제도를 개편하고 있으며, 설계사 판매수수료 분급은 2027년부터 순차적으로 시행될 예정입니다. 따라서 같은 총액이라도 한 번에 지급되는지, 여러 차례에 나뉘는지에 따라 실제 체감 수입이 달라질 수 있어, 지급률뿐만 아니라 지급 시점, 계산 기준, 분할 지급 여부를 함께 이해하는 것이 중요합니다.
보험설계사 수당은 신계약 수당, 유지 수당, 성과 수당으로 나뉘며, 이 중 신계약 수당이 가장 큰 비중을 차지합니다. 그러나 1200% 룰로 인해 이 신계약 수당이 한 번에 전부 지급되지 않고 분할 지급될 수 있으며, 계약 해지 시 환수될 위험도 존재합니다. 따라서 설계사들은 수당 명세서를 꼼꼼히 확인하고, 자신이 활동할 조직의 수당 계산 방식과 지급 기준을 사전에 명확히 파악하여 예상치 못한 환수 리스크를 줄이는 것이 현명합니다.