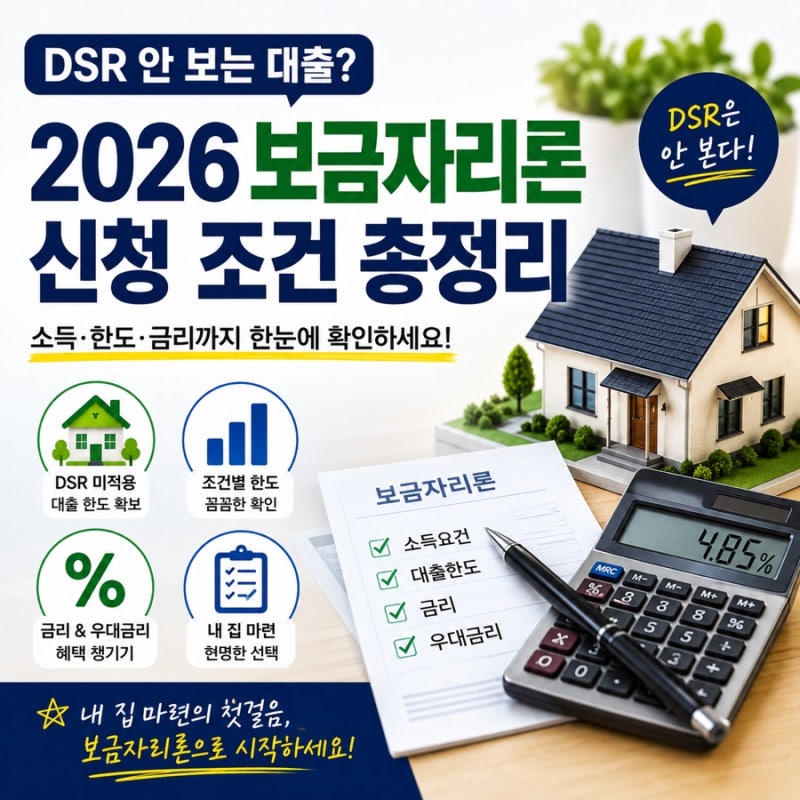

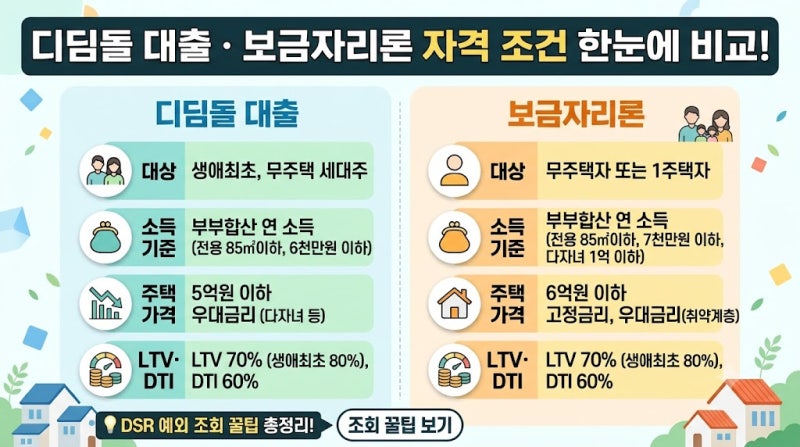
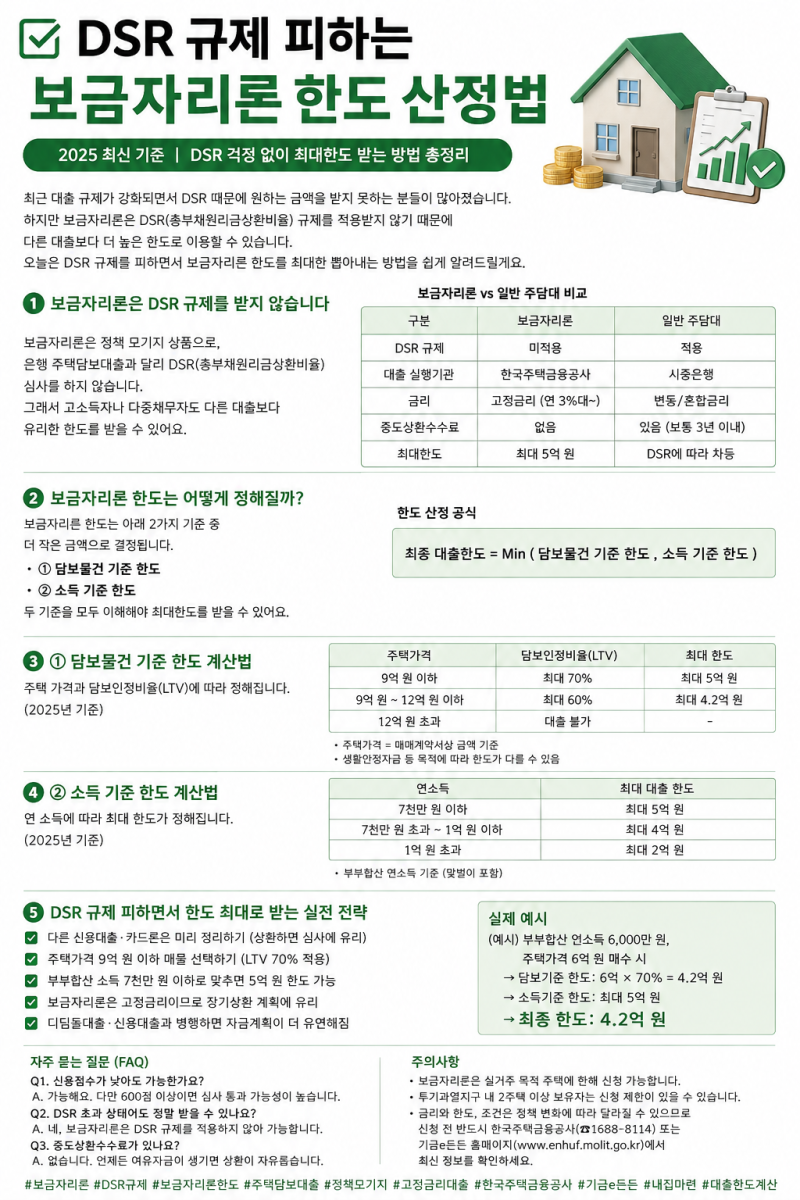
보금자리론은 내 집 마련을 위한 정부 지원 정책 모기지 상품으로, 시중은행 주택담보대출의 엄격한 DSR 규제 대신 DTI 60%를 적용하여 주목받습니다. 이로 인해 소득이 적은 사회초년생이나 청년, 신혼부부도 높은 한도를 확보할 수 있습니다.
만기 내내 금리가 변하지 않는 고정금리 상품이라는 큰 장점도 가집니다. 실제 사용자들은 보금자리론이 시중은행 대출과 달리 신용대출의 원금 상환액을 DTI 계산에서 제외하고 이자만 반영하는 점을 가장 큰 장점으로 꼽습니다.
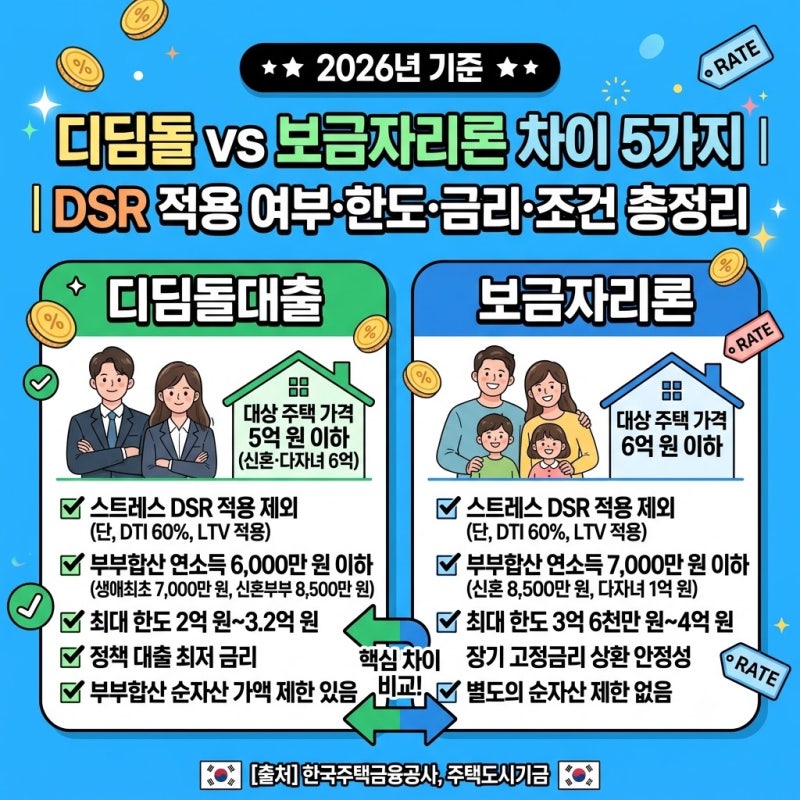
이는 기존 신용대출이 있더라도 주택담보대출 한도 손실을 최소화하여 더 많은 자금을 확보할 수 있게 합니다. 다만, 주택 가격 6억 원 이하, 부부합산 연소득 7천만 원 이하 등 소득 기준을 충족해야 합니다.
보금자리론 신청 시 잔금 부족분을 신용대출로 보충할 계획이라면, 보금자리론 심사 접수 전에 신용대출을 먼저 실행하는 전략이 유효합니다. 이는 DTI 심사 시 신용대출 원금이 아닌 이자만 반영되기 때문입니다.
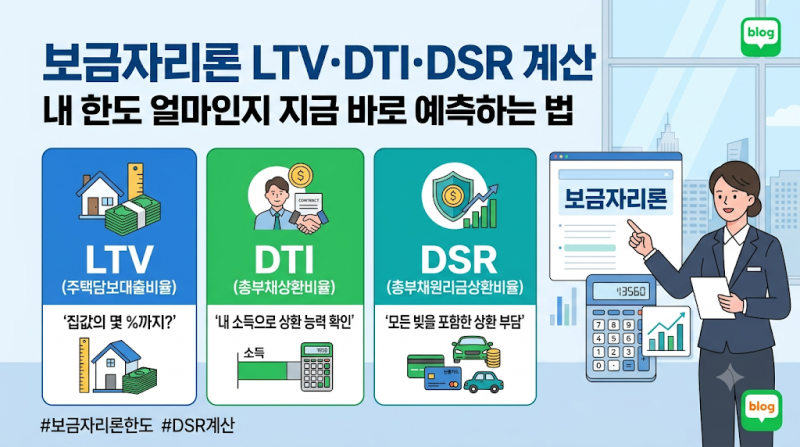
LTV, DTI 외에 상품 자체의 최대 한도도 별도로 존재하므로, 이 세 가지를 모두 고려하여 실제 대출 한도를 정확히 예측하십시오.


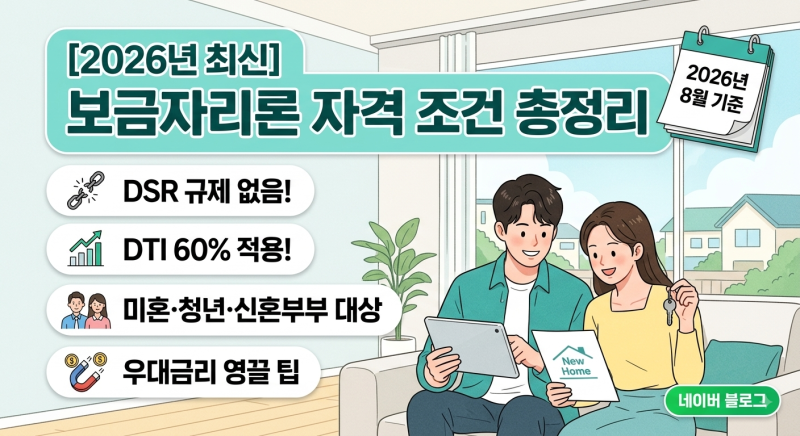
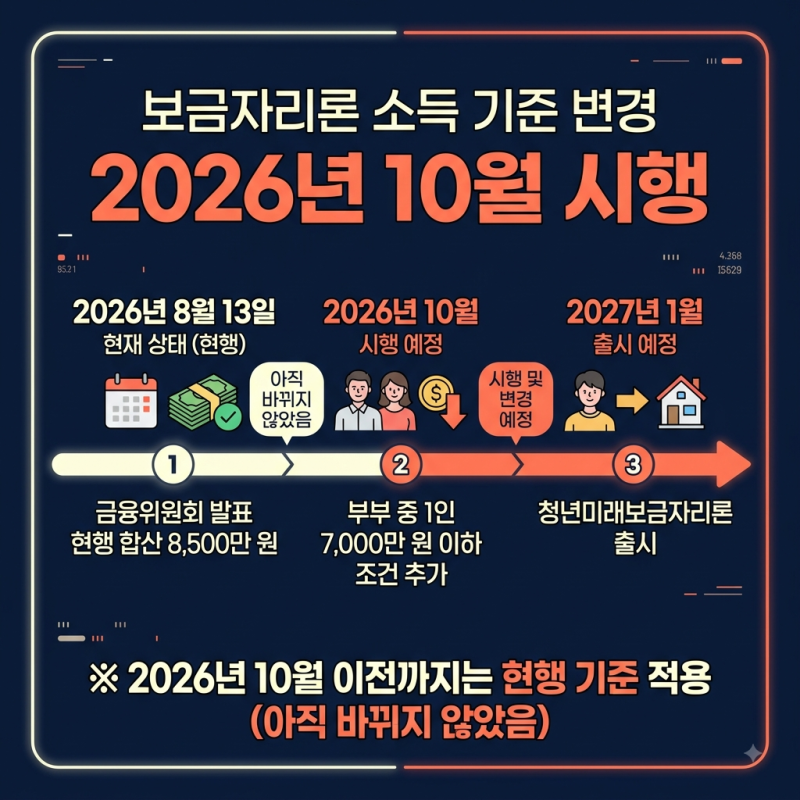
![2026 최신] 보금자리론 대출 자격, 금리 한도 및 완화된 조건 총정리 (결혼 페널티 폐지)](https://mblogthumb-phinf.pstatic.net/MjAyNjA4MTVfMTE3/MDAxNzg2NzczOTEzNTYy.34J9UEFvUaMfyF97a_C7s09LIYzdAZyUm0VHtgfn7m4g.fppOVMZUwu03SqmtwqC-rjF2IaVXHxcliCX7vsIqooQg.PNG/bogeumjari-loan-guide-2026.png?type=w800)