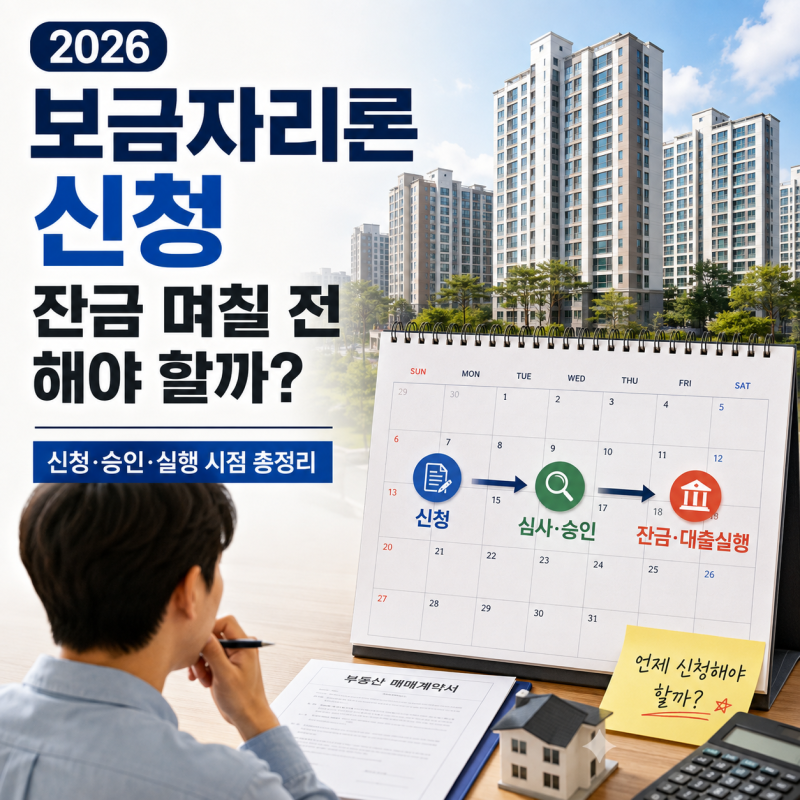
보금자리론 심사는 내 집 마련을 위한 중요한 과정으로, 평균 2주에서 4주가 소요되지만 특정 조건에 따라 최대 60일까지 지연될 수 있어 잔금일 관리가 필수적입니다. 특히 제출 서류 미비, 소득 증빙의 복잡성, 담보 주택 평가 난이도, 그리고 대출 신청 물량 폭주 등이 심사 지연의 주요 원인으로 꼽힙니다. 이러한 지연은 자금 계획에 큰 차질을 줄 수 있으므로, 신청 전 철저한 준비와 이해가 중요합니다.
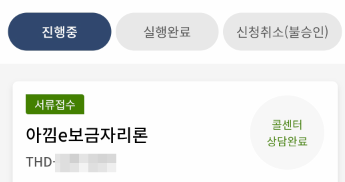
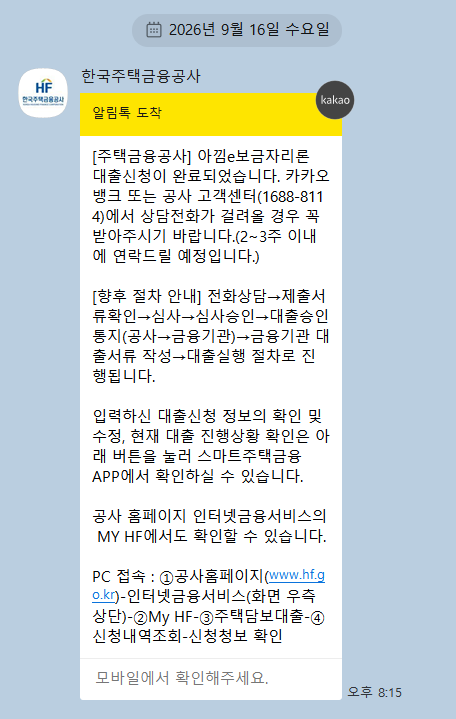
실제 사용자들은 보금자리론 신청 과정이 예상보다 복잡하고 시간이 오래 걸린다고 입을 모읍니다. 신청 후에는 한국주택금융공사와 지정 금융기관의 전화 상담, 서류 제출, 심사 및 승인, 그리고 최종 대출 실행의 단계를 거치게 됩니다. 심사 거절의 주요 원인으로는 주택 가격 기준(KB시세 6억 원 초과) 초과, 위반건축물 등 담보 주택의 부적격, 그리고 DTI 한도 초과로 인한 소득 증빙 불인정 등이 있습니다.
따라서 보금자리론 신청 전에는 매매할 주택의 KB시세를 정확히 확인하고, 건축물대장 및 등기사항전부증명서를 통해 위반 사항이나 권리 침해 요소가 없는지 면밀히 대조해야 합니다. 또한, 자신의 소득과 기존 부채를 고려한 DTI 비율을 사전에 점검하여 심사 거절을 예방하는 것이 현명합니다. 잔금일에 맞춰 대출이 실행될 수 있도록 여유 있는 신청과 꼼꼼한 서류 준비가 성공적인 내 집 마련의 핵심입니다.