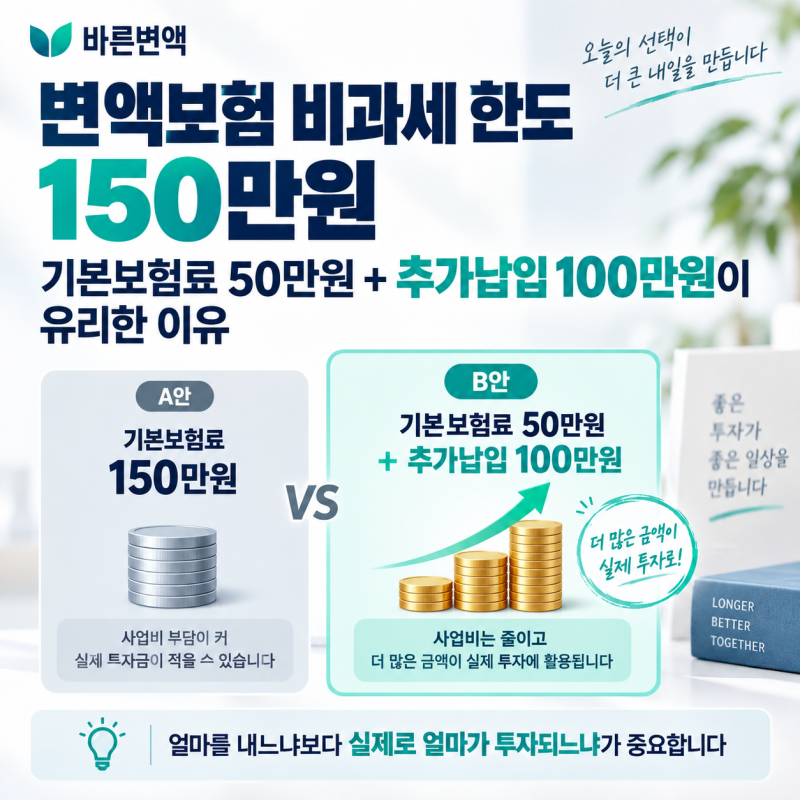

변액보험은 보험의 보장 기능과 투자를 결합한 상품으로, 최근 노후 준비 수단으로 다시 주목받고 있습니다. 특히 2026년 1분기 변액연금보험 신계약은 전분기 대비 16.8% 증가하며 그 인기를 증명하고 있습니다. 하지만 가입 전에는 화려한 수익률보다는 실제 보험료가 얼마나 투자되는지, 즉 사업비 구조를 면밀히 따져보는 것이 중요합니다.
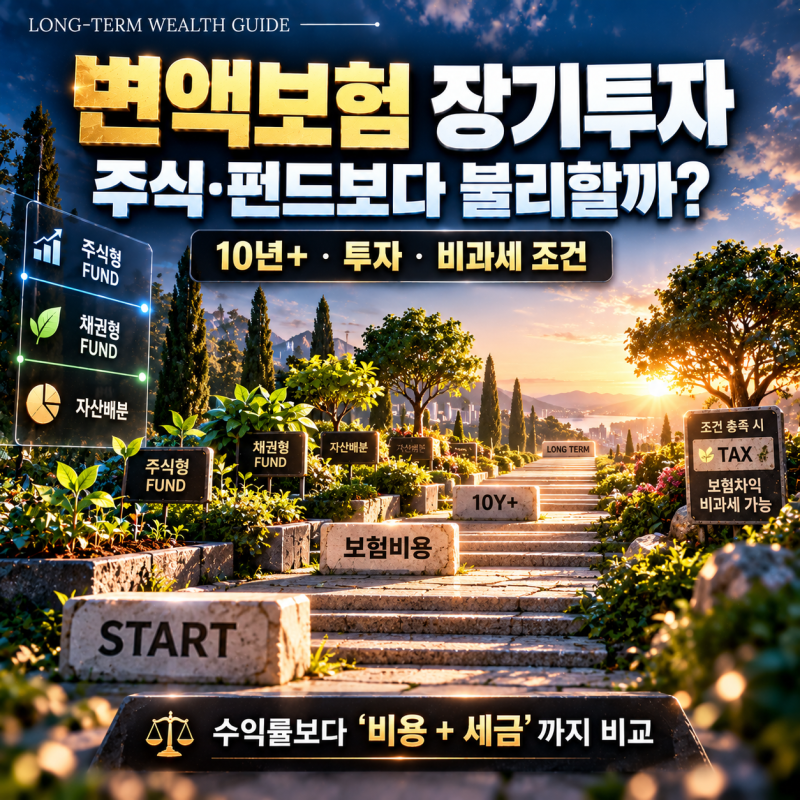
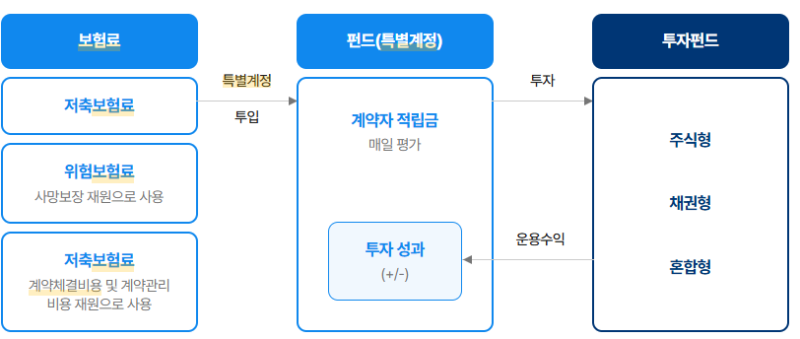
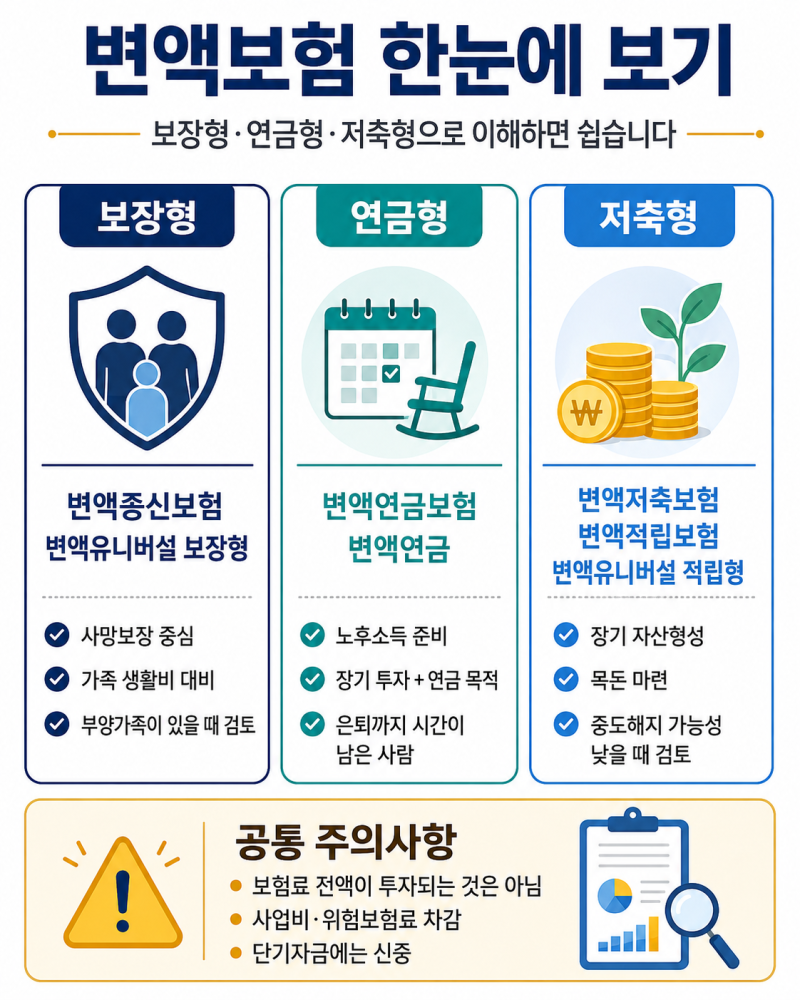
실제 블로그 후기들을 살펴보면, 변액보험은 납입한 보험료 전액이 투자되는 것이 아니라 사업비와 위험보험료를 먼저 공제한 후 남은 금액만 펀드에 투자됩니다. 특히 초기에 사업비가 집중적으로 차감되는 구조로 인해 가입 후 몇 년간은 해지환급금이 납입 원금에 크게 못 미치는 경우가 많습니다. 같은 변액연금 상품이라도 보장 강화 형태는 기본형보다 사업비가 두 배 이상 차이 나기도 합니다.
블로거들은 변액보험 가입 전 반드시 '사업비 공제율 표'를 요구하여 눈으로 직접 확인하고, 최소 7년에서 10년 이상 장기 유지할 수 있는 여유 자금으로 가입할 것을 강조합니다. 또한, 자신의 투자 성향을 정확히 진단하여 안정형부터 공격형까지 적합한 펀드를 선택하는 것이 중요하다고 조언합니다. 초기 해지 시 원금 손실 위험이 크므로 신중한 접근이 필요합니다.