급작스러운 지출로 백만원 소액대출을 찾는 경우가 많습니다. 신용카드 한도와 대출 가능 금액을 동일하게 생각하기 쉽지만, 실제 대출은 별도의 심사 과정을 거칩니다. 금액이 작더라도 신청자의 신용 상태, 기존 채무, 상환 능력 등을 종합적으로 확인해야 합니다.
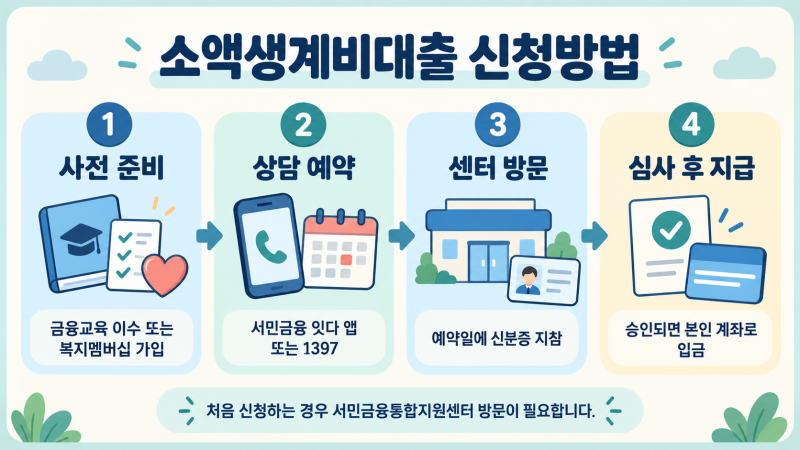
카드 한도는 결제 가능 범위와 다릅니다. 실제 이용자들은 1금융권 비상금 대출이나 정부 지원 소액생계비 대출을 주로 고려합니다. 비상금 대출은 서류 없이 신속하며, 소액생계비 대출은 저신용자에게도 기회를 제공합니다.
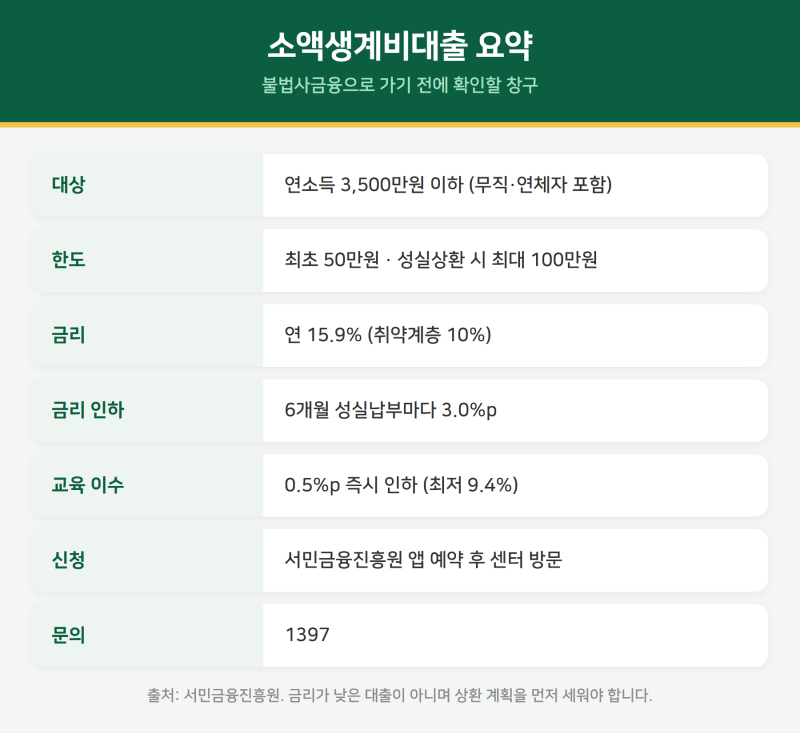
예·적금 담보대출 및 보험계약대출은 신용점수에 영향을 주지 않아 활용도가 높습니다. 소액이라도 월 상환 부담을 신중히 고려해야 합니다. 소액생계비 대출은 초기 금리가 높지만, 금융 교육 이수 및 성실 상환 시 금리 인하 혜택을 받을 수 있습니다.
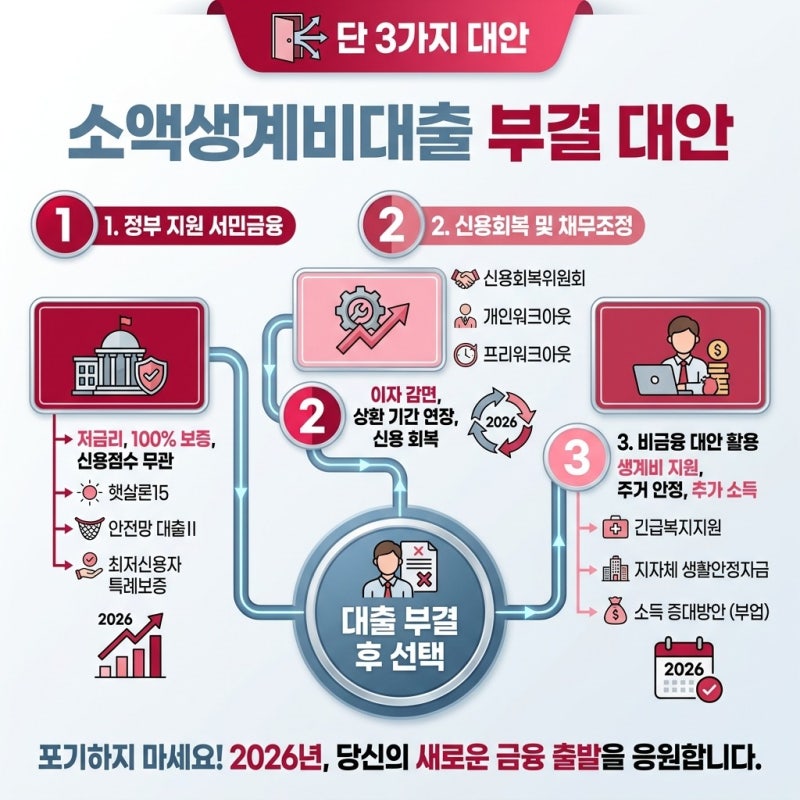
대출은 급한 불을 끄는 용도임을 인지하고, 상환 계획과 월 납부액을 면밀히 확인해야 합니다. 대출 전 긴급 복지 지원 제도나 채무 조정 등 다른 지원책을 먼저 알아보는 것이 현명합니다.