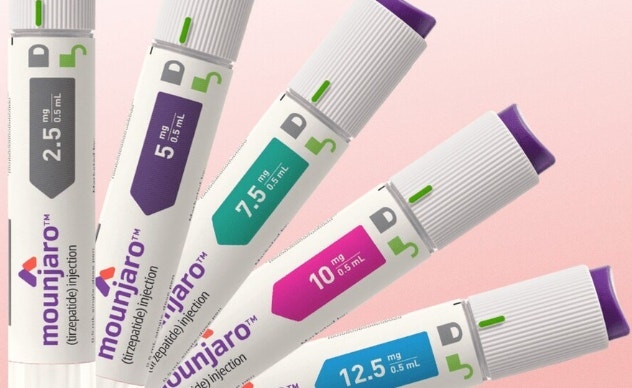
마운자로는 2형 당뇨병 치료제로 정식 허가받은 전문의약품으로, 최근 비만 치료 목적으로도 주목받으며 실손보험 청구에 대한 관심이 높아지고 있습니다. 특히 현재 , 마운자로 주사 비용이 만만치 않아 실비 보장 여부가 중요한 쟁점으로 떠오르고 있으며, 단순 체중 감량 목적이 아닌 당뇨병 치료 목적일 경우에만 실비 청구가 가능합니다. 이 약물은 GIP와 GLP-1 수용체에 동시에 작용하여 혈당 조절 및 식욕 억제에 도움을 줍니다.
실제 사용자들의 후기를 종합하면, 마운자로는 2형 당뇨병 치료 목적이 명확하고 상병코드가 정확히 기재될 경우 실비 청구의 길이 열립니다. 그러나 단순 비만 치료나 미용 목적의 처방은 실손보험 약관상 보장 대상에서 제외됩니다. 최근 마운자로 실비 청구 사례가 급증하면서 보험사들이 심사를 강화하고 있으며, 서류상 당뇨 환자로 둔갑시키는 우회 청구 사례에 대해 금융당국이 보험사기 유형으로 지목하는 등 주의가 필요합니다.
따라서 마운자로 실비 청구를 고려한다면, 혈당 수치, 기존 진료 기록의 연속성, 처방 경위, 상병코드의 정확성 등 보험사가 세밀하게 들여다보는 객관적 근거들을 꼼꼼히 확인해야 합니다. 진단서와 처방전 등 필수 서류를 준비할 때 병원 창구에서 본인의 진단명과 상병코드를 정확히 확인하는 것이 중요하며, 당뇨병 치료 목적임을 명확히 증명해야 보장받을 수 있습니다.