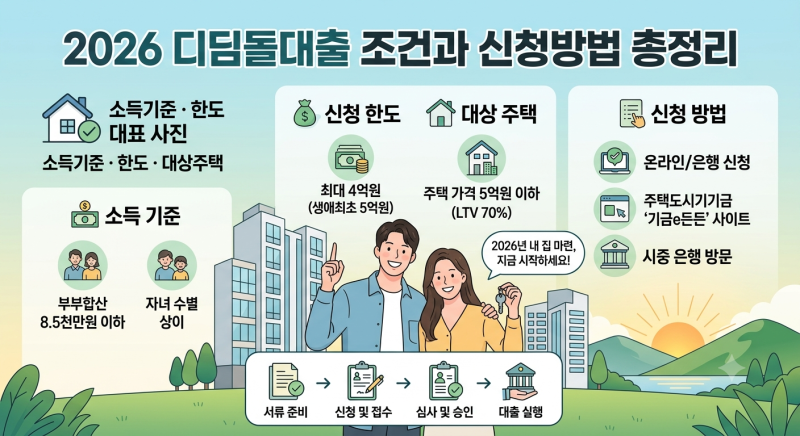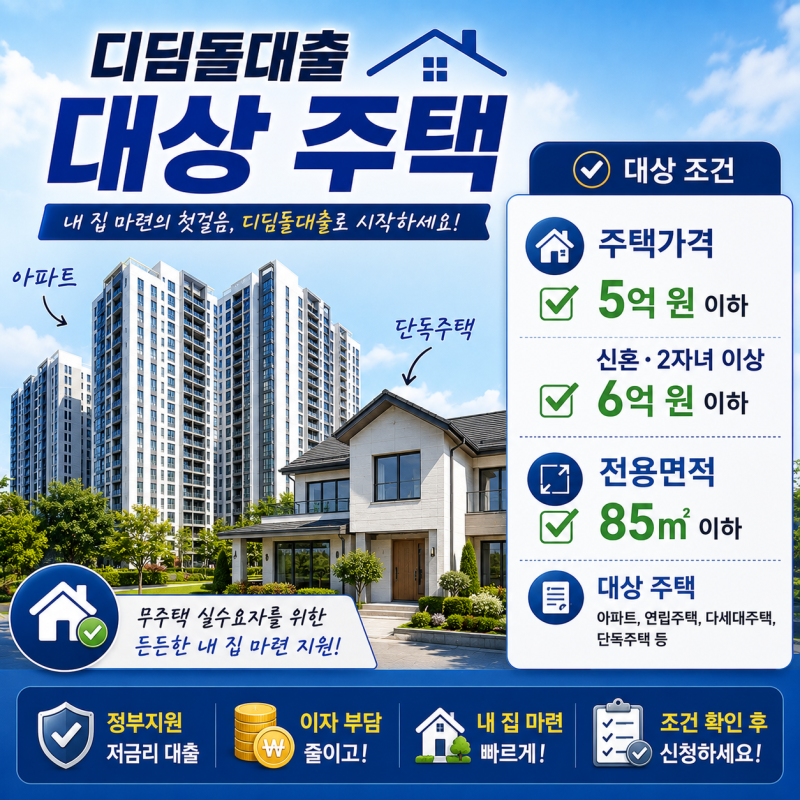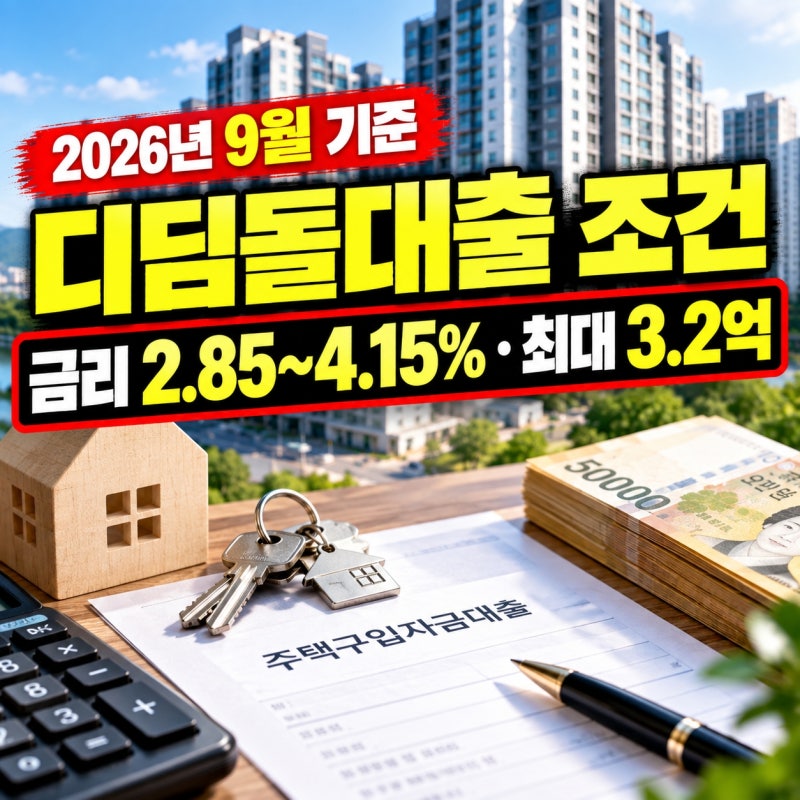

내 집 마련의 필수 정책 금융 상품인 디딤돌대출은 시중 은행 대비 저렴한 금리가 큰 장점입니다. 하지만 막상 대출을 받으려 하면 '내 연봉으로 얼마까지 빌릴까?', '내게 적용될 금리는 몇 퍼센트일까?' 등 정확한 이자 계산 방법을 파악하기 어렵습니다.
최신 기준으로 디딤돌대출의 금리 체계와 실질적인 한도, 이자 계산법을 명확히 이해해야 합니다. 실제 블로그 후기들을 살펴보면, 디딤돌대출의 금리는 부부합산 연 소득 구간과 대출 만기에 따라 차등 적용됩니다.
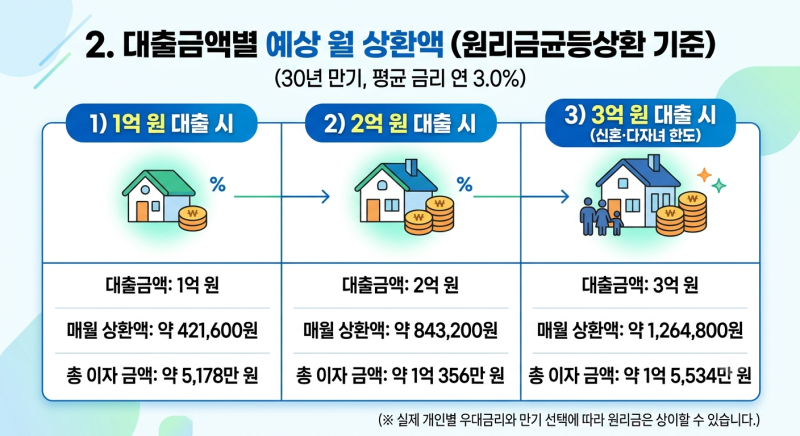
3억 원 주택을 기준으로 연봉별 월 상환액을 직접 계산해 보면, 소득 구간 상승에 따라 월 부담액이 소폭 증가하는 경향을 보였습니다. 하지만 다양한 우대금리 혜택을 활용하면 이자 부담을 크게 줄일 수 있습니다.
디딤돌대출의 가장 큰 매력은 중복 적용이 가능한 우대금리 항목들을 조합하여 연 1%대 후반에서 2%대 초반의 파격적인 금리를 달성할 수 있다는 점입니다.
신혼가구, 생애최초 주택구입자, 다자녀가구 등 본인에게 해당하는 우대 조건을 꼼꼼히 확인하고 추가 혜택까지 챙겨 최저 금리를 만드는 전략이 필요합니다.