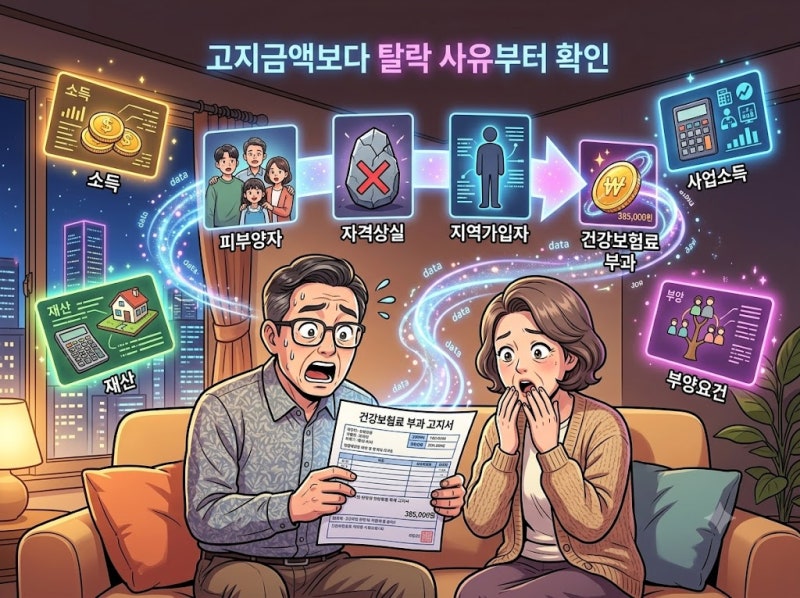
지역가입자 건강보험료 납부는 퇴직 후 많은 이들이 직면하는 중요한 경제적 이슈입니다. 직장가입자와 달리 소득뿐만 아니라 재산, 금융소득까지 복합적으로 산정되어 예상보다 높은 보험료에 당황하는 경우가 많습니다.
, 자동차는 부과 대상에서 제외되었으나 이자나 배당 등 금융소득이 일정 기준을 넘으면 건보료 상승에 영향을 미쳐 정확한 납부액 예측이 어렵습니다. 실제 블로거들은 퇴직 후 갑작스러운 건강보험료 고지서에 '제2의 세금'이라는 인식을 가질 정도로 부담을 호소합니다.
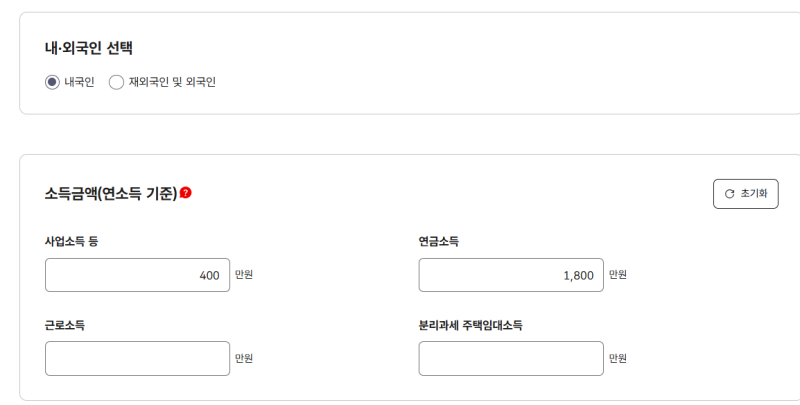
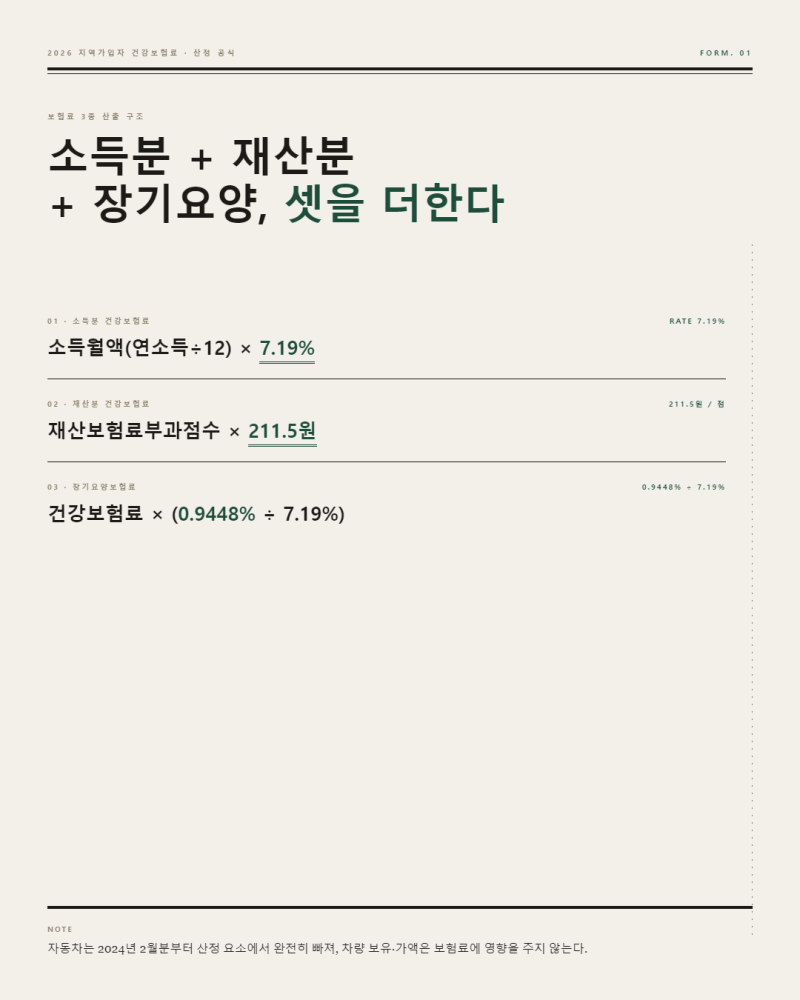
직장가입자와 달리 본인이 전액 부담해야 하며, 소득월액과 재산보험료 부과 점수를 합산하는 방식은 일반인이 직관적으로 이해하기 어렵습니다. 재산세 과세표준을 기준으로 재산이 산정되며, 1억원 기본공제가 적용되는 점이 중요한 특징입니다.
지역가입자 건보료를 효과적으로 관리하려면 소득과 재산 산정 기준을 정확히 파악하는 것이 중요합니다. 금융소득은 1천만원 이상부터 건보료에 영향을 미치므로 주의해야 합니다. 주택 시세가 아닌 재산세 과세표준을 기준으로 재산이 평가되며, 1억원 기본공제가 적용됩니다.
자신의 소득 및 재산 현황을 면밀히 검토하여 대비하는 것이 현명한 방법이 될 것입니다.