

디딤돌대출은 무주택 세대주의 내 집 마련을 돕는 대표적인 정책 금융 상품입니다. 특히 민간 주택담보대출보다 낮은 금리로 최장 30년까지 이용할 수 있어 많은 관심을 받고 있습니다.
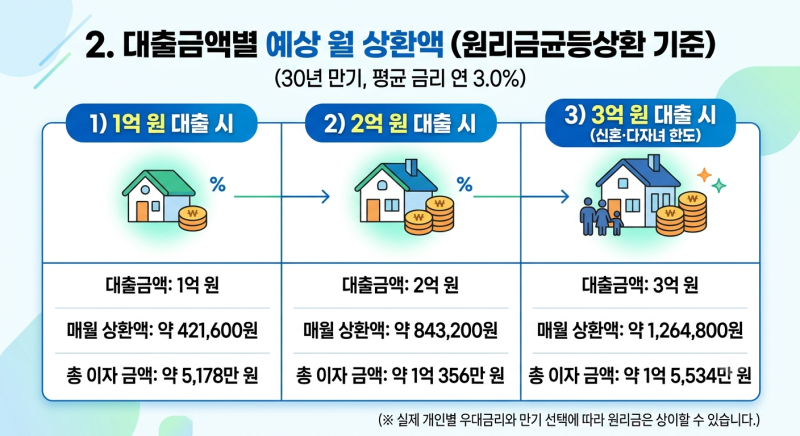
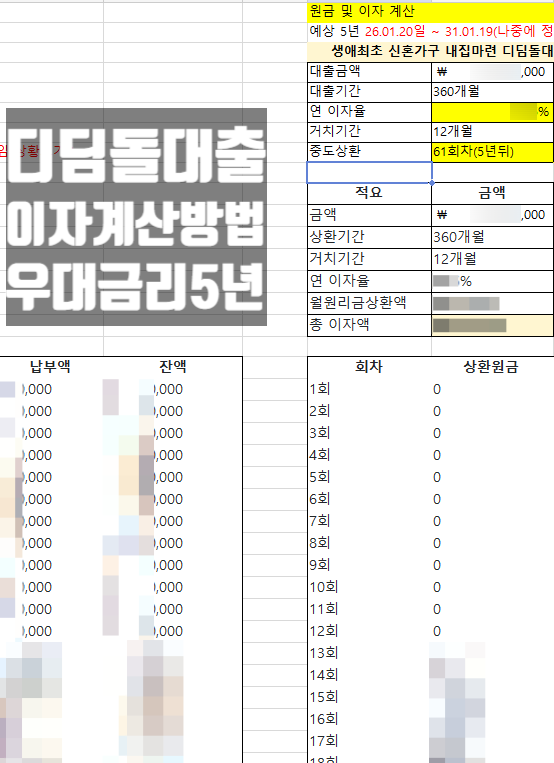
한국주택금융공사 홈페이지의 예상대출조회(계산기)를 통해 대출 한도, 금리, 상환 방식에 따른 월 상환액을 미리 확인할 수 있습니다. 이 계산기는 대출 계획 수립에 필수적인 도구로 활용됩니다.
실제 사용자들은 디딤돌대출 계산기로 조회한 한도와 실제 은행 상담 시 한도가 달라질 수 있다는 점에 주목합니다. 이는 방공제나 임차보증금 등 추가 요인 때문입니다.
또한 체증식 상환 방식은 초기 월 부담을 줄여주지만, 총 이자액은 원금균등이나 원리금균등 방식보다 크게 높아진다는 점을 인지해야 합니다. 많은 블로거는 최대 한도보다 월 상환액 감당 여부를 먼저 확인하는 것이 중요하다고 강조합니다.
디딤돌대출 신청 전에는 계산기 결과에만 의존하기보다, 본인의 월 소득 대비 상환액을 직접 계산하여 실제 감당 가능한 수준인지 면밀히 검토하는 것이 현명합니다.
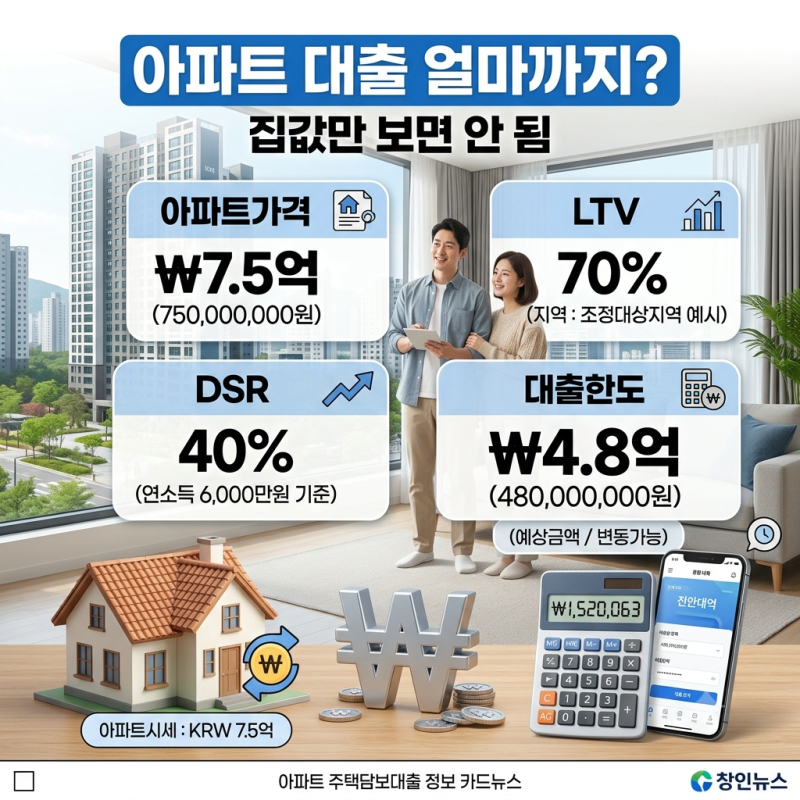
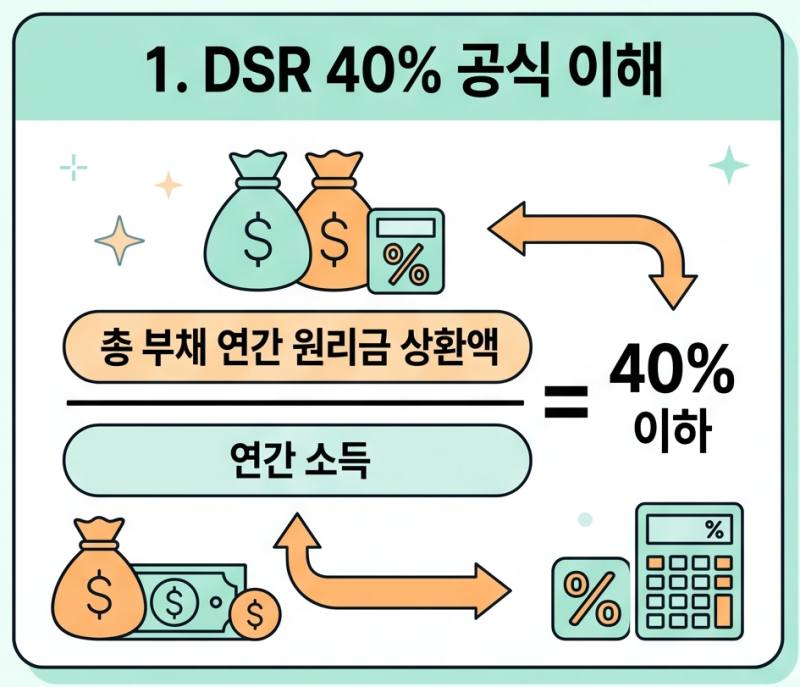
LTV와 DSR 기준을 모두 고려하여 보수적으로 자금 계획을 세우는 것이 안전하며, 향후 출산 및 육아 계획, 금리 변동 가능성, 비상 자금 확보 여부 등 종합적인 상황을 점검해야 합니다.