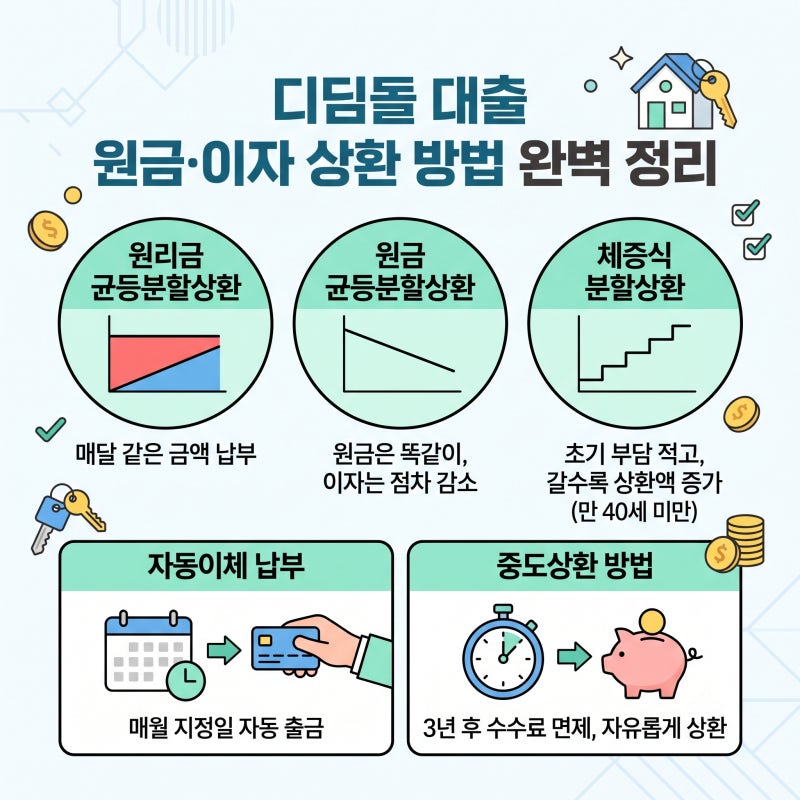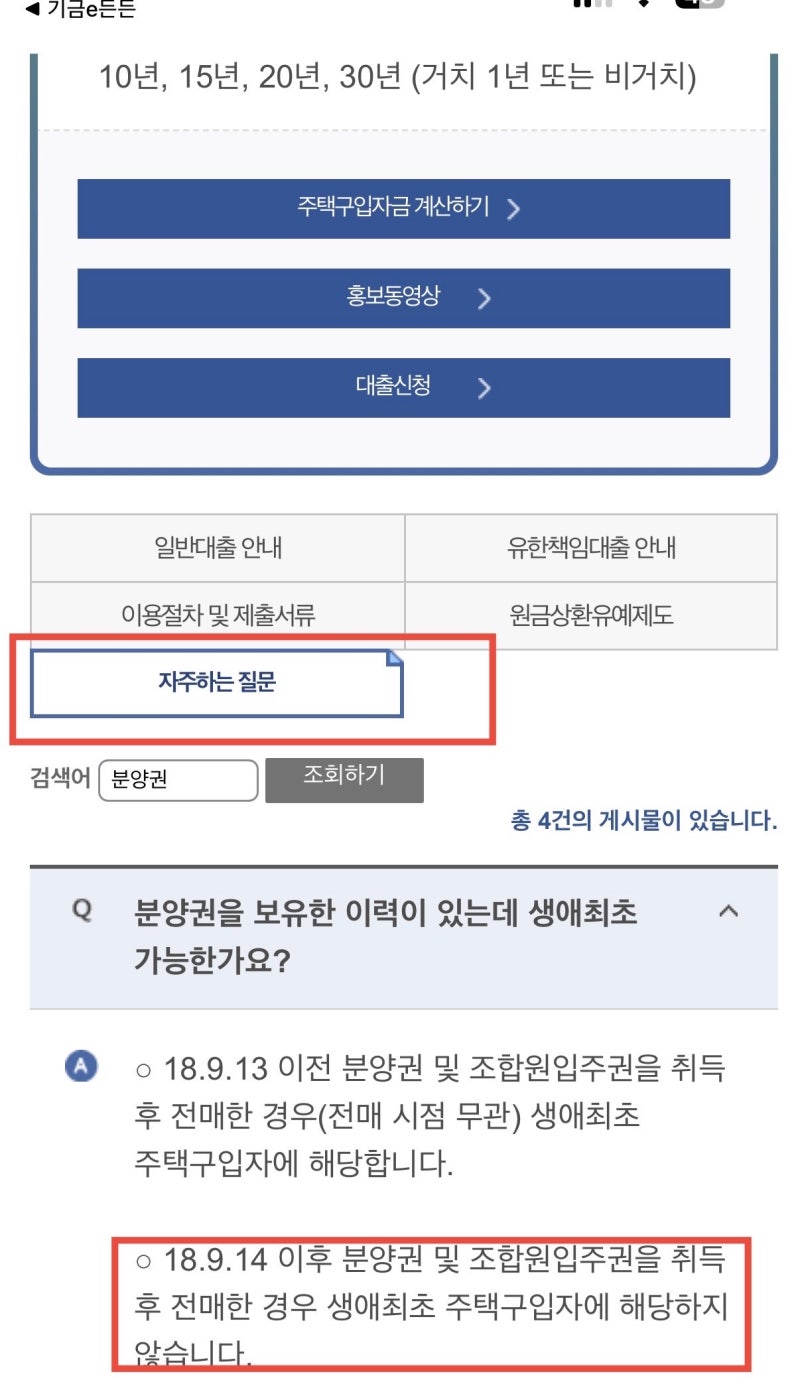
디딤돌대출은 주택 구입 시 주거 안정을 돕는 정책 대출로, 상환 방식과 기간 외에 거치기간 선택 여부가 중요한 고려 사항입니다.
특히 신혼부부 등 초기 지출이 많은 가구에게는 대출 실행 후 첫 1년간 원금 상환을 미루는 거치기간 설정이 현금 흐름 관리에 큰 영향을 미칩니다. 현재 , 많은 신청자가 초기 부담 완화를 위해 거치기간 활용을 신중하게 검토하고 있습니다.
거치기간을 선택하면 대출 초기 1년간 원금 상환 부담 없이 이자만 납부하여 현금 유동성을 확보할 수 있다는 장점이 있습니다. 실제 사용자들은 이 기간 동안 월 40만원 가량의 원리금 절감 효과를 경험하기도 합니다.
그러나 총 대출 이자 금액은 동일하며, 거치기간 이후 남은 기간 동안 월별 상환액이 증가하여 총 이자 부담이 커질 수 있다는 점을 인지해야 합니다.
디딤돌대출 거치기간 선택 시, 대출 만기가 1년 더 늘어나는 것이 아니라 전체 상환 기간 내에 거치기간이 포함된다는 점을 명확히 이해해야 합니다.
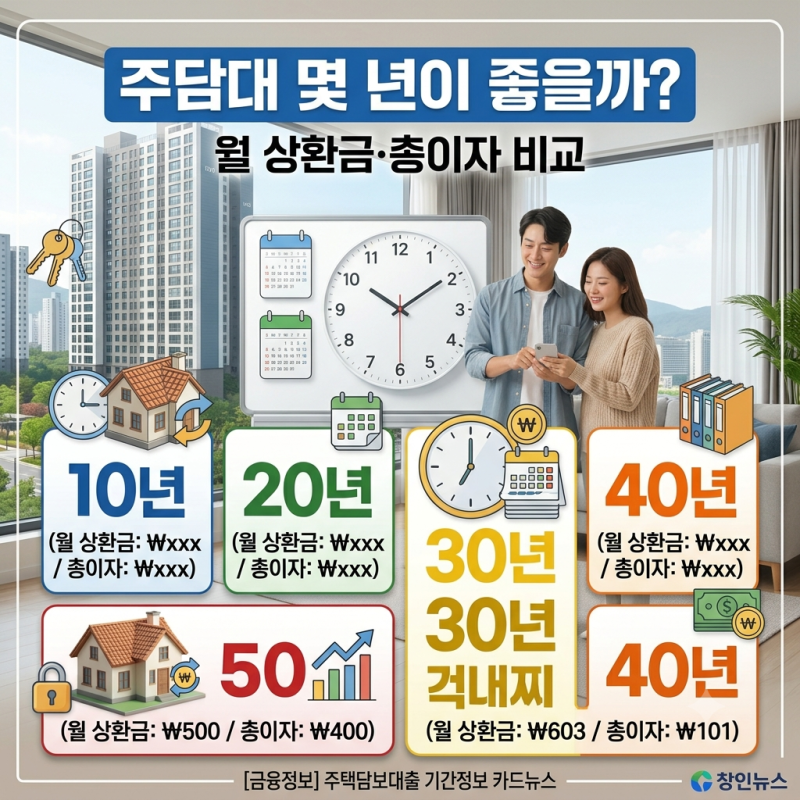
따라서 거치기간 이후의 월별 상환액 증가분을 미리 확인하고, '월별 상환 원리금 조회' 시스템을 활용하여 본인의 재정 계획에 맞는 최적의 상환 방식을 결정하는 것이 중요합니다.