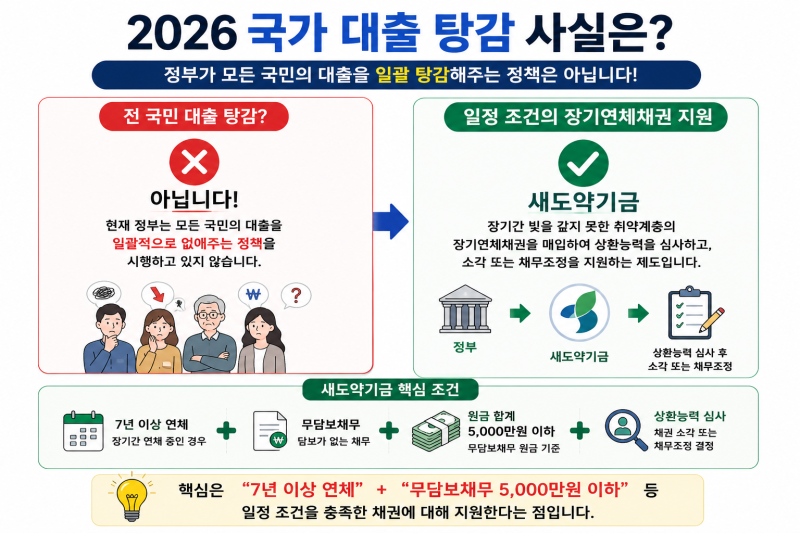
최근 고금리와 경기 불확실성으로 인해 대출 원리금 상환에 어려움을 겪는 분들이 많아지면서, 정부의 대출금 탕감 및 채무조정 제도에 대한 관심이 커지고 있습니다. 정부는 서민 경제 회복을 위해 다양한 지원책을 내놓고 있으나, 이러한 제도가 모든 빚을 일괄적으로 없애주는 만능 해결책은 아닙니다. 채무자의 연체 상황과 소득 수준에 따라 활용할 수 있는 제도가 제각각 다르므로, 본인에게 적합한 전략을 확인하는 것이 중요합니다.
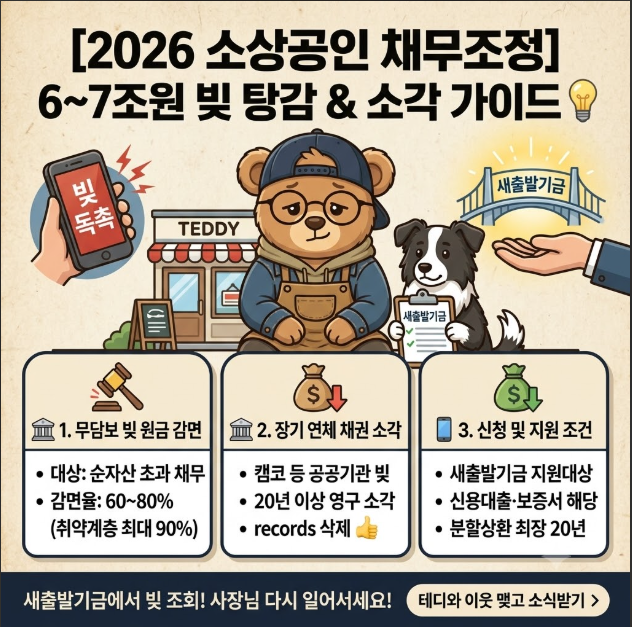
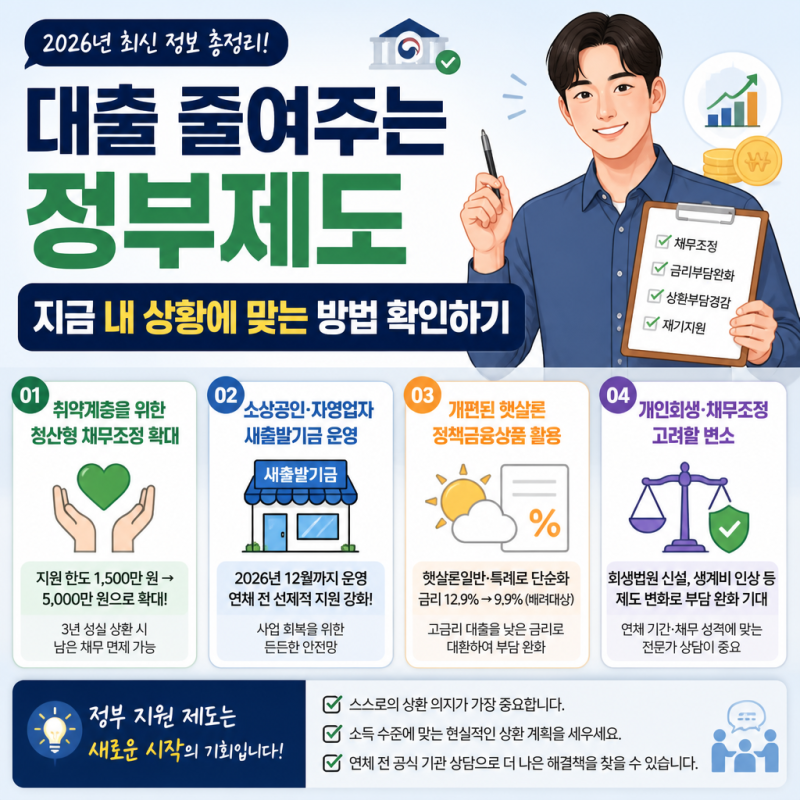
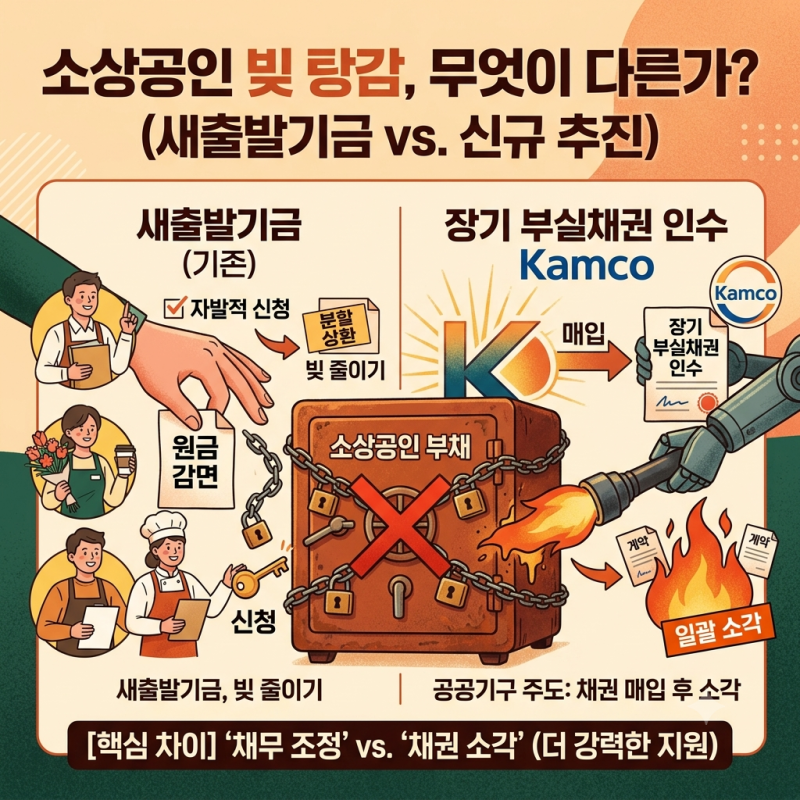
실제 블로그 후기들을 살펴보면, 취약계층을 위한 청산형 채무조정은 지원 한도가 5,000만 원까지 확대되었고, 소상공인과 자영업자를 위한 새출발기금은 재산 심사 및 감면 기준이 보완되어 지원 효율성을 높였습니다. 햇살론과 같은 정책서민금융상품도 금리 조정 등을 통해 빚 부담을 줄이는 데 도움을 주고 있습니다. 하지만 이러한 제도는 엄격한 자격 심사를 통과해야 하며, 모든 채무자에게 동일한 혜택이 적용되는 것은 아닙니다.
블로거들은 대출금 탕감 제도를 활용하기 전에 본인의 연령, 소득, 재산, 연체 기간, 채무 규모 및 종류 등을 종합적으로 확인해야 한다고 조언합니다. 특히 인터넷에서 특정 감면율만 보고 탕감액을 미리 계산하기보다는 신용회복위원회 등 전문 기관을 통해 본인의 조건을 정확히 확인하는 것이 중요합니다. 성실 상환자와의 형평성 문제도 지속적으로 제기되고 있어, 신중한 상환 계획 수립이 필요합니다.