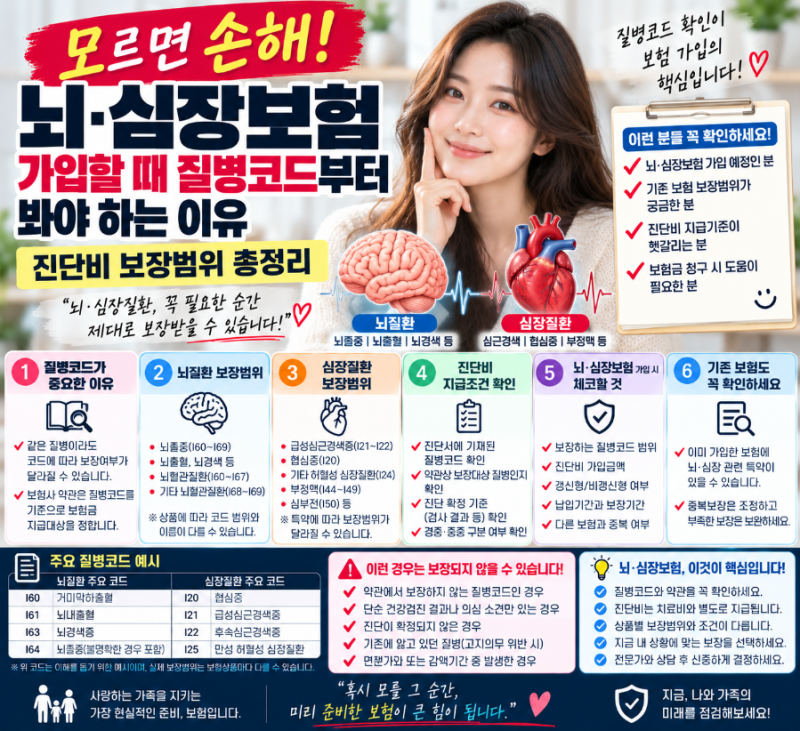

뇌 심장 보험은 암과 함께 3대 질환으로 꼽히는 뇌혈관 및 허혈성 심장 질환에 대한 진단비와 수술비를 보장하는 핵심 건강보험입니다.
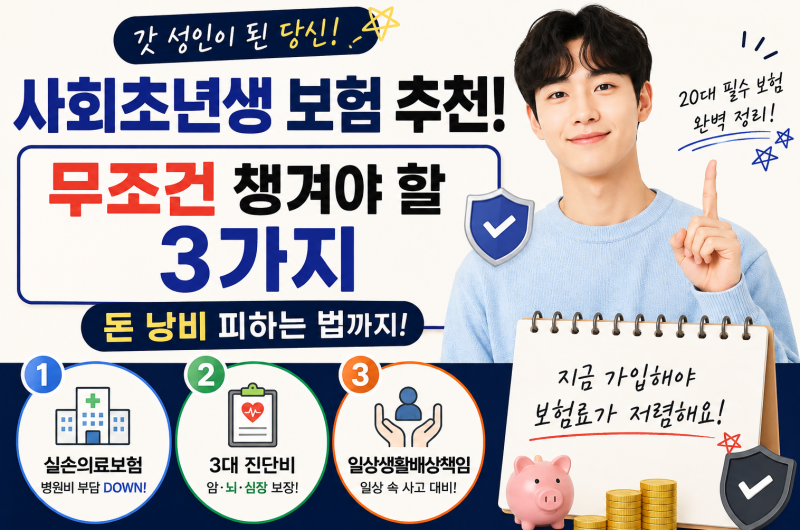
최근에는 경제 활동이 활발한 20대, 30대 1인 가구를 중심으로 예측 불가능한 의료비 부담에 대비하기 위한 필수 안전장치로 주목받고 있습니다. 특히 비갱신형으로 넓은 보장 범위를 확보하려는 경향이 뚜렷합니다.
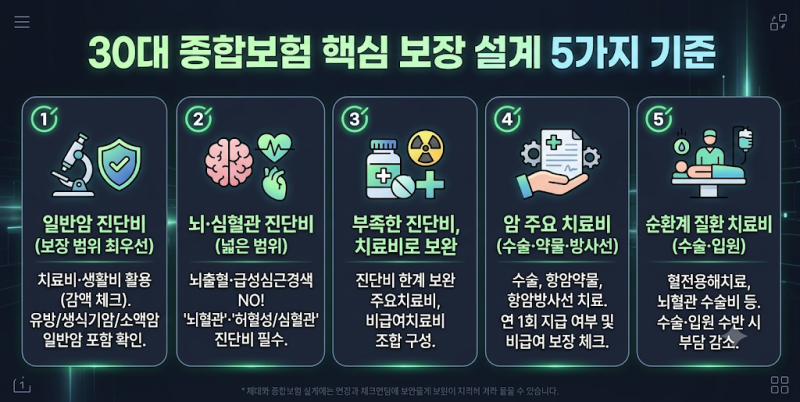
실제 블로그 후기들을 살펴보면, 뇌출혈이나 급성심근경색증 등 협소한 보장 범위보다는 뇌혈관질환과 허혈성 심장질환 전체를 포괄하는 넓은 보장을 선호하는 경향이 있습니다.
또한, 진단비 외에 항암치료비, 순환계 치료비 등 반복 지급되는 치료비 특약을 함께 구성하여 장기적인 치료 비용을 안정적으로 충당하는 것이 중요하다고 강조합니다.
보험 가입 시에는 단순히 진단비 금액만을 비교하기보다, 유방암이나 자궁암 등 특정 암이 일반암에 포함되는지, 그리고 뇌혈관 및 심혈관 질환의 보장 범위가 어디까지인지 꼼꼼히 확인해야 합니다.
특히 30대라면 비갱신형으로 설계하여 은퇴 후에도 보험료 부담 없이 보장을 유지하는 것이 현명한 선택이 될 수 있습니다.
최근에는 경제 활동이 활발한 20대, 30대 1인 가구를 중심으로 예측 불가능한 의료비 부담에 대비하기 위한 필수 안전장치로 주목받고 있습니다. 특히 비갱신형으로 넓은 보장 범위를 확보하려는 경향이 뚜렷합니다.
실제 블로그 후기들을 살펴보면, 뇌출혈이나 급성심근경색증 등 협소한 보장 범위보다는 뇌혈관질환과 허혈성 심장질환 전체를 포괄하는 넓은 보장을 선호하는 경향이 있습니다.
또한, 진단비 외에 항암치료비, 순환계 치료비 등 반복 지급되는 치료비 특약을 함께 구성하여 장기적인 치료 비용을 안정적으로 충당하는 것이 중요하다고 강조합니다.
보험 가입 시에는 단순히 진단비 금액만을 비교하기보다, 유방암이나 자궁암 등 특정 암이 일반암에 포함되는지, 그리고 뇌혈관 및 심혈관 질환의 보장 범위가 어디까지인지 꼼꼼히 확인해야 합니다.
특히 30대라면 비갱신형으로 설계하여 은퇴 후에도 보험료 부담 없이 보장을 유지하는 것이 현명한 선택이 될 수 있습니다.