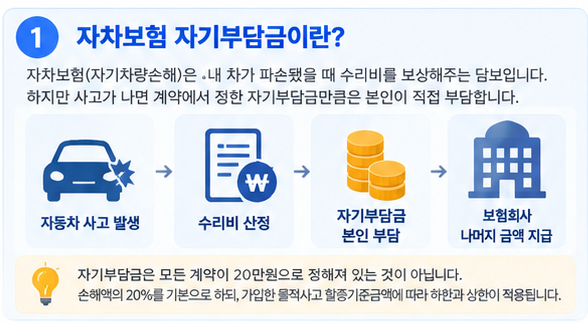
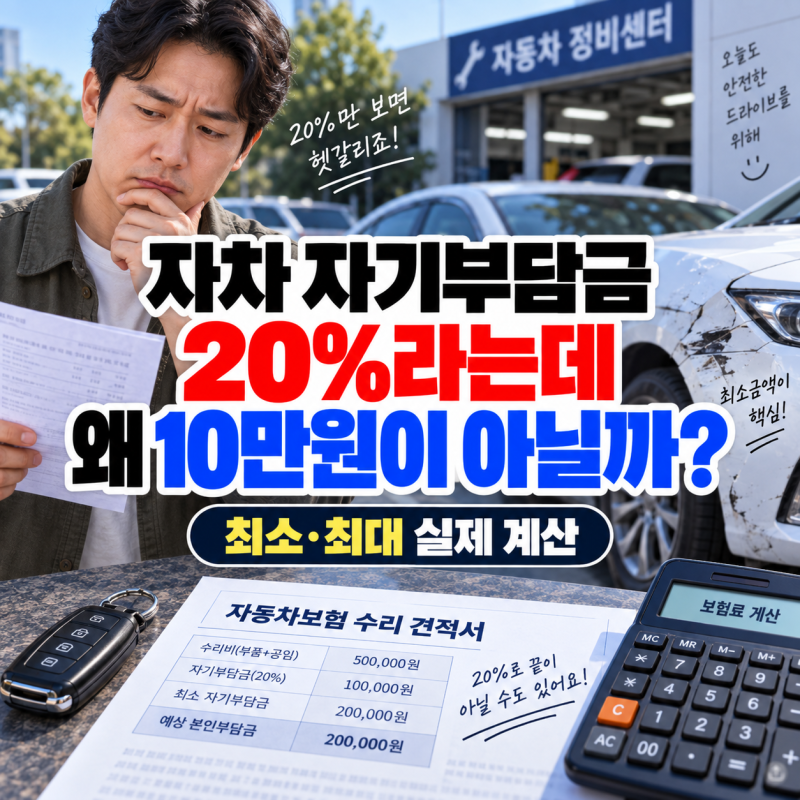
자차 자기부담금 30%는 자동차 보험 가입 시 사고 발생 시 운전자가 부담하는 수리비 비율을 의미합니다. 많은 운전자가 이 비율만을 기준으로 실제 부담액을 예상하지만, 실제로는 최소 및 최대 자기부담금 조건이 함께 적용되어 예상과 다른 금액을 지불할 수 있습니다.
특히 높은 수리비 발생 시 20%와 30% 비율 간의 차이가 더욱 두드러져 운전자들의 관심이 높습니다. 실제 사용자들은 자기부담금 비율 외에 최저 및 최고 자기부담금 조건 때문에 혼란을 겪는 경우가 많습니다.
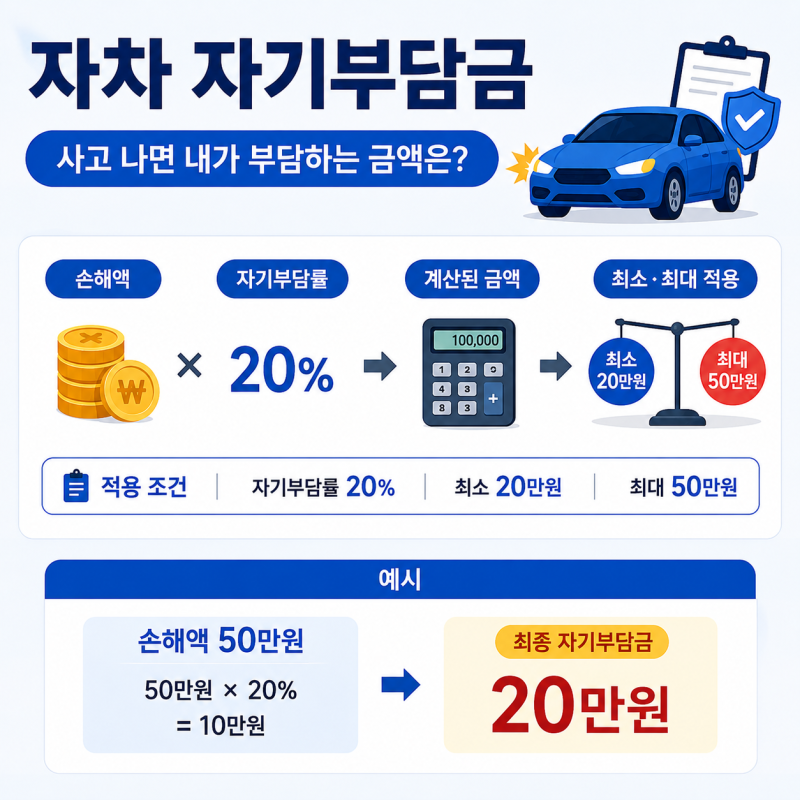
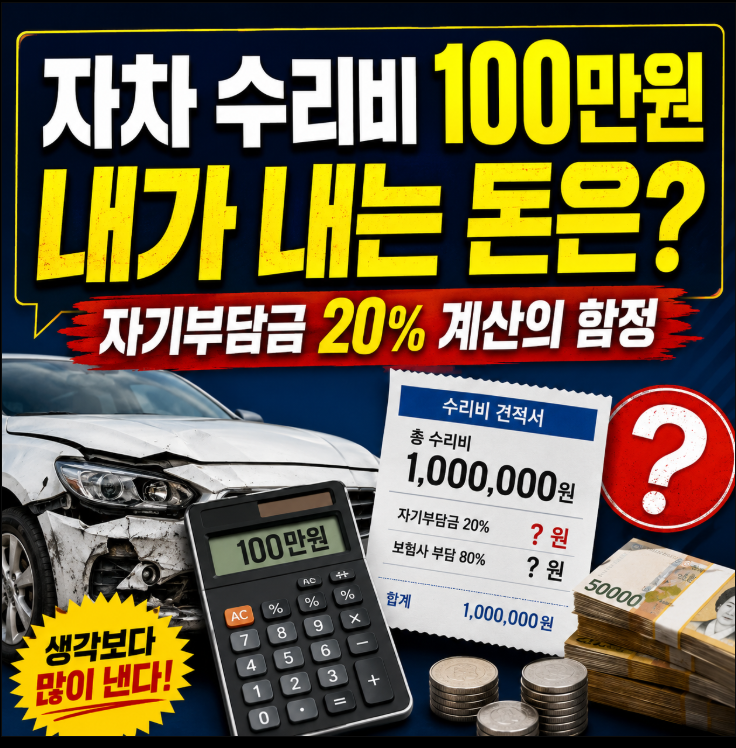
예를 들어, 수리비 50만원에 20%를 적용해도 최저 자기부담금이 20만원이라면 20만원을 부담하게 됩니다. 이는 보험료 절감과 사고 예방 효과가 있지만, 정확한 계산법을 모르면 예상치 못한 지출이 발생할 수 있습니다.
따라서 자동차 보험 가입 시 자신의 보험 증권에서 자기부담금 비율뿐만 아니라 최저 및 최고 조건을 반드시 확인해야 합니다.
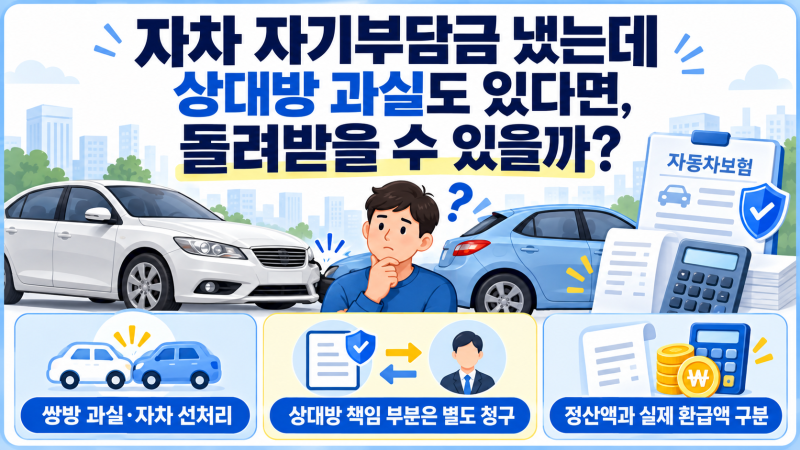
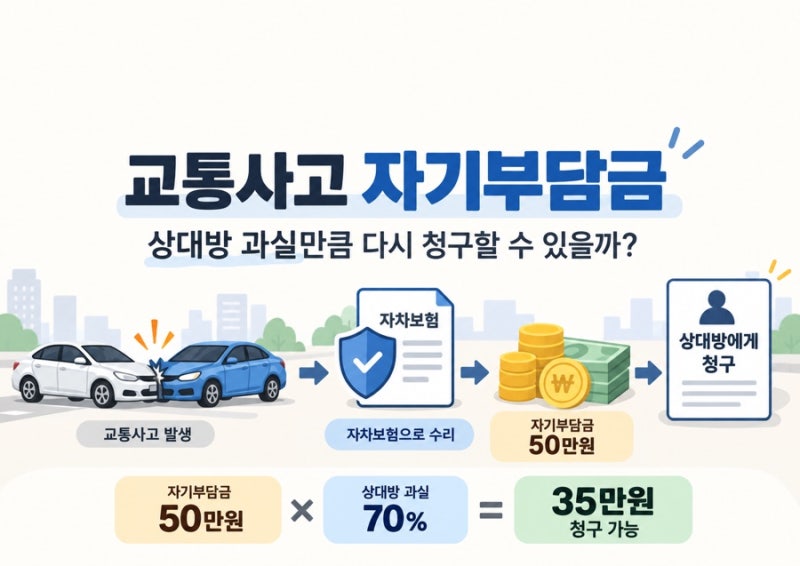
또한, 쌍방 과실 사고 시에는 이미 납부한 자기부담금 중 상대방 과실 비율에 해당하는 금액을 돌려받을 수 있으므로, 보험사에 선처리 여부와 과실 비율 확정 여부를 문의하는 것이 중요합니다.
특히 높은 수리비 발생 시 20%와 30% 비율 간의 차이가 더욱 두드러져 운전자들의 관심이 높습니다. 실제 사용자들은 자기부담금 비율 외에 최저 및 최고 자기부담금 조건 때문에 혼란을 겪는 경우가 많습니다.
예를 들어, 수리비 50만원에 20%를 적용해도 최저 자기부담금이 20만원이라면 20만원을 부담하게 됩니다. 이는 보험료 절감과 사고 예방 효과가 있지만, 정확한 계산법을 모르면 예상치 못한 지출이 발생할 수 있습니다.
따라서 자동차 보험 가입 시 자신의 보험 증권에서 자기부담금 비율뿐만 아니라 최저 및 최고 조건을 반드시 확인해야 합니다.
또한, 쌍방 과실 사고 시에는 이미 납부한 자기부담금 중 상대방 과실 비율에 해당하는 금액을 돌려받을 수 있으므로, 보험사에 선처리 여부와 과실 비율 확정 여부를 문의하는 것이 중요합니다.