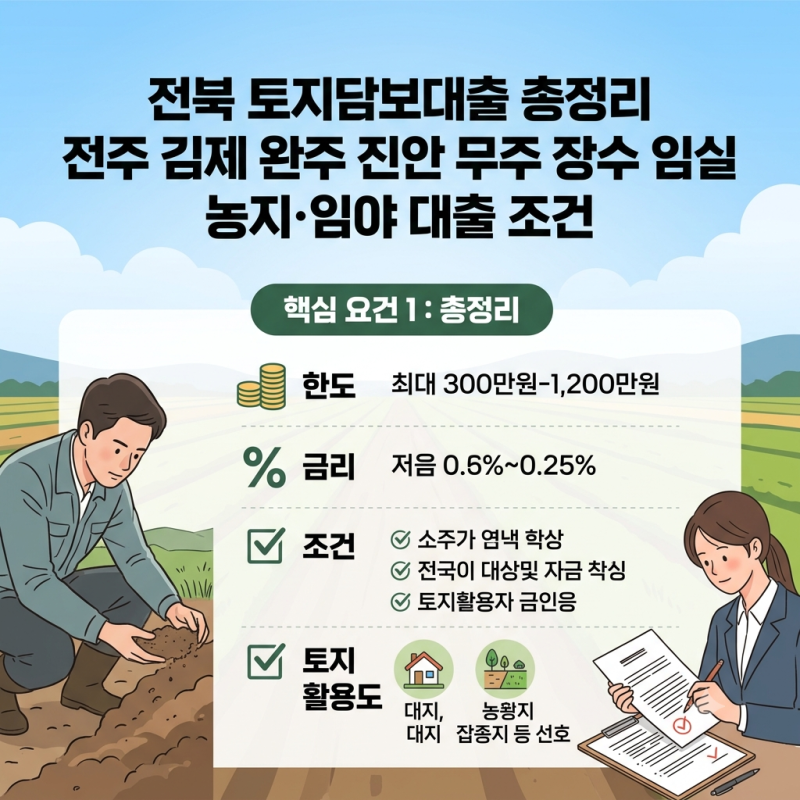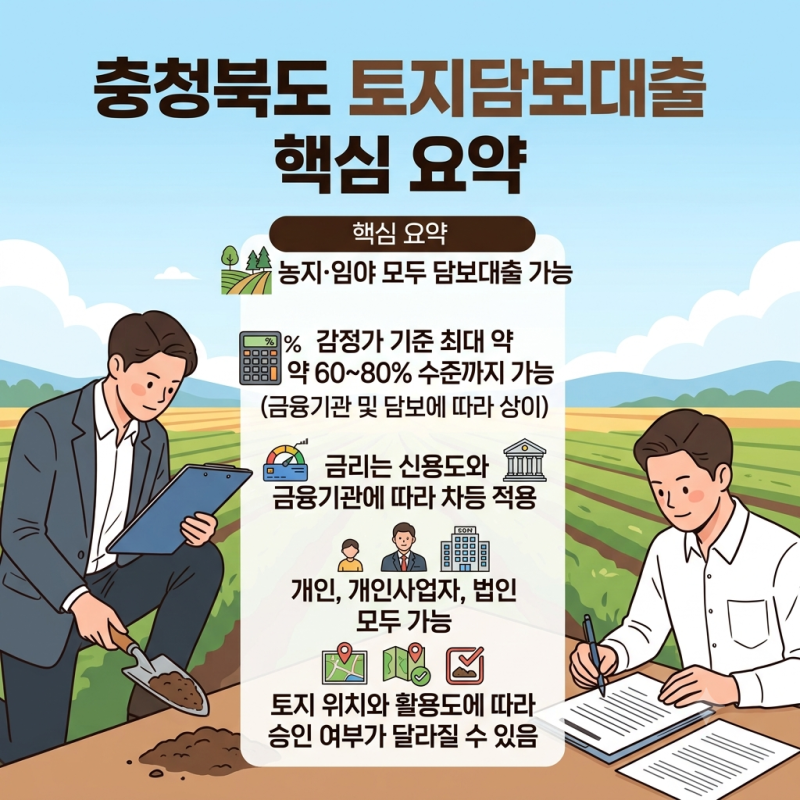
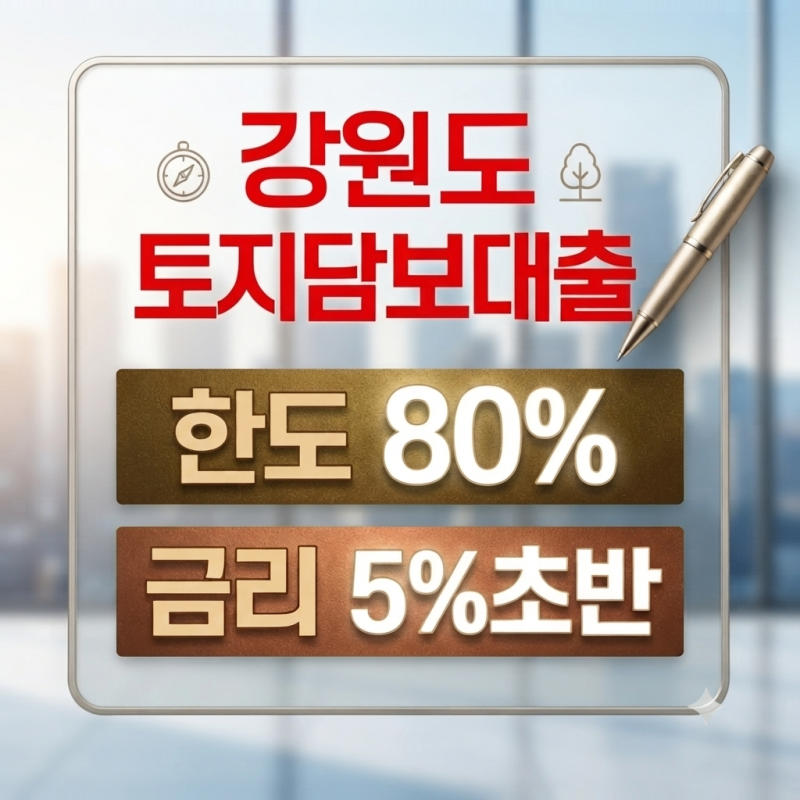
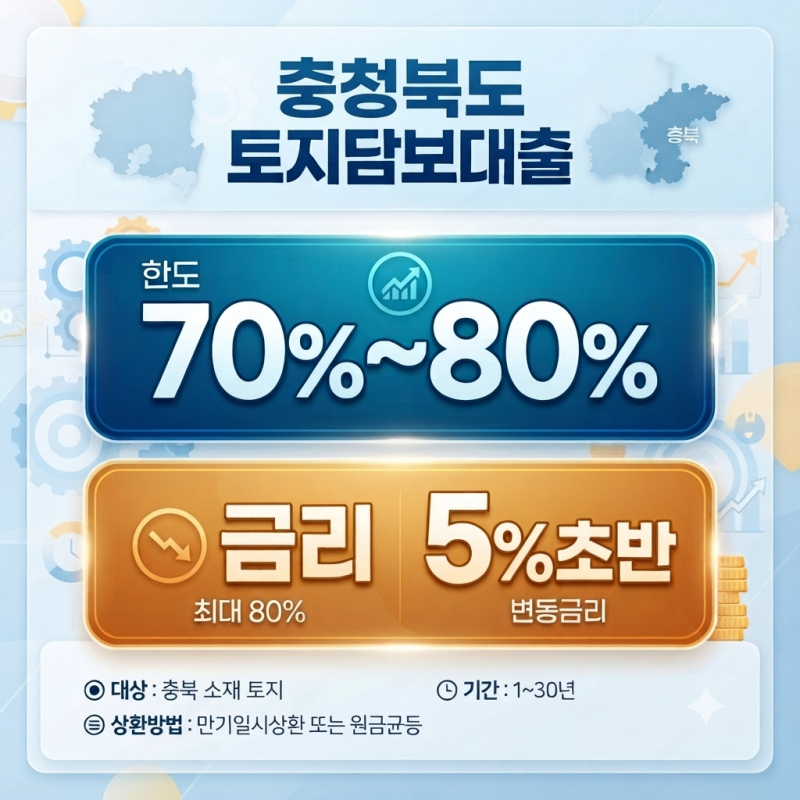
최근 고금리 기조와 가계 부채 규제 강화로 인해 농지를 활용한 자금 확보에 대한 관심이 높아지고 있습니다. 특히 현재 , 농지 대출 금리뿐만 아니라 한도, 조건 등 다양한 요소를 종합적으로 고려하는 것이 중요합니다.
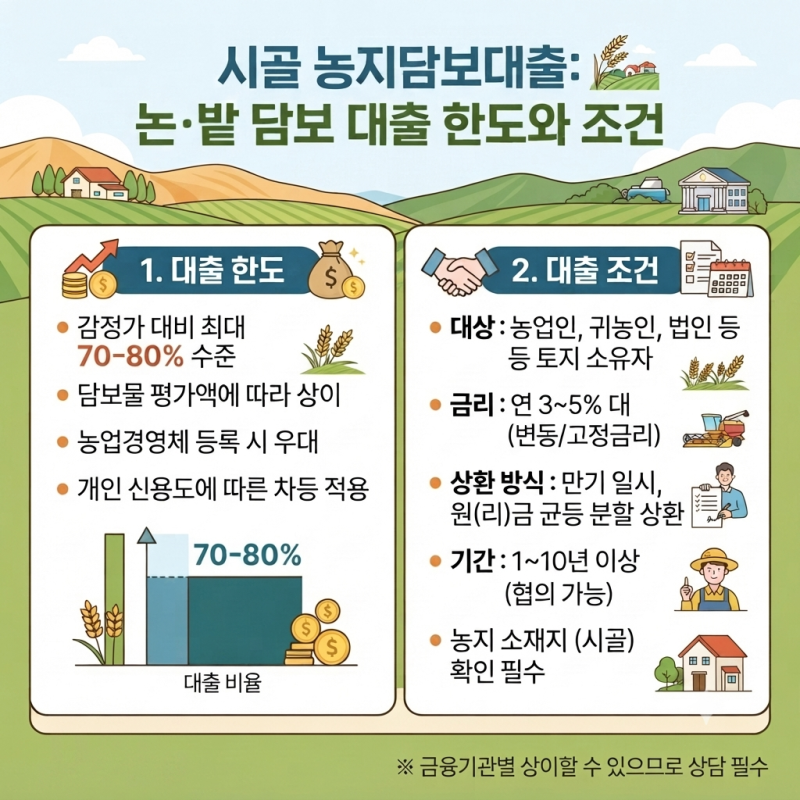
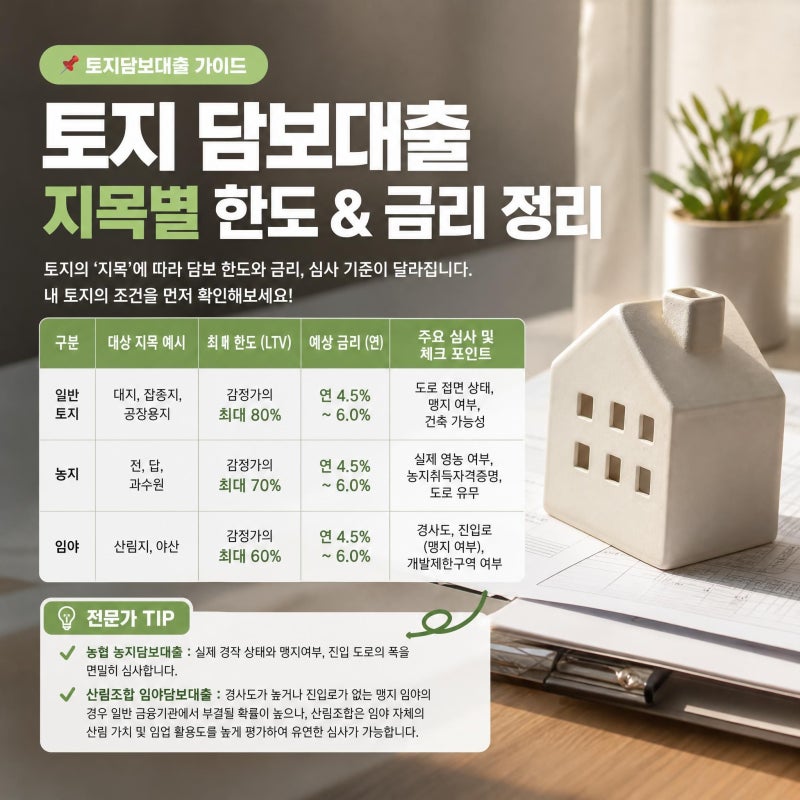
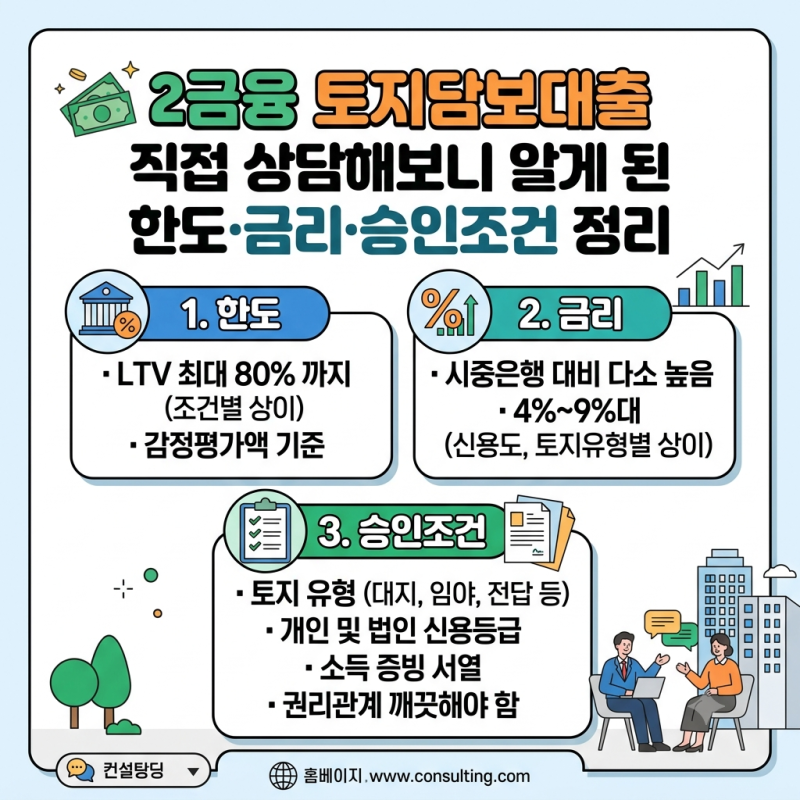
농지는 아파트와 달리 시세가 명확하지 않아 금융기관별로 담보 가치를 평가하는 기준이 상이하기 때문입니다. 실제 블로그 분석에 따르면, 농지 대출 금리는 연 4.5%에서 6.0% 수준으로 제시되고 있으며, 담보 인정 비율(LTV)은 최대 70%까지 적용될 수 있습니다.
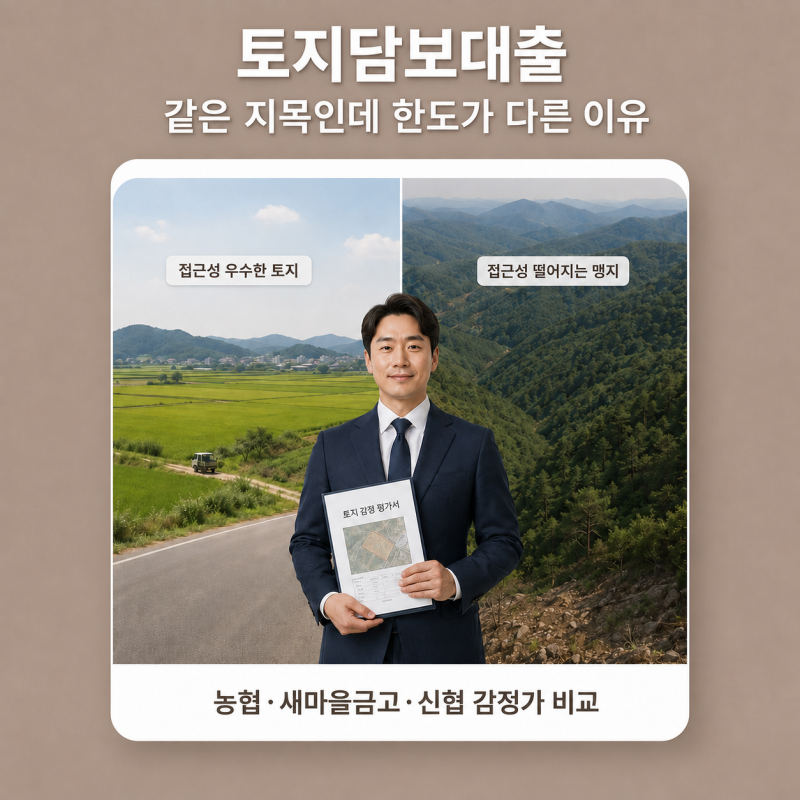
지역농협, 신협, 새마을금고 등 2금융권에서 주로 취급하며, 같은 계열이라도 지점이나 조합별로 심사 기준과 보수성에 차이가 발생합니다. 실제 영농 여부, 도로 접면 상태, 농지법상 제한 등 농지의 특성이 대출 조건에 큰 영향을 미칩니다.
따라서 농지 대출을 고려할 때는 단순히 금리만 비교하기보다, 최소 2~3곳 이상의 금융기관에서 한도, 상환 방식, 중도상환수수료, 필요 서류 등을 면밀히 확인하는 것이 현명합니다.
담보 가치 외에도 차주의 소득, 기존 부채, 자금 사용 목적 등 여러 요인이 최종 대출 금액을 결정하므로, 상담 전 충분한 준비가 필요합니다.