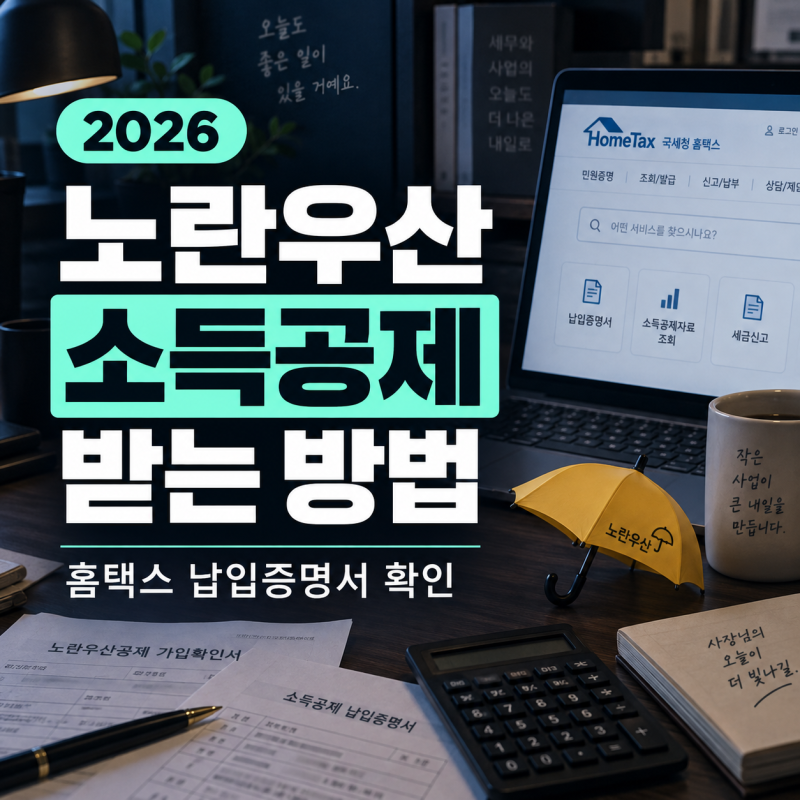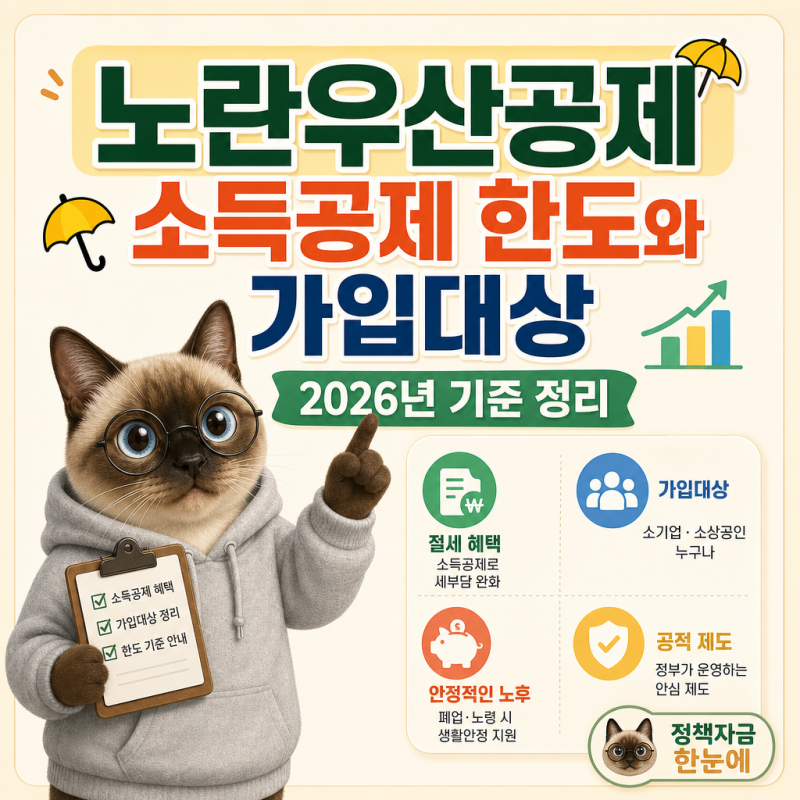

노란우산공제는 소기업·소상공인 대표자의 폐업 및 노령 대비 목돈 마련을 돕는 제도입니다. 직장인의 퇴직금과 유사한 성격을 가지며, 납입액에 대한 소득공제 혜택으로 사업자들의 절세 수단으로 주목받고 있습니다.
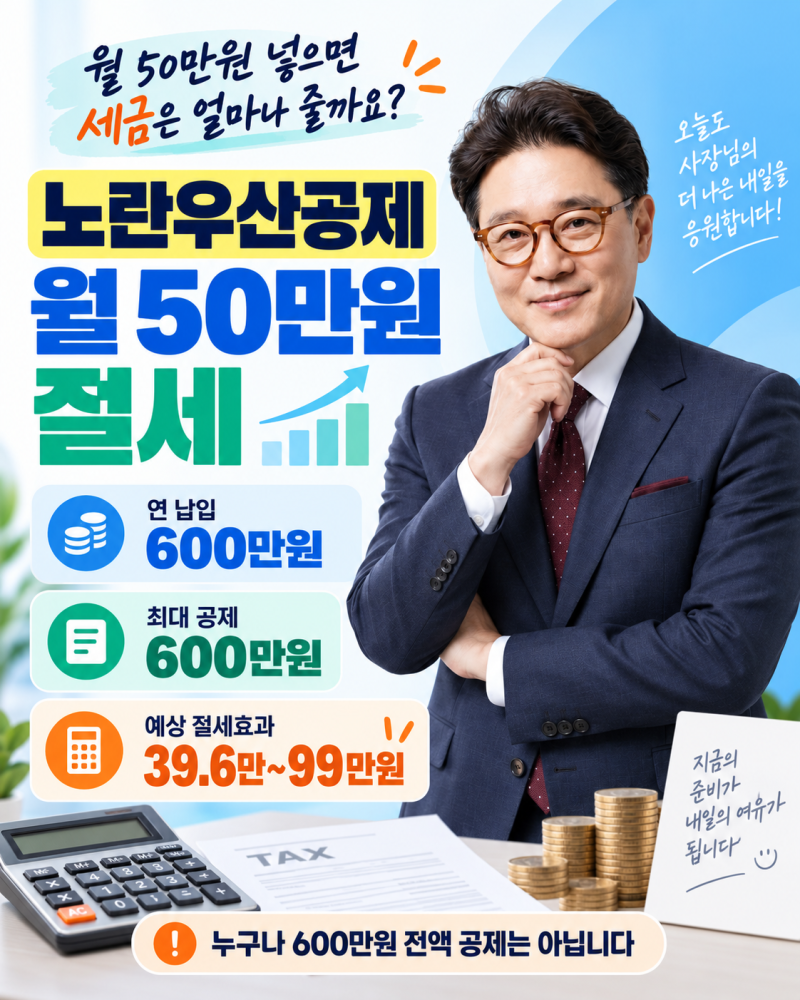
2026년 소득공제 한도가 최대 600만 원으로 확대되면서, 종합소득세 부담이 큰 사업자들에게 더욱 유리한 절세 아이템으로 부상하고 있습니다. 이는 단순한 저축을 넘어 사업자의 안정적인 미래를 위한 필수 금융 상품으로 인식됩니다.
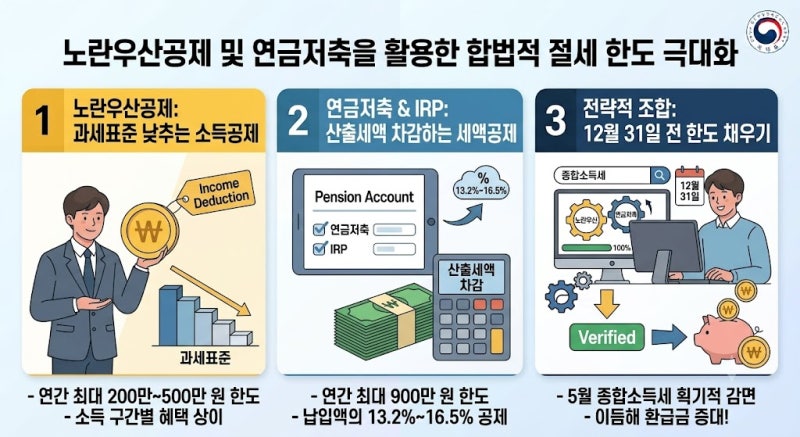
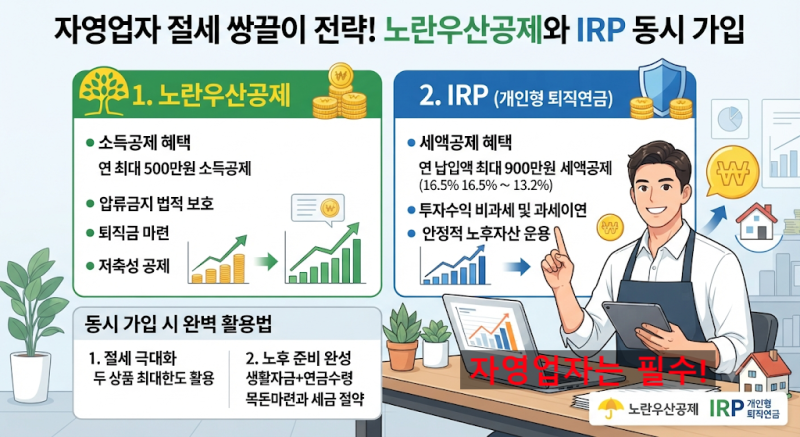
노란우산공제는 세액공제가 아닌 소득공제 방식으로, 과세표준 소득 자체를 줄여주어 소득세율이 높은 사업자에게 특히 유리합니다.
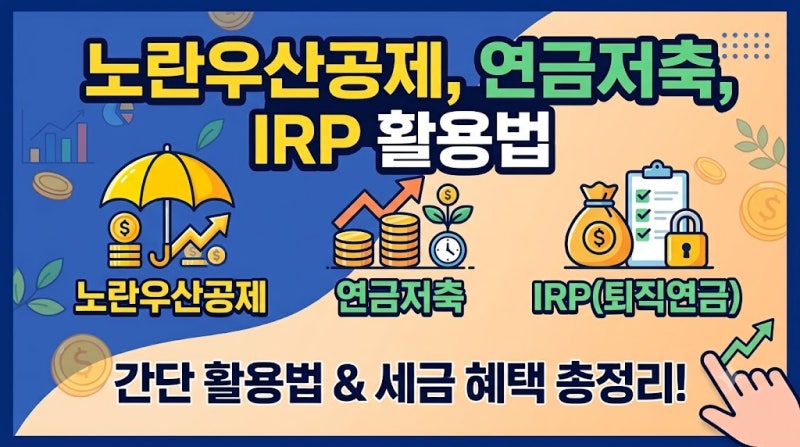
납부 부금의 90% 한도 내 대출이 가능하고, 공제금 수급권이 법적으로 압류되지 않아 사업상 위기 시 안전자산 역할을 한다는 점이 큰 장점으로 꼽힙니다. 반면 IRP는 세액공제 방식이며 압류가 가능하여 두 제도의 활용 전략이 중요합니다.
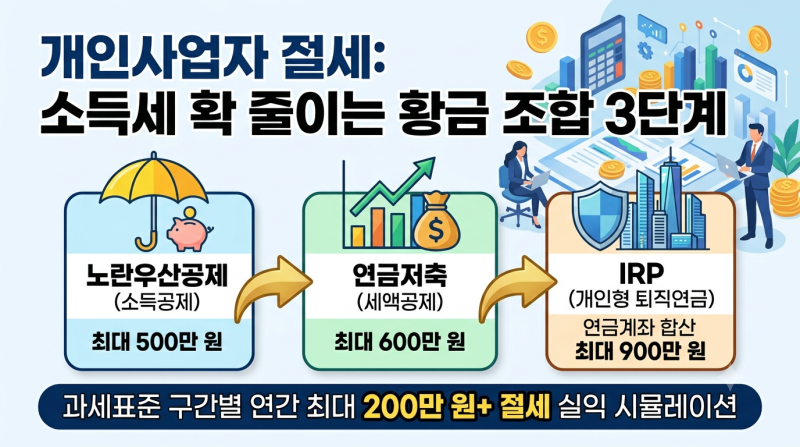
자영업자 및 사업자는 노란우산공제 소득공제 한도를 1순위로 채운 후, 여유 자금으로 IRP/연금저축 세액공제를 병행하는 것이 세법상 안전한 절세 전략으로 제시됩니다.
특히 IRP 가입 시 계좌를 2개 이상으로 분할 개설하면 비상 해지 시 원금 손실을 최소화할 수 있으며, 급전 필요 시 노란우산 부금 대출을 활용하는 것이 현명합니다. 이러한 조합을 통해 절세와 자산 운용 수익률을 동시에 거둘 수 있습니다.