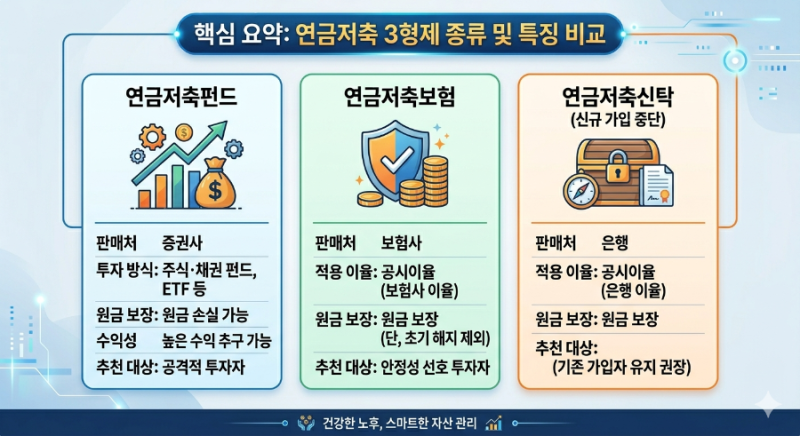
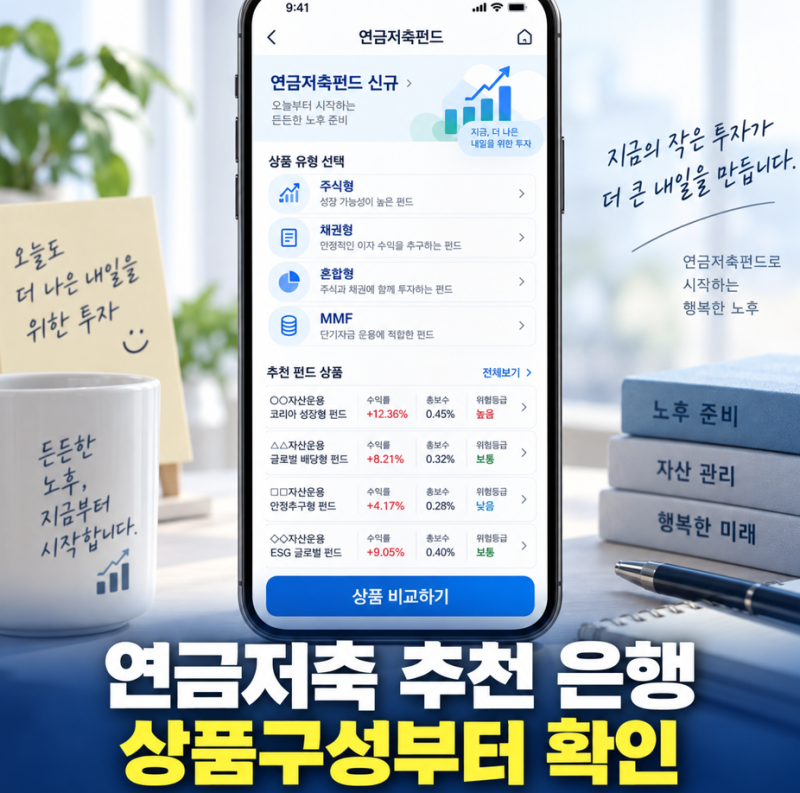

국민은행 연금저축펀드는 노후 자금 마련과 세액공제 혜택을 동시에 추구하는 개인 투자자들에게 주목받는 금융 상품입니다. 특히 증권사 연금저축펀드는 펀드와 ETF 등 다양한 투자 상품을 직접 선택하여 운용의 자유도가 높다는 장점이 있습니다.
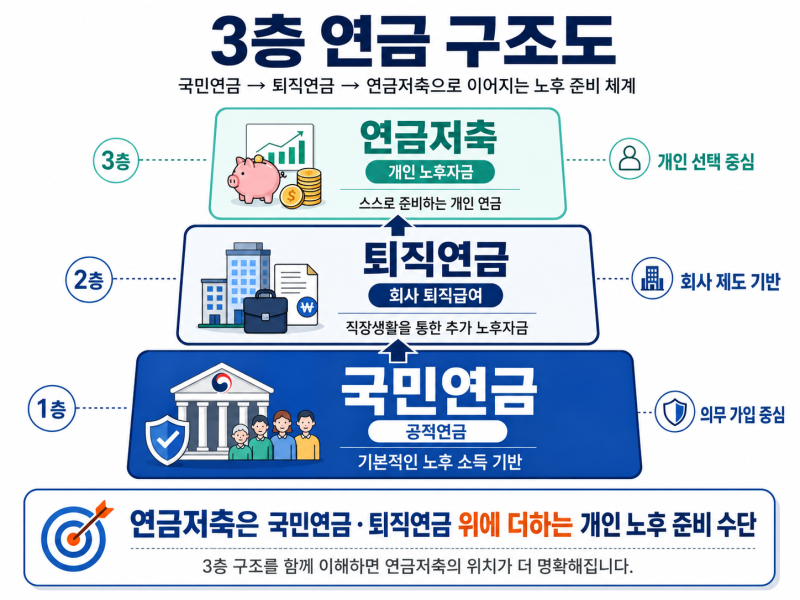
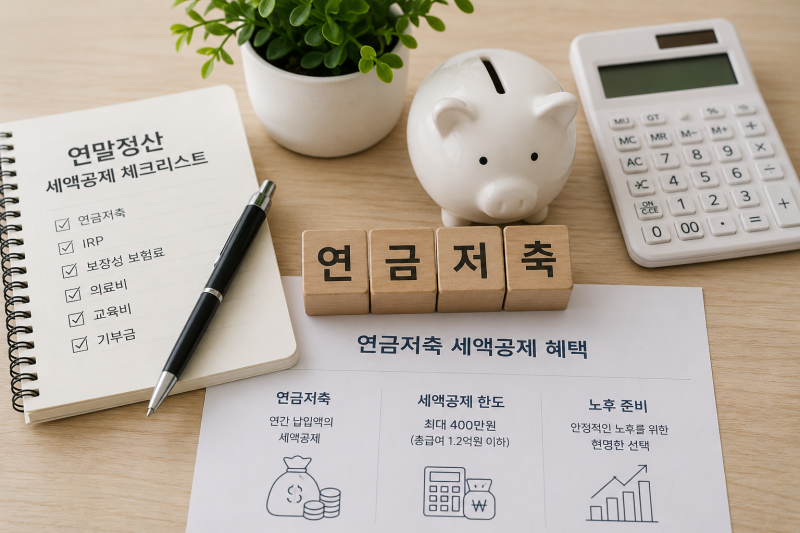
이는 국민연금만으로는 부족한 노후 생활비를 보충하기 위한 필수적인 대비책으로 인식되고 있습니다. 실제 사용자들은 연금저축펀드의 가장 큰 장점으로 연말정산 시 최대 16.5%의 세액공제 혜택을 꼽습니다.
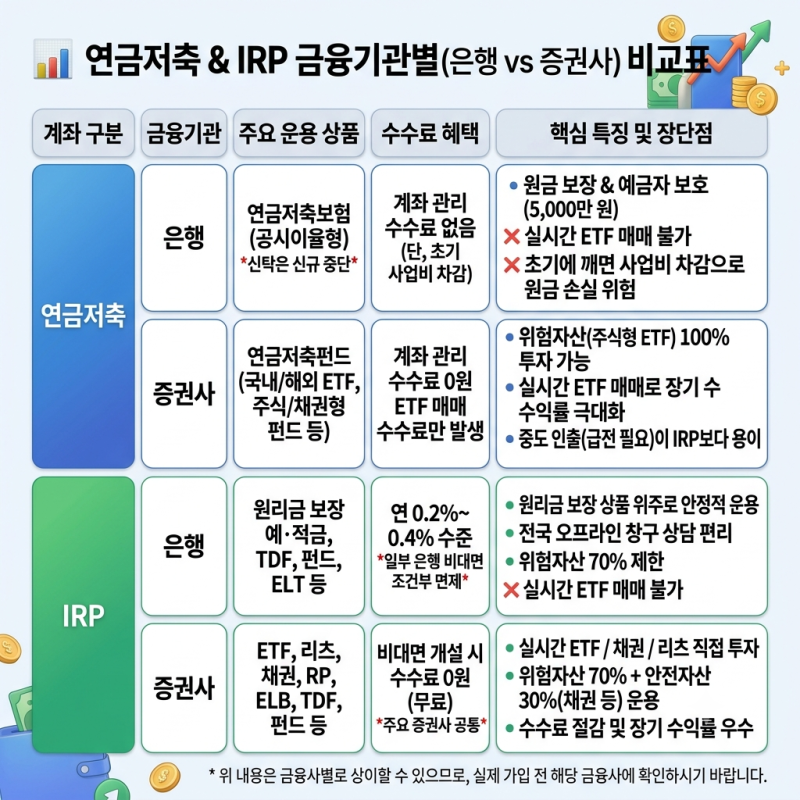
또한, IRP와 달리 위험자산 투자 한도 제한이 없어 공격적인 자산 운용이 가능하다는 점도 매력적입니다. 다만, 급전 필요 시 중도 인출이 IRP보다 유연하지만, 계좌 해지 시 세금 불이익을 고려해야 합니다.
연금저축펀드 가입 시에는 은행과 증권사 중 어디를 선택할지, 그리고 IRP 계좌와의 세액공제 한도 합산 전략을 면밀히 검토해야 합니다. 국민은행과 같은 은행권 상품은 안정성을, 증권사 상품은 높은 운용 자유도를 제공합니다.
따라서 본인의 투자 성향에 맞춰 각 금융기관의 수수료와 상품 라인업을 비교하는 것이 현명합니다.