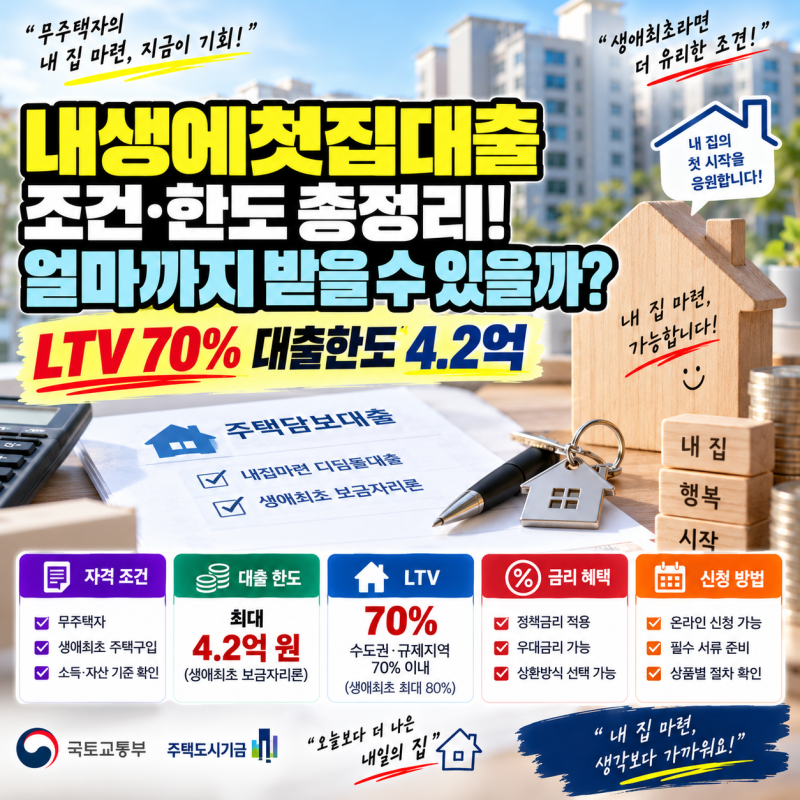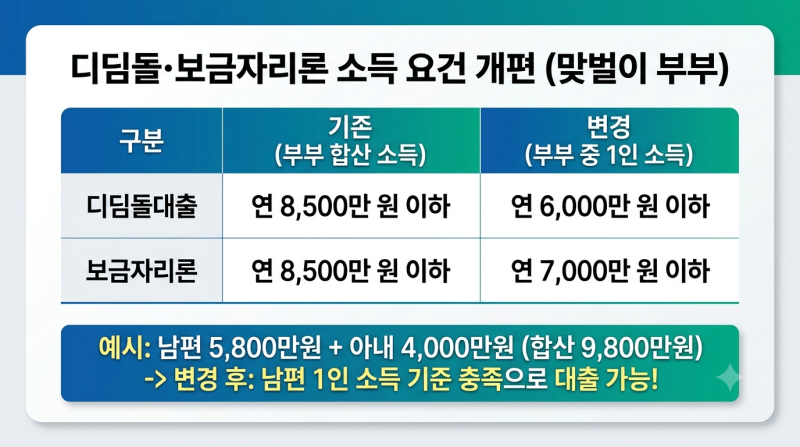
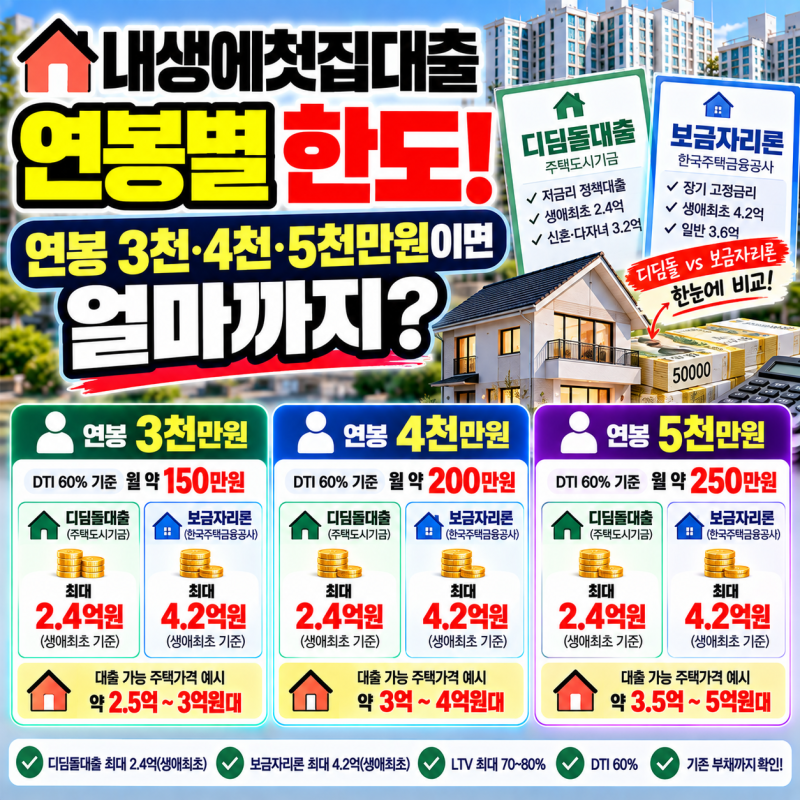
내생에 첫집 대출은 생애 최초 주택 구입자들이 내 집 마련을 위해 활용하는 대표적인 정책 대출 상품입니다. 특히 내집마련 디딤돌대출과 보금자리론이 주요 상품으로 꼽히며, 낮은 고정 금리 또는 5년 단위 변동 금리를 제공하여 이자 부담을 줄여주는 것이 핵심 특징입니다. , 이들 대출은 소득 및 자산 기준, 주택 가격 등 다양한 조건을 충족해야 신청할 수 있습니다.
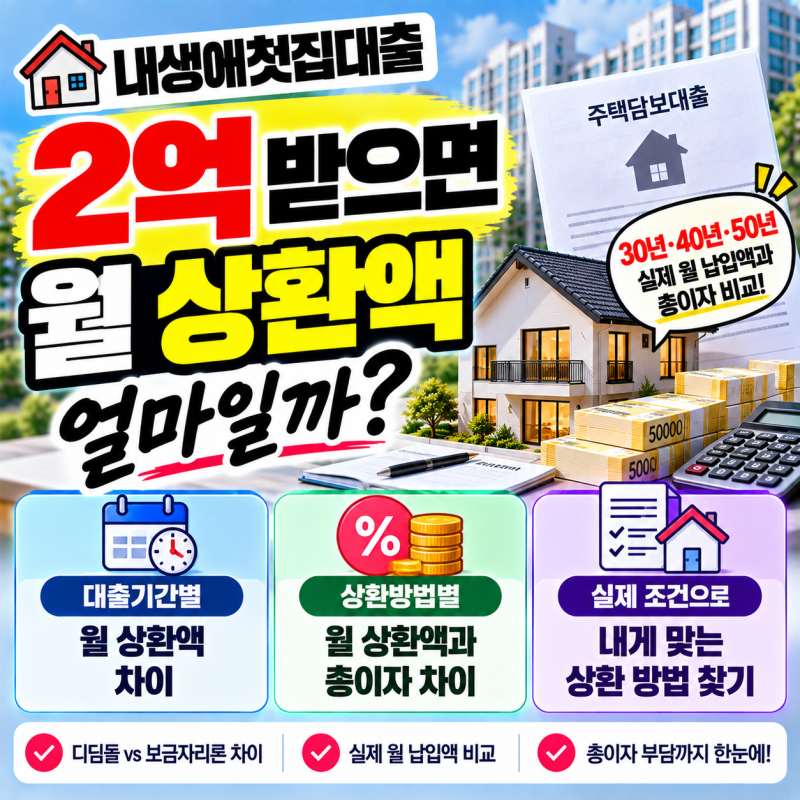
실제 블로그 후기들을 살펴보면, 디딤돌대출은 최대 30년 만기까지 가능하며, 보금자리론은 10년부터 50년까지 다양한 만기 선택이 가능하여 상환 방식에 따른 월 납입액 차이가 크게 나타납니다. 2억 원 대출 시 30년 만기 원리금균등상환은 월 약 108만 6천 원, 50년 만기는 월 약 93만 7천 원으로, 만기에 따라 월 상환액이 약 15만 원가량 줄어들 수 있습니다. 또한, 원리금균등, 원금균등, 체증식 등 상환 방식에 따라 초기 납입액과 총 이자 부담이 달라지므로 신중한 선택이 필요합니다.
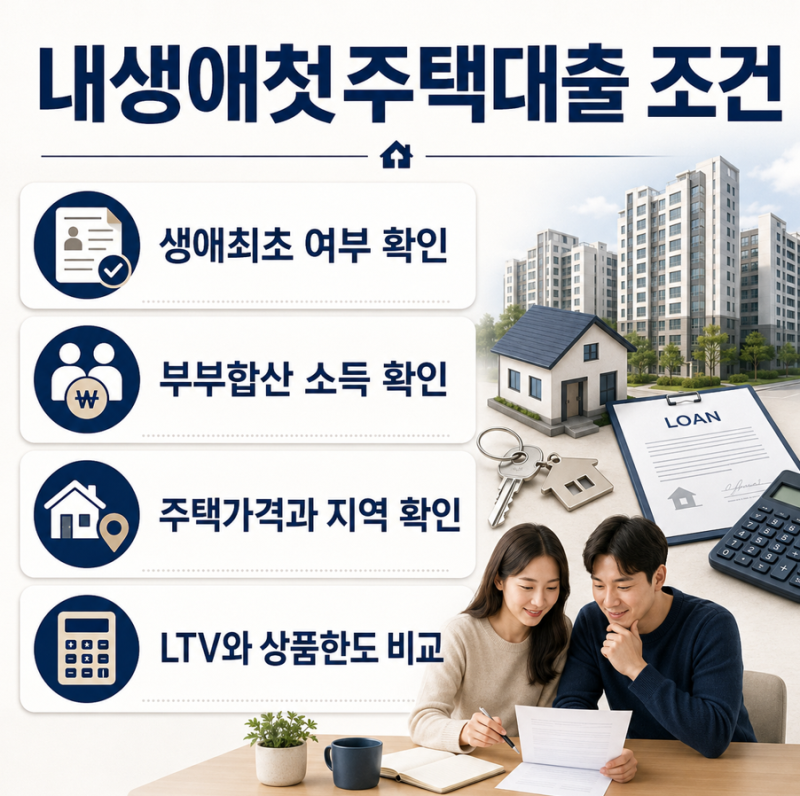
대출 신청 전에는 본인과 배우자의 과거 주택 보유 이력, 부부합산 소득과 순자산, 구입하려는 주택 가격 등을 면밀히 확인해야 합니다. 특히 생애 최초 주택 구입자의 경우 LTV 80% 특례와 최대 한도 3억 원까지 활용할 수 있는 틈새 전략이 존재하며, 만 40세 미만 청년층은 체증식 분할상환을 고려해볼 수 있습니다. 이러한 세부 조건들을 꼼꼼히 비교하여 자신에게 가장 유리한 대출 상품과 상환 방식을 선택하는 것이 중요합니다.