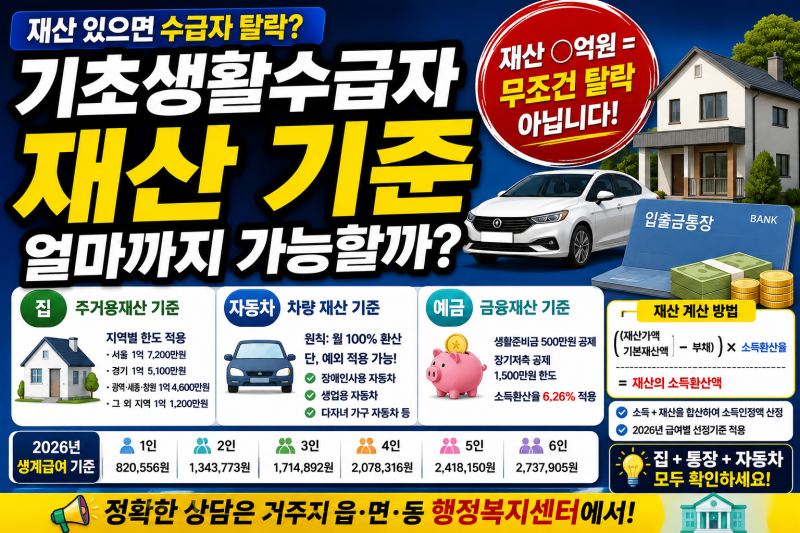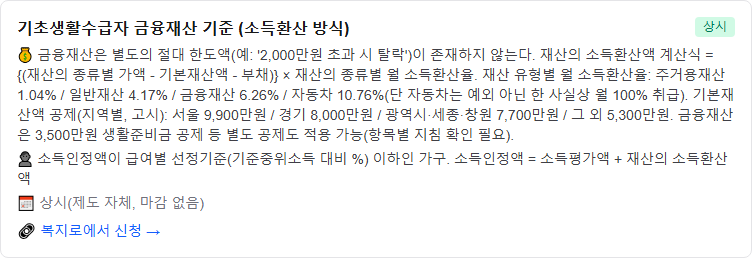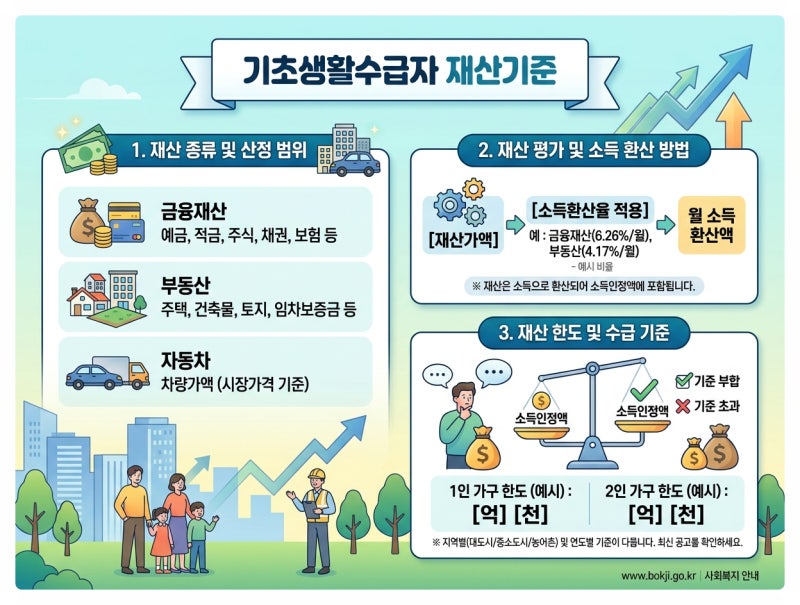

기초수급자 자격 유지에 있어 금융재산 한도는 많은 분들이 궁금해하는 핵심 정보입니다. 통장에 특정 금액 이상이 있으면 무조건 탈락한다는 오해가 많지만, 실제로는 절대적인 한도표가 존재하지 않습니다. , 금융재산은 소득으로 환산하는 방식으로 평가되며, 지역별 기본재산액 공제 및 생활준비금 공제 등 다양한 요소가 복합적으로 적용됩니다. 따라서 단순히 통장 잔액만으로 수급 자격 상실 여부를 판단하기는 어렵습니다.
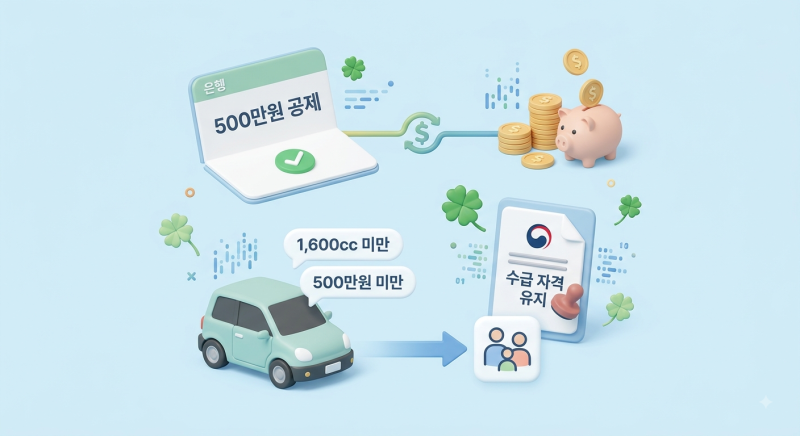
실제 블로그 후기들을 살펴보면, 많은 분들이 500만원을 금융재산의 절대적인 한도로 오해하고 있습니다. 하지만 500만원은 생활준비금 공제액으로, 이 금액까지는 소득인정액 산정 시 제외됩니다. 이를 초과하는 금액에 대해서는 월 6.26%의 소득환산율이 적용되며, 거주 지역에 따른 기본재산액 공제도 함께 고려됩니다. 따라서 통장 잔액이 500만원을 넘더라도 다른 재산이 적다면 수급 자격이 유지될 수 있습니다.
블로거들은 기초수급자 금융재산 관리에 있어 500만원 선을 유지하는 것이 가장 안전하다고 조언합니다. 또한, 자녀나 친척이 정기적으로 용돈을 입금하는 경우 '사적이전소득'으로 간주되어 수급 자격에 영향을 줄 수 있으므로 비정기적인 지원이나 복지 담당자와의 사전 상담이 중요합니다. 정확한 소득인정액 계산을 위해서는 복지로 모의계산이나 행정복지센터 상담을 통해 개인별 상황에 맞는 정보를 확인하는 것이 필수적입니다.