기명피보험자는 보험 증권에 이름이 명시된 대표 피보험자로, 자동차보험에서 보상 범위 등 여러 사항을 결정하는 기준이 됩니다. 차량 소유자와 기명피보험자는 다른 개념이며, 보험 가입 시 누가 기명피보험자로 설정되는지 확인하는 것이 중요합니다.
운전자 범위 제한 특약이 있는 경우, 기명피보험자 외의 사람이 운전 중 사고를 내면 보험 보상을 받지 못할 수 있어 주의해야 합니다.
자동차보험 약관 속 '기명피보험자'는 단순히 보험 가입자를 넘어, 사고 시 보상 범위와 책임에 결정적인 영향을 미치는 중요한 개념입니다. 많은 분이 차량 소유자나 보험 계약자가 곧 기명피보험자라고 생각하기 쉽지만, 이 둘은 엄연히 다른 의미를 가집니다.
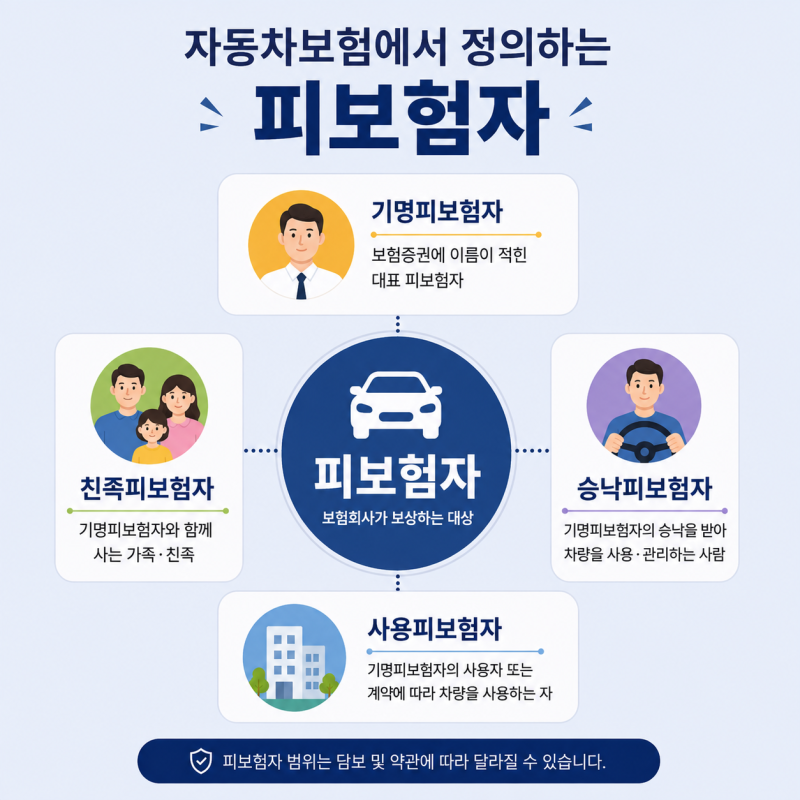
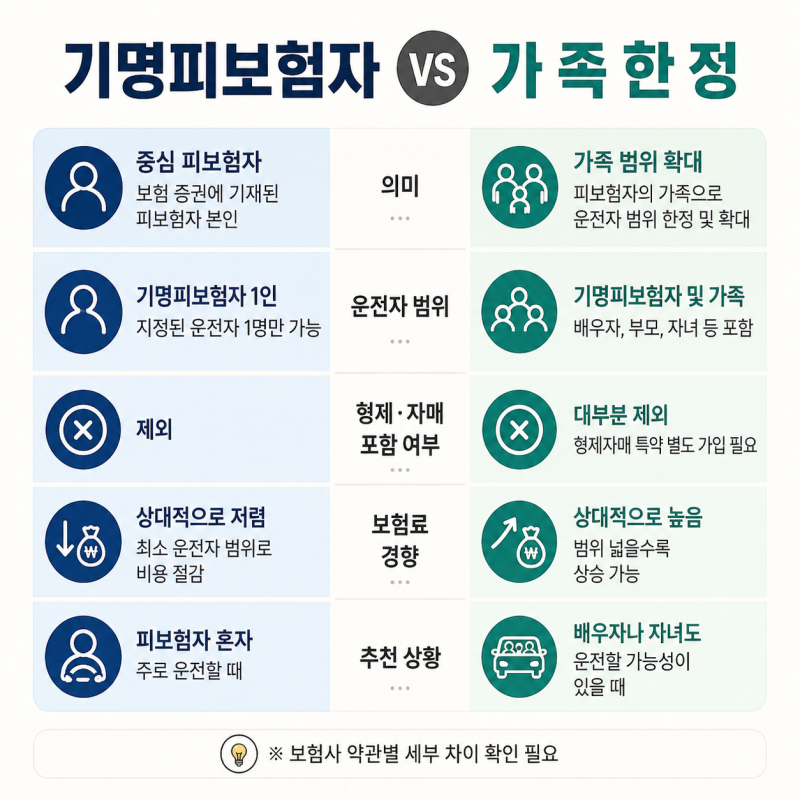
예상치 못한 금전적 손실을 막기 위해 기명피보험자의 정확한 뜻을 이해하는 것이 중요합니다. 기명피보험자는 보험 증권에 이름이 명시된 대표 피보험자를 의미하며, 자동차보험에서 운전자 범위, 보험료 산정 등 핵심 사항을 결정합니다.
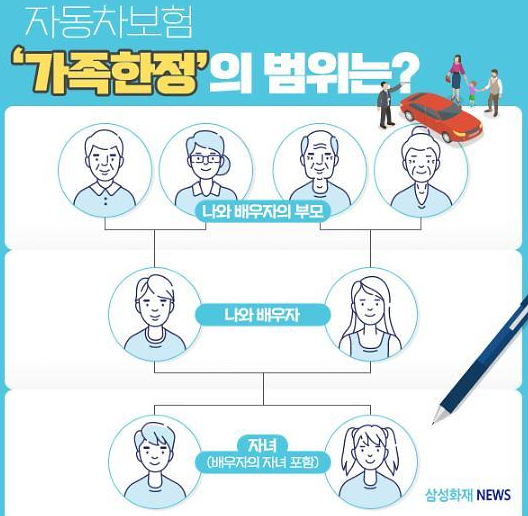
특히 '가족한정 특약'처럼 운전자 범위를 제한하는 보험에 가입했다면, 기명피보험자와 가족 범위에 속하지 않는 지인이 운전 중 사고를 냈을 때 보험 보상을 전혀 받지 못할 수 있습니다.
보험료 절약을 위해 운전자 범위를 좁게 설정했다가, 사고 시 모든 수리비와 배상 책임을 차주가 부담해야 하는 낭패를 겪을 수 있습니다. 법적 의무 보험인 대인 배상 1단계는 보상이 가능하나, 그 외 대물이나 자차 손해는 본인의 몫이 됩니다.
따라서 자동차보험 가입 및 갱신 시, 혹은 타인에게 차량을 빌려줄 때는 반드시 기명피보험자가 누구인지, 운전자 범위가 어떻게 설정되어 있는지 꼼꼼히 확인해야 합니다.
지인에게 차를 빌려줄 예정이라면 '원데이 자동차 보험' 가입을 권유하거나 단기 운전자 확대 특약을 활용하는 등 사전에 대비하는 것이 현명합니다.
기명피보험자 뜻과 운전자 범위의 중요성을 인지하고 대비한다면, 불필요한 분쟁과 금전적 손실을 효과적으로 예방할 수 있습니다.
운전자 범위 제한 특약이 있는 경우, 기명피보험자 외의 사람이 운전 중 사고를 내면 보험 보상을 받지 못할 수 있어 주의해야 합니다.
자동차보험 약관 속 '기명피보험자'는 단순히 보험 가입자를 넘어, 사고 시 보상 범위와 책임에 결정적인 영향을 미치는 중요한 개념입니다. 많은 분이 차량 소유자나 보험 계약자가 곧 기명피보험자라고 생각하기 쉽지만, 이 둘은 엄연히 다른 의미를 가집니다.
예상치 못한 금전적 손실을 막기 위해 기명피보험자의 정확한 뜻을 이해하는 것이 중요합니다. 기명피보험자는 보험 증권에 이름이 명시된 대표 피보험자를 의미하며, 자동차보험에서 운전자 범위, 보험료 산정 등 핵심 사항을 결정합니다.
특히 '가족한정 특약'처럼 운전자 범위를 제한하는 보험에 가입했다면, 기명피보험자와 가족 범위에 속하지 않는 지인이 운전 중 사고를 냈을 때 보험 보상을 전혀 받지 못할 수 있습니다.
보험료 절약을 위해 운전자 범위를 좁게 설정했다가, 사고 시 모든 수리비와 배상 책임을 차주가 부담해야 하는 낭패를 겪을 수 있습니다. 법적 의무 보험인 대인 배상 1단계는 보상이 가능하나, 그 외 대물이나 자차 손해는 본인의 몫이 됩니다.
따라서 자동차보험 가입 및 갱신 시, 혹은 타인에게 차량을 빌려줄 때는 반드시 기명피보험자가 누구인지, 운전자 범위가 어떻게 설정되어 있는지 꼼꼼히 확인해야 합니다.
지인에게 차를 빌려줄 예정이라면 '원데이 자동차 보험' 가입을 권유하거나 단기 운전자 확대 특약을 활용하는 등 사전에 대비하는 것이 현명합니다.
기명피보험자 뜻과 운전자 범위의 중요성을 인지하고 대비한다면, 불필요한 분쟁과 금전적 손실을 효과적으로 예방할 수 있습니다.