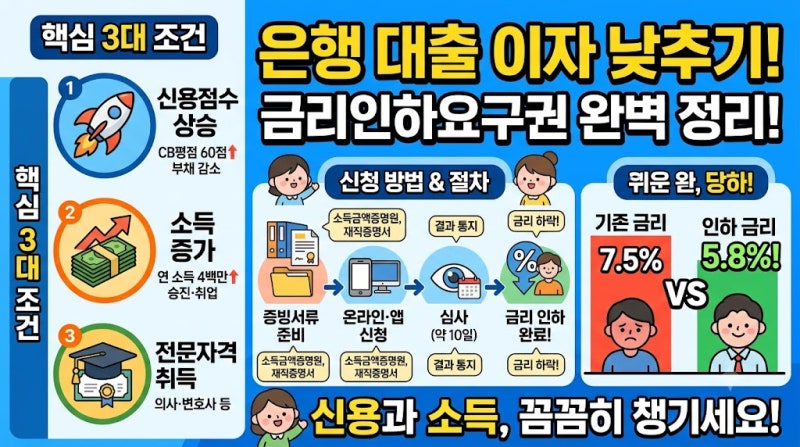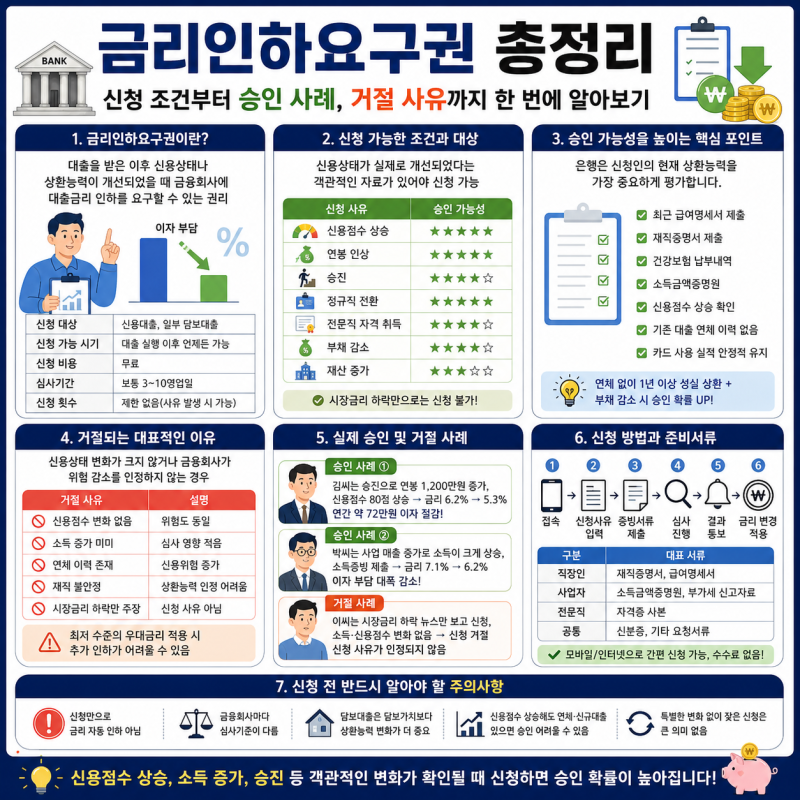

금리인하요구권은 대출을 받은 후 취업, 승진, 소득 증가, 신용점수 상승 등으로 상환 능력이 개선되었을 때 금융회사에 금리 인하를 요구할 수 있는 법적 권리입니다. 이는 은행법 제30조의2에 근거하며, 개인뿐만 아니라 기업도 재무상태 개선이나 신용등급 상승을 근거로 신청할 수 있습니다. 금융회사는 신청일로부터 10영업일 이내에 결과를 통보해야 합니다.
실제 블로그 후기들을 보면, 금리인하요구권 신청이 모든 대출에 적용되는 것은 아니라는 점이 중요하게 언급됩니다. 신용대출이나 변동금리 주택담보대출처럼 개인 신용평가시스템(CSS)으로 금리가 결정되는 상품이 주요 대상입니다. 반면 보금자리론, 정책자금, 예적금담보대출, 집단대출 등 신용도와 무관하게 금리가 정해지는 대출은 애초에 대상에서 제외되므로 신청 전 확인이 필요합니다.
2025년 하반기 기준 5대 은행의 금리인하요구권 수용률은 28~36%대에 그쳤으며, 인터넷은행은 신청이 간편하여 분모가 커 수용률이 낮게 나타나기도 합니다. 신청이 거절되는 주요 사유로는 연체 기록, 신용도 개선 미흡 등이 있으며, 단순히 신용점수가 올랐다고 해서 무조건 인하가 보장되는 것은 아닙니다. 따라서 신청 전 본인의 대출 상품과 금융회사의 안내를 꼼꼼히 확인하는 것이 현명합니다.