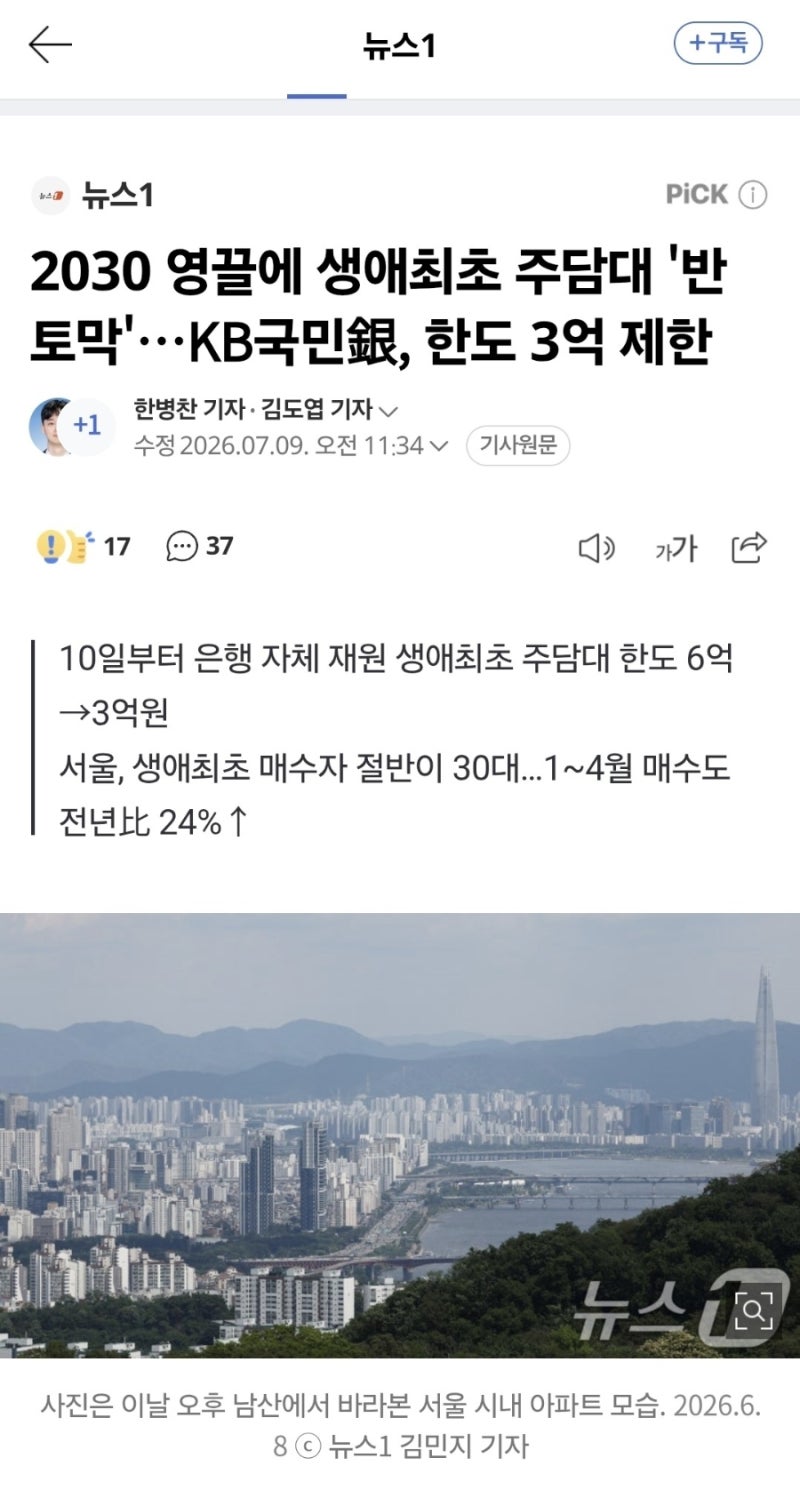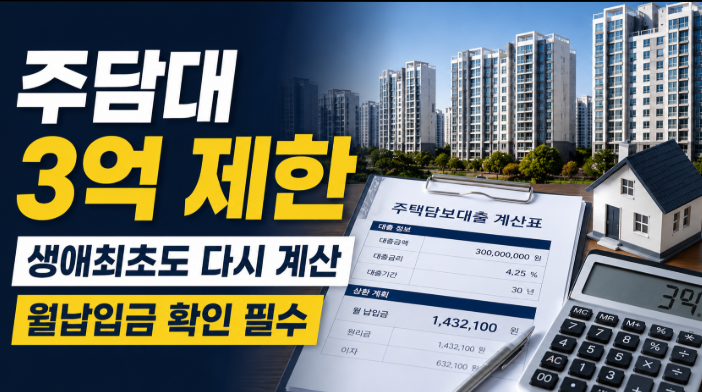
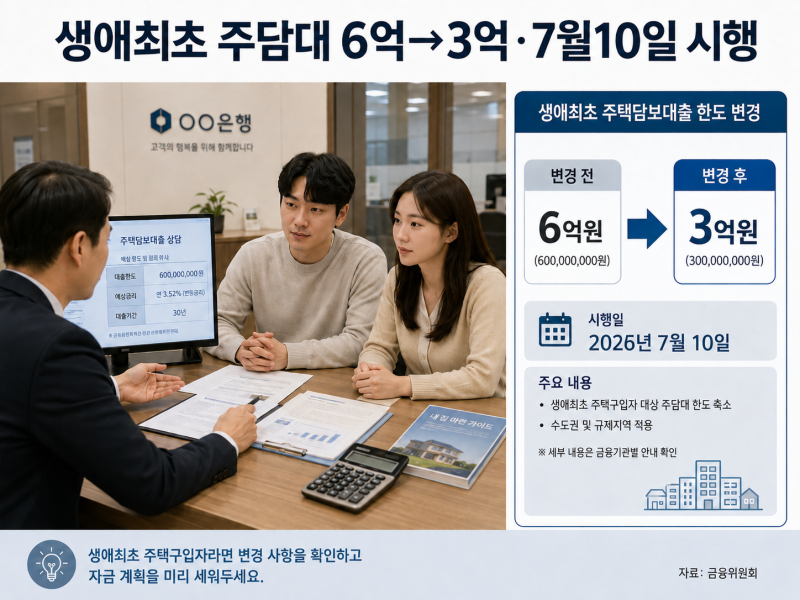
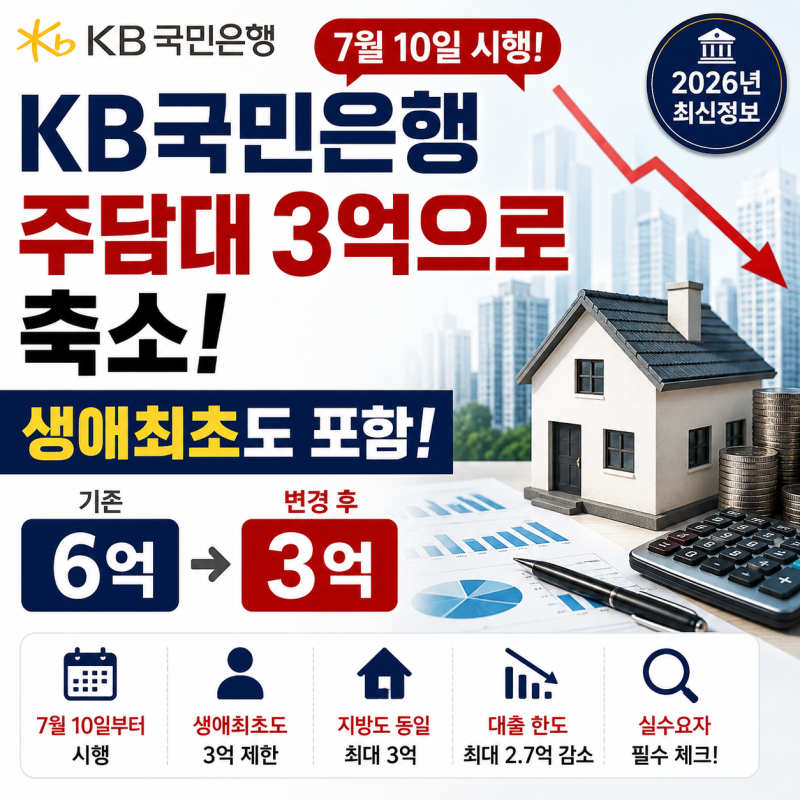
KB국민은행의 주택담보대출 한도 축소는 최근 부동산 시장에서 가장 큰 이슈로 부상했습니다. 2026년 7월 10일부터 주택구입 목적 주담대 최대한도가 기존 6억 원에서 3억 원으로 변경되면서, 특히 생애최초 주택 구입자들의 내 집 마련 계획에 상당한 영향을 미치고 있습니다. 은행의 가계대출 관리 차원에서 시행된 이번 조치는 수도권과 규제지역뿐 아니라 지방 비규제지역에도 동일하게 적용됩니다.
실제 블로거들의 후기를 살펴보면, 생애최초 주택 구입자들이 겪는 혼란이 두드러집니다. 기존에는 동거인 상태의 세대원도 생애최초 주담대 신청이 가능하다고 알려졌으나, 2026년 7월 현재는 동거인은 생애최초 신청이 불가능하다는 안내를 받는 사례가 발생했습니다. 또한, 은행 자체 재원으로 취급하는 생애최초 주택구입자 주담대 역시 최대 3억 원으로 축소되어, 정책대출과 은행 자체 대출 간의 적용 기준 차이로 인해 실수요자들이 당황하는 경우가 많습니다.
이러한 상황에서 생애최초 주택 구입을 고려하는 분들은 대출 신청 전 KB국민은행 고객센터를 통해 정확한 자격 조건과 한도를 확인하는 것이 중요합니다. 특히, 정책대출(디딤돌대출, 보금자리론 등)은 이번 한도 축소에서 제외되지만, 별도의 소득 및 주택 가격 조건이 있으므로 본인에게 유리한 대출 상품을 면밀히 비교 분석하여 신중하게 선택해야 합니다.