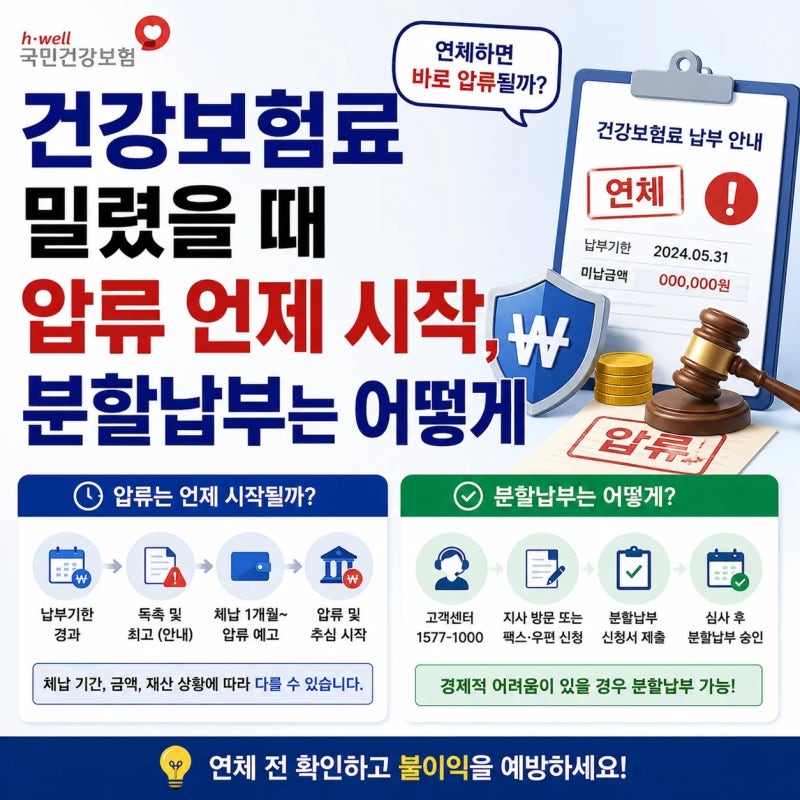

국민건강보험료 미납은 자동이체 잔액 부족이나 경제적 사정으로 인해 발생할 수 있으며, 많은 분이 병원 진료 혜택 중단을 우려합니다. 하지만 단순히 며칠 또는 한두 달 미납했다고 해서 즉시 보험 적용이 정지되는 것은 아닙니다. 미납은 납부기한 경과, 연체금 발생, 독촉장 발송, 장기 체납 및 체납처분, 보험급여 제한의 단계적인 절차를 거치게 됩니다. 특히 6회 이상 체납 시 보험급여 제한이 시작될 수 있으므로 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 건강보험료 미납 시 가장 큰 걱정은 병원비 전액 부담입니다. 그러나 6회 이상 체납하고 공단의 급여제한 대상이 되어야 병원 진료비 전액을 본인이 부담하게 됩니다. 특히 연 소득 2천만 원 또는 재산 1억 원을 초과하는 체납자는 사전급여제한 대상이 될 수 있습니다. 밀린 보험료를 나중에 완납하면 이미 낸 병원비도 보험급여로 인정받아 환급받을 수 있습니다.
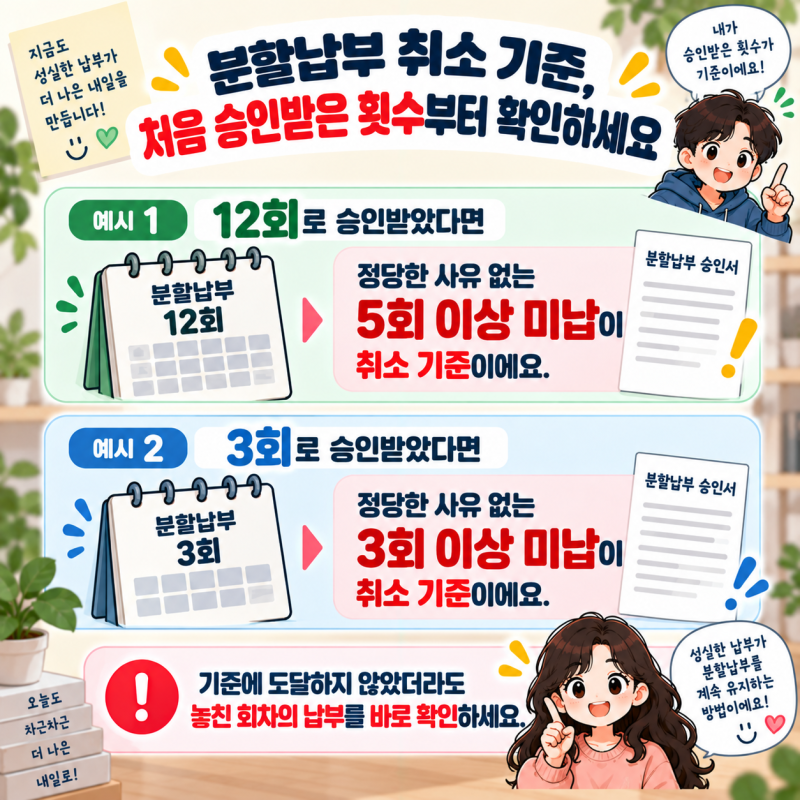
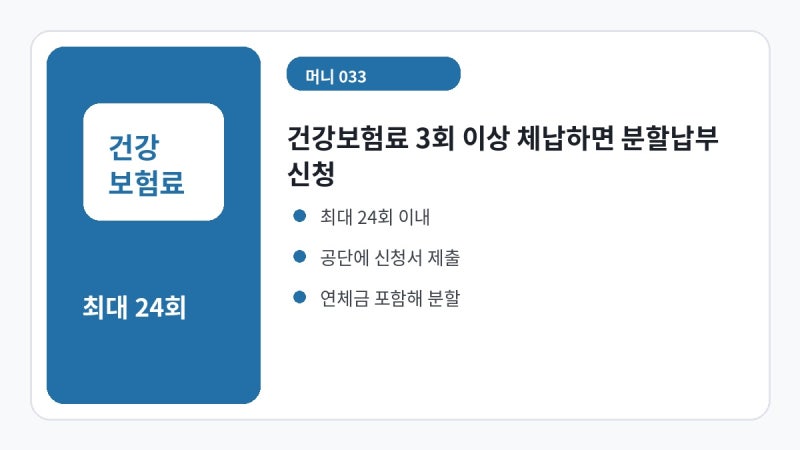
건강보험료를 3회 이상 체납했다면 국민건강보험공단에 분할납부를 신청할 수 있습니다. 분할 횟수는 최대 24회 이내에서 공단이 결정하지만, 단순히 체납액을 24등분하는 방식은 아닙니다. 매월 고지된 보험료와 연체금 이상으로 분할납부액이 정해지며, 정당한 사유 없이 승인된 분할보험료를 5회 이상 미납하면 승인이 취소될 수 있으니 유의해야 합니다.