최근 주택청약통장의 월 납입 인정액이 10만 원에서 25만 원으로 상향 조정되면서, 사회초년생을 비롯한 많은 분들이 공공분양 청약통장 납입 전략에 대한 고민이 깊어졌습니다. 특히 2026년 청약통장 제도 개편으로 공공주택 청약 시 월 납입 인정액이 최대 25만 원까지 인정받게 되면서, 내 집 마련을 위한 현실적인 전략 수립이 더욱 중요해졌습니다. 이 변화는 1983년 이후 처음으로 인정액이 상향된 것으로, 청약 시장에 큰 영향을 미치고 있습니다.
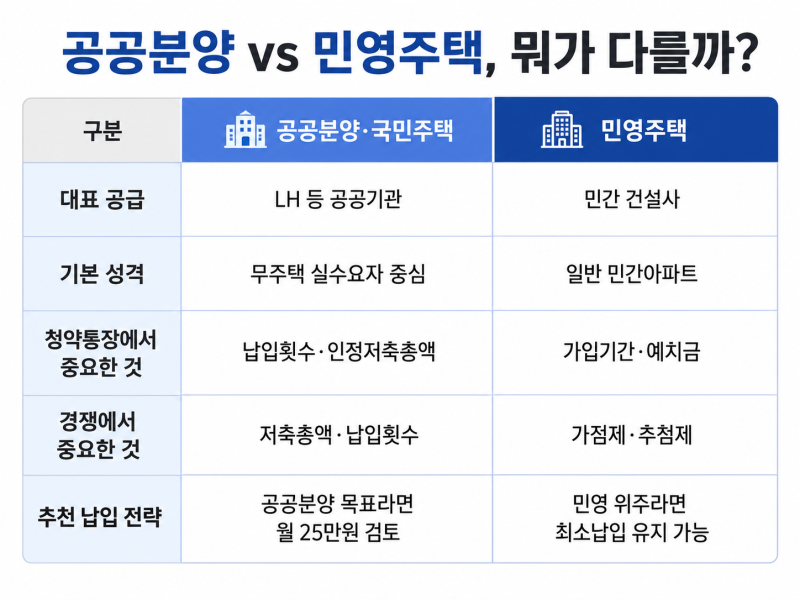
실제 블로그 후기들을 살펴보면, 공공분양을 노리는 경우 월 25만 원 납입이 유리하다는 의견이 많습니다. 하지만 민간분양만 고려한다면 월 10만 원 납입으로도 충분하다는 분석도 있습니다. 청약통장은 가입 기간과 납입 실적이 중요하며, 필요할 때 한꺼번에 돈을 넣는다고 다시 만들 수 있는 것이 아니므로 꾸준한 관리가 필요합니다. 특히 청년주택드림청약통장 등 다양한 상품이 있으니 본인에게 맞는 통장을 선택하는 것이 중요합니다.
청약통장 납입액을 결정할 때는 소득공제와 금리 혜택도 함께 고려해야 합니다. 무리하게 많은 금액을 납입하기보다는 본인의 생활비와 재정 상황을 고려하여 적정한 금액을 꾸준히 납입하는 것이 현명한 전략입니다. 공공분양은 LH청약플러스에서, 민간분양은 청약Home에서 정보를 확인할 수 있으니, 각자의 상황에 맞는 청약 전략을 세우는 데 참고하시기 바랍니다.