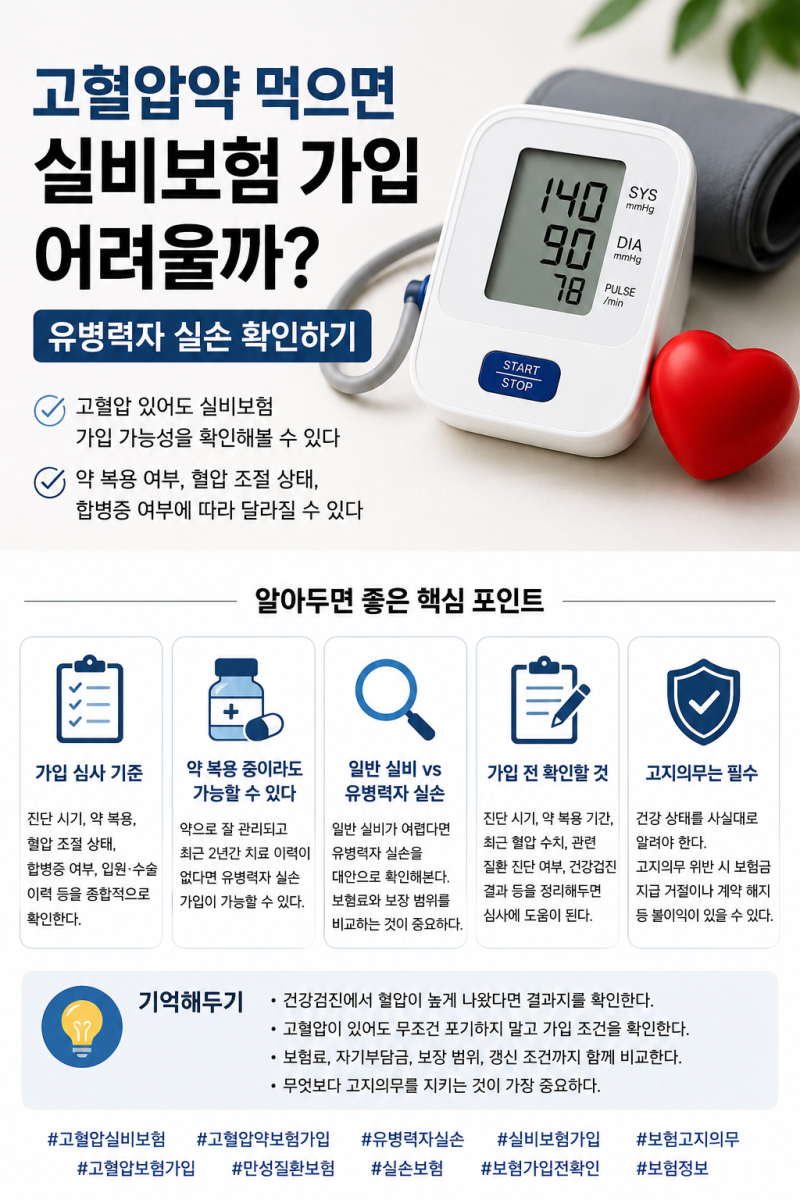
고혈압은 완치보다는 조절이 필요한 만성질환으로, 합병증 위험이 높아 실손의료비 보험의 중요성이 큽니다. 고혈압 진단 후 실비보험 가입 시, 약값을 보장하지 않는 유병자 실비보다 표준체 실비 할증심사를 통한 가입이 유리할 수 있습니다.
약봉투 제출 등 특정 조건을 충족하면 고혈압 약 복용자도 할증된 건강체 실비 가입이 가능하며, 이는 유병자 실비보다 보장 범위가 넓습니다.
고혈압은 특별한 증상 없이 진행되어 '침묵의 살인자'로 불리지만, 심장비대, 심부전 등 심각한 합병증을 유발할 수 있는 만성질환입니다.
현재까지는 완치보다는 꾸준한 약 복용으로 조절하는 질환이기에, 정기검사와 약값을 보장받을 수 있는 실손의료비 보험의 역할이 매우 중요합니다. 특히 고혈압 진단 전 실비보험에 가입된 경우는 문제가 없지만, 진단 후 가입을 고려한다면 신중한 접근이 필요합니다.
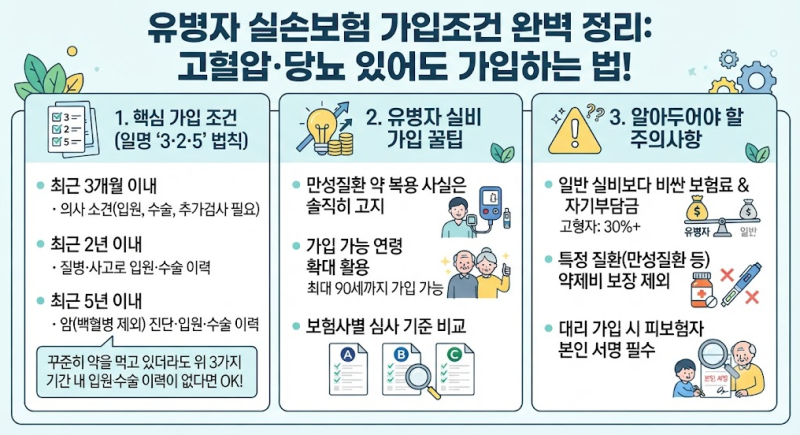
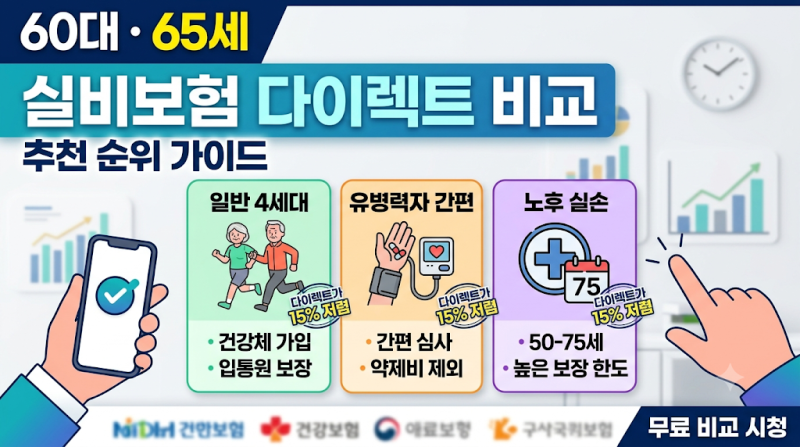
고혈압 진단 후 실비보험 가입 방법은 크게 두 가지로 나뉩니다. 첫째는 유병자 실비 가입으로, 만성질환 투약이 고지사항이 아니어서 가입은 수월하지만 고혈압 약값을 보장하지 않는다는 단점이 있습니다. 둘째는 표준체 실비 할증심사에 도전하는 방법입니다.
고혈압 외 다른 질병이나 입원·수술 이력이 없다면, 약봉투 등을 제출하여 약 복용으로 혈압이 잘 유지되고 있음을 증명하면 할증된 보험료로 표준체 실비 가입이 가능합니다. 이 경우 약제비용까지 보장받을 수 있어 유병자 실비보다 훨씬 유리합니다.
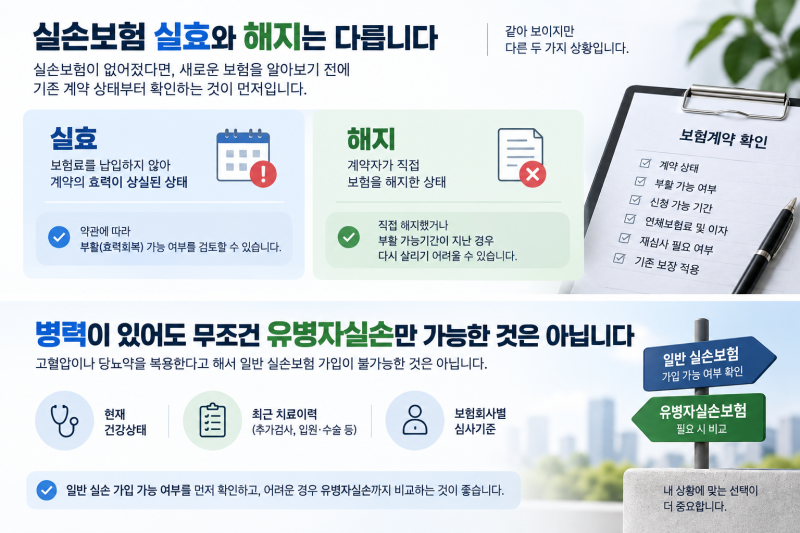
따라서 고혈압 약을 복용 중이라도 무조건 유병자 실비만 고려할 필요는 없습니다. 현재 건강 상태와 치료 이력에 따라 표준체 실비 할증심사를 통해 더 넓은 보장을 받을 가능성이 충분합니다.
다만 당뇨약 등 다른 약을 함께 복용하거나 입원·수술 이력이 있다면 가입이 어려울 수 있으므로, 전문가와 상담하여 본인에게 가장 적합한 보험 상품과 가입 조건을 면밀히 검토하는 것이 현명합니다.
약봉투 제출 등 특정 조건을 충족하면 고혈압 약 복용자도 할증된 건강체 실비 가입이 가능하며, 이는 유병자 실비보다 보장 범위가 넓습니다.
고혈압은 특별한 증상 없이 진행되어 '침묵의 살인자'로 불리지만, 심장비대, 심부전 등 심각한 합병증을 유발할 수 있는 만성질환입니다.
현재까지는 완치보다는 꾸준한 약 복용으로 조절하는 질환이기에, 정기검사와 약값을 보장받을 수 있는 실손의료비 보험의 역할이 매우 중요합니다. 특히 고혈압 진단 전 실비보험에 가입된 경우는 문제가 없지만, 진단 후 가입을 고려한다면 신중한 접근이 필요합니다.
고혈압 진단 후 실비보험 가입 방법은 크게 두 가지로 나뉩니다. 첫째는 유병자 실비 가입으로, 만성질환 투약이 고지사항이 아니어서 가입은 수월하지만 고혈압 약값을 보장하지 않는다는 단점이 있습니다. 둘째는 표준체 실비 할증심사에 도전하는 방법입니다.
고혈압 외 다른 질병이나 입원·수술 이력이 없다면, 약봉투 등을 제출하여 약 복용으로 혈압이 잘 유지되고 있음을 증명하면 할증된 보험료로 표준체 실비 가입이 가능합니다. 이 경우 약제비용까지 보장받을 수 있어 유병자 실비보다 훨씬 유리합니다.
따라서 고혈압 약을 복용 중이라도 무조건 유병자 실비만 고려할 필요는 없습니다. 현재 건강 상태와 치료 이력에 따라 표준체 실비 할증심사를 통해 더 넓은 보장을 받을 가능성이 충분합니다.
다만 당뇨약 등 다른 약을 함께 복용하거나 입원·수술 이력이 있다면 가입이 어려울 수 있으므로, 전문가와 상담하여 본인에게 가장 적합한 보험 상품과 가입 조건을 면밀히 검토하는 것이 현명합니다.