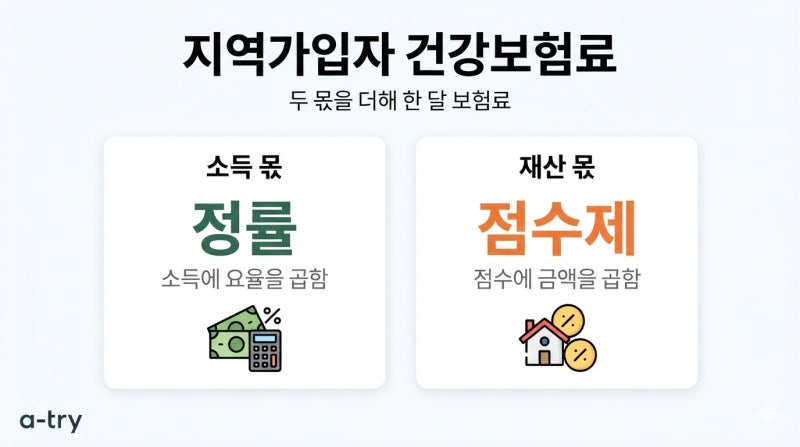

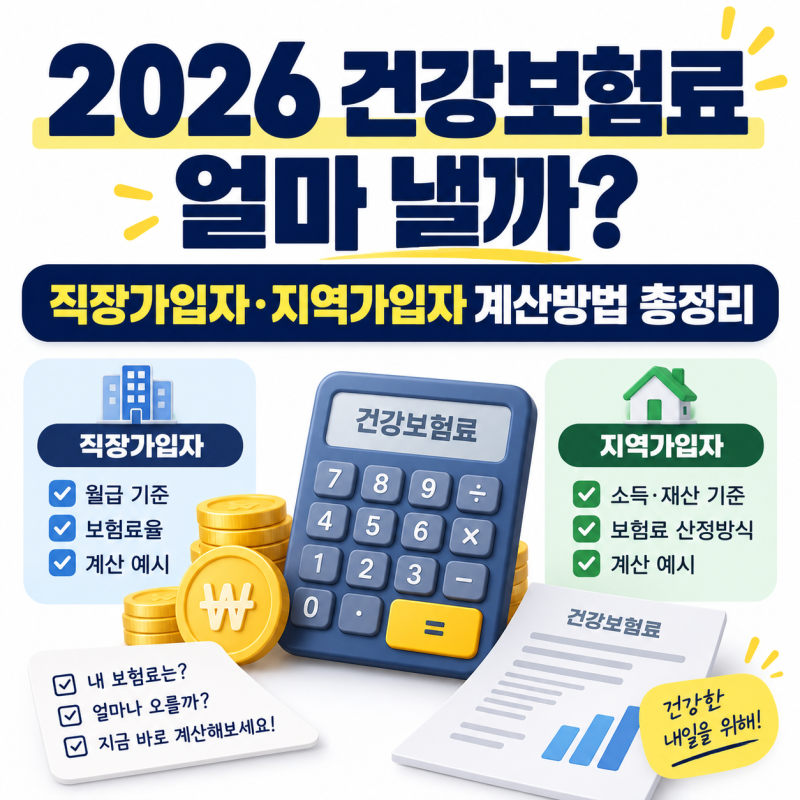
건강보험료 지역가입자 계산은 직장가입자와 달리 소득, 재산, 자동차 등 다양한 요소를 점수화하여 복합적으로 산정됩니다. 특히 은퇴 후 직장가입자에서 지역가입자로 전환되는 경우, 예상치 못한 건강보험료 폭탄을 경험하는 사례가 많습니다.
블로거들은 소득이 없어도 재산이 많으면 보험료가 크게 오를 수 있다는 점을 강조하며, 정확한 산정 기준을 이해하는 것이 중요하다고 말합니다. 많은 블로거는 지역가입자 건강보험료가 소득뿐만 아니라 재산과 자동차에도 부과된다는 점을 지적합니다.
특히 주택이나 토지 등 재산이 많을수록 보험료 부담이 가중되며, 소득이 적더라도 재산이 많으면 보험료가 높게 책정될 수 있습니다.
또한, 1월과 11월에 보험료가 다르게 산정될 수 있는 점, 그리고 프리랜서나 개인사업자의 경우 소득 반영 방식에 대한 이해가 필요하다고 블로그 후기들은 설명합니다.
지역가입자 건강보험료를 줄이기 위한 팁으로는 재산 공제 및 감면 혜택을 적극적으로 활용하는 것이 중요합니다. 피부양자 자격 요건을 충족하여 보험료를 면제받거나, 임의계속가입 제도를 통해 직장가입자 자격을 유지하는 방법도 고려해볼 수 있습니다.
블로거들은 퇴직 전 미리 건강보험공단에 문의하여 예상 보험료를 확인하고, 자신에게 유리한 방법을 찾는 것이 현명하다고 조언합니다.