최근 고가의 스마트폰 사용이 보편화되면서 분실이나 파손 시 발생하는 막대한 수리비 부담을 덜기 위해 통신사 보험에 대한 관심이 높아지고 있습니다.
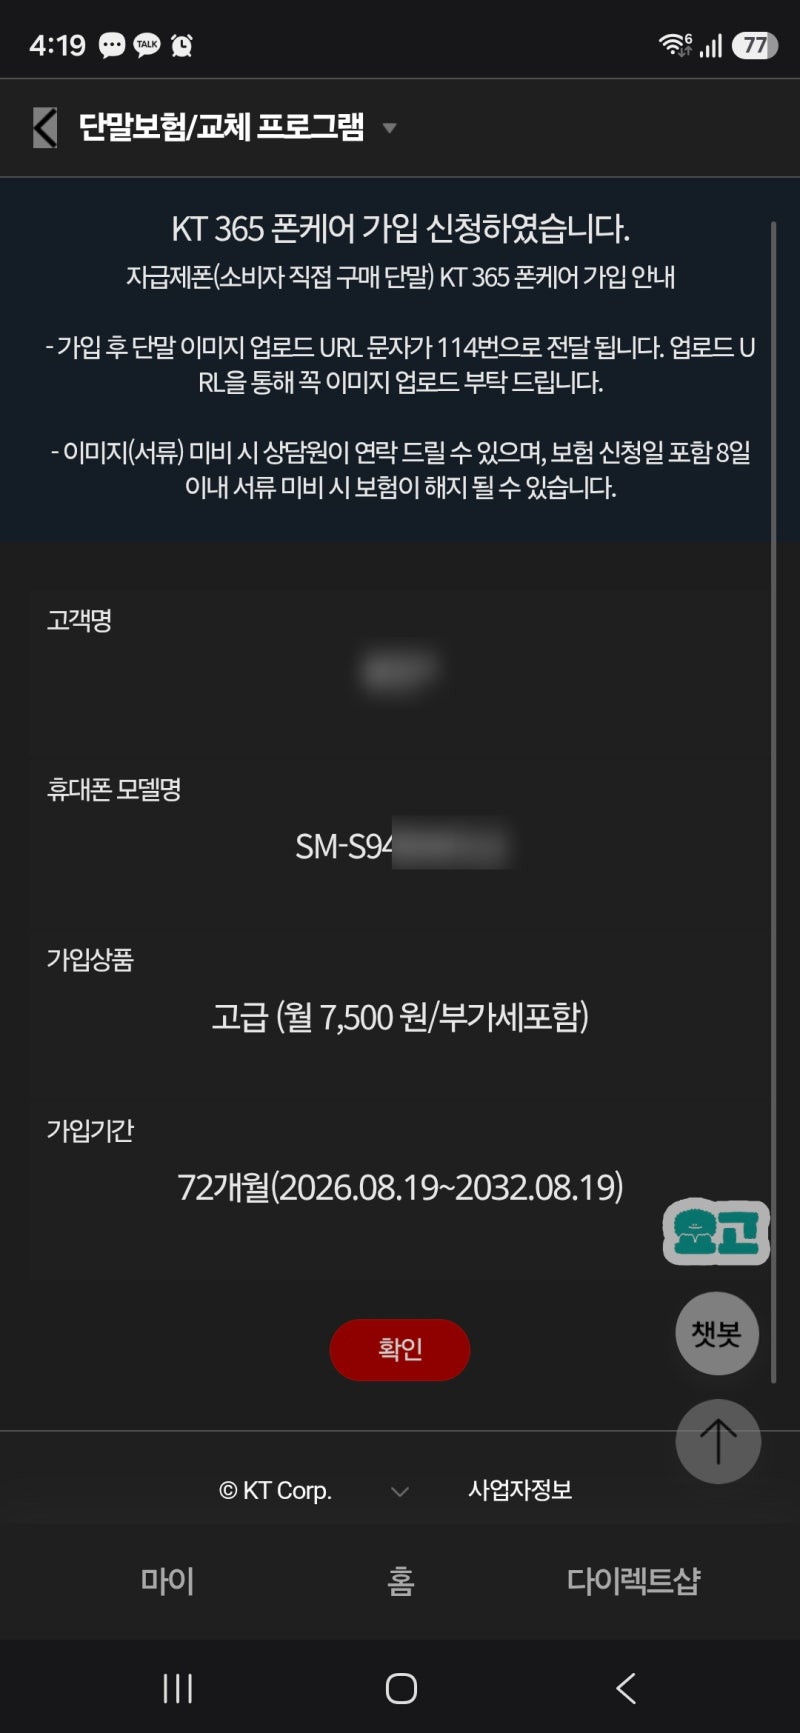
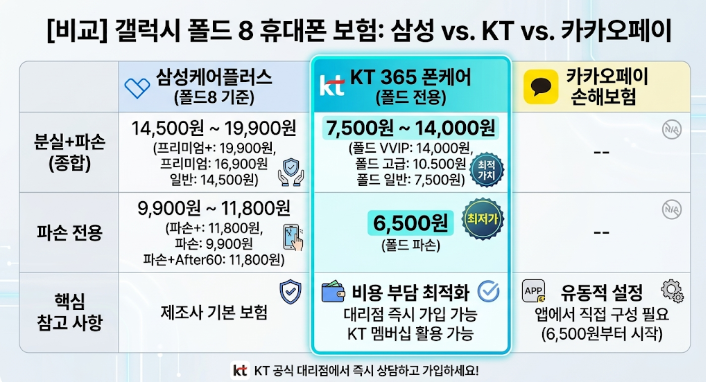
KT는 'KT 365 폰케어'를 통해 분실, 파손은 물론 2nd 디바이스 파손, 피싱·해킹 보장까지 폭넓은 서비스를 제공하며, 2025년 1월 대폭 개편을 통해 상품 라인업을 다양화하여 고객 선택의 폭을 넓혔습니다.
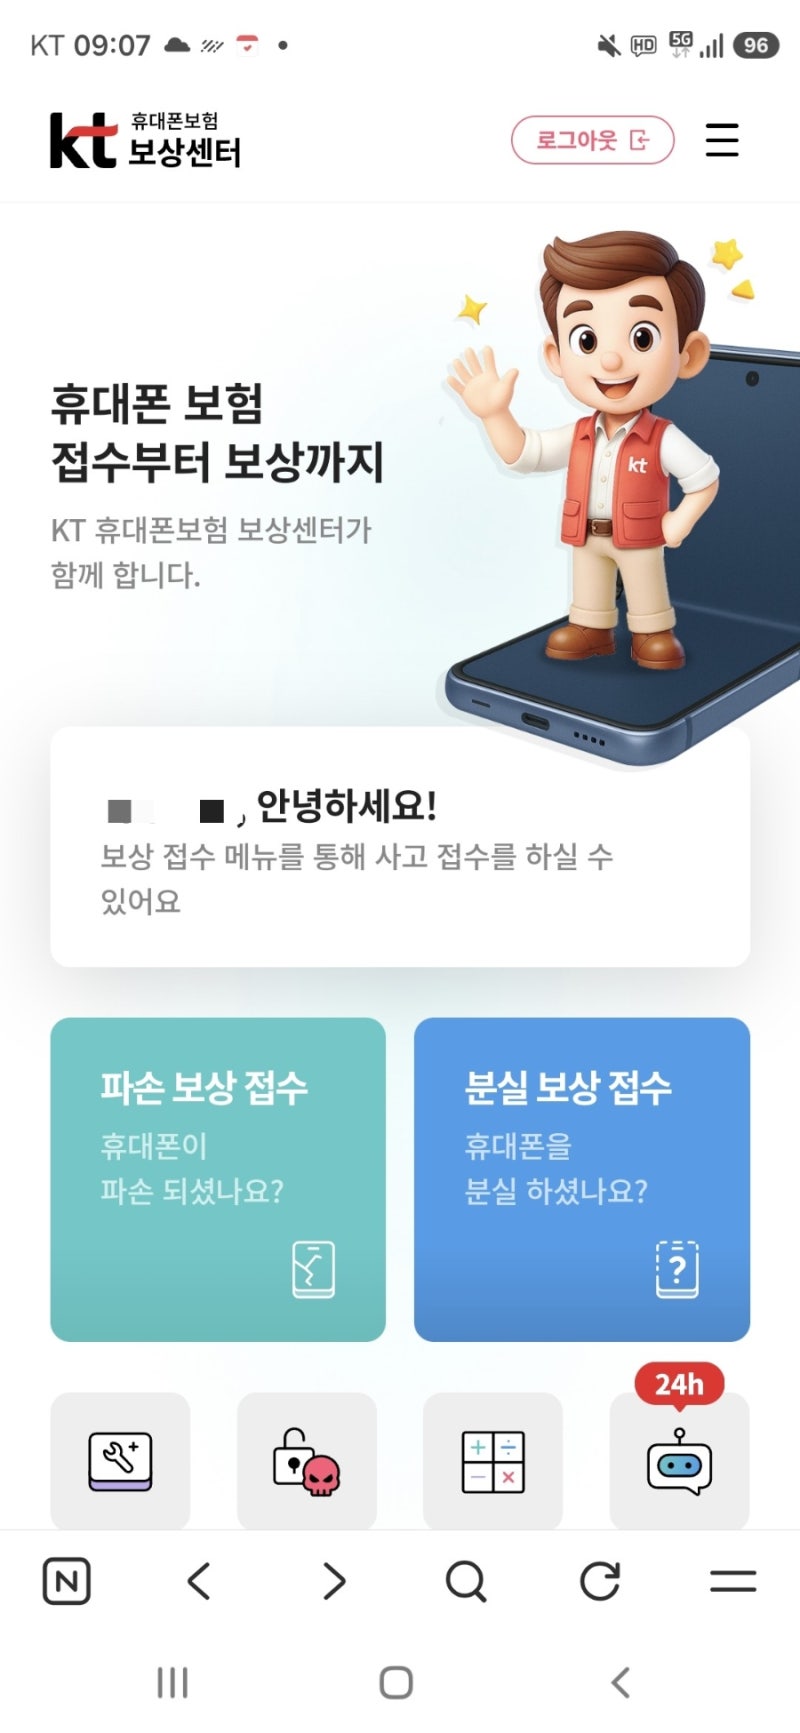
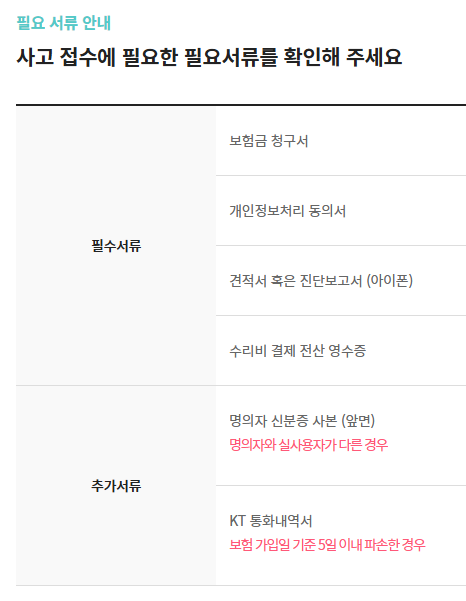
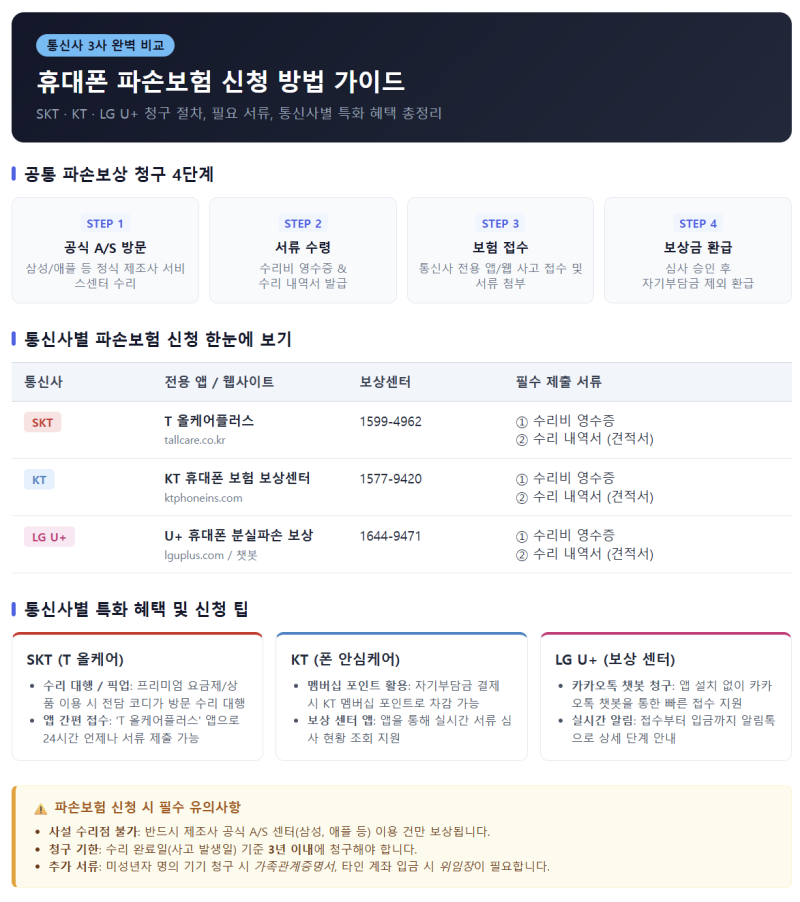
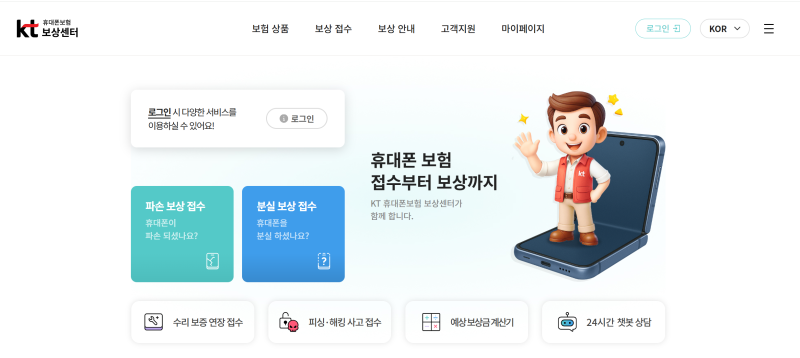
실제 블로그 후기들을 살펴보면, KT 휴대폰보험 보상센터 웹사이트를 통한 보험금 청구 과정이 생각보다 간편하다는 점이 장점으로 꼽힙니다.
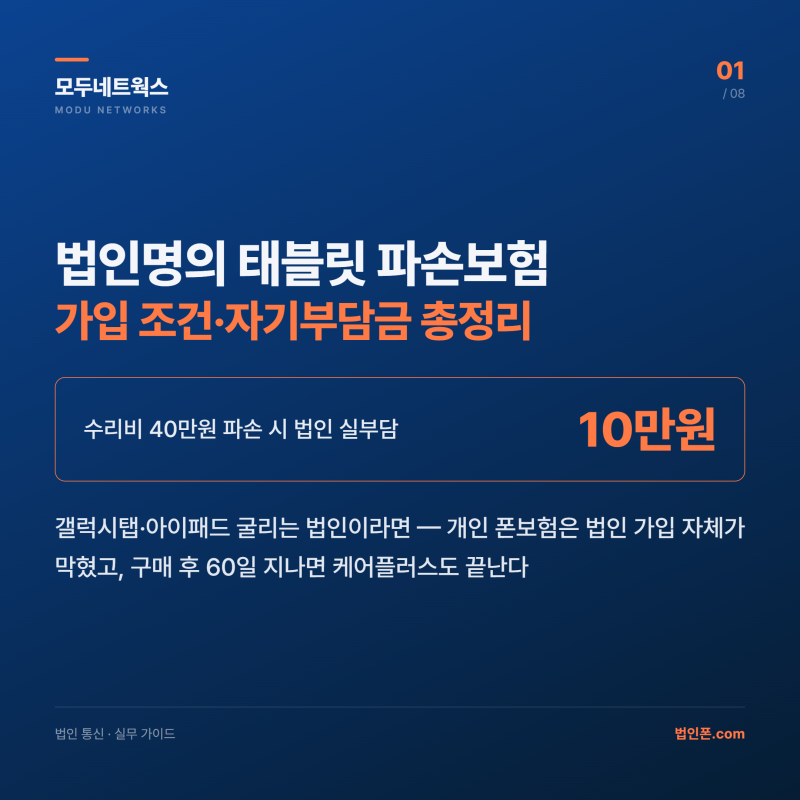
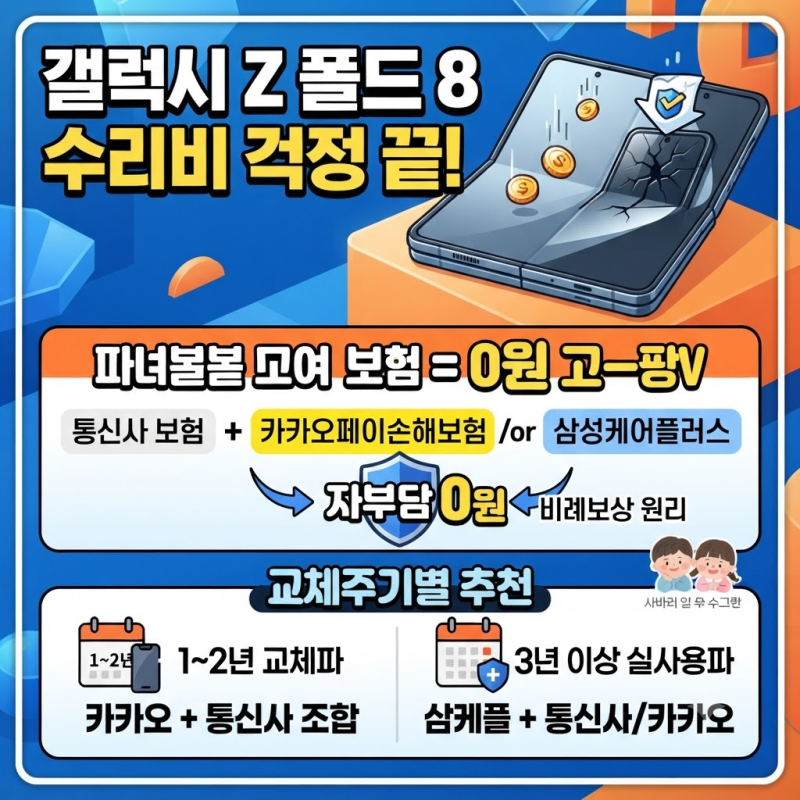
그러나 수리비 전액을 보상받는 것이 아니라 자기부담금이 발생하며, 이 자기부담금의 산정 방식에 대한 이해가 중요하다고 사용자들은 강조하고 있습니다. 특히 고가의 액정 수리 시 자기부담금 규모에 따라 체감하는 보상액이 크게 달라질 수 있습니다.
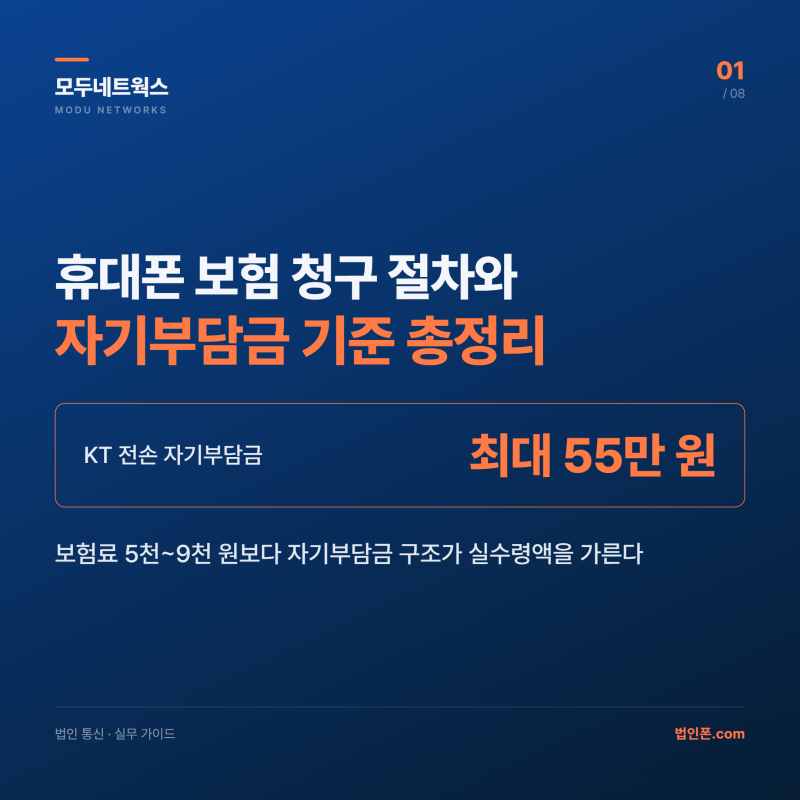
KT 파손보험의 자기부담금은 통신사별로 다른 정액제 또는 정률제 방식을 따르는데, KT의 경우 파손(분손) 시 최대 16만원, 분실(전손) 시 최대 55만원의 정액 구간을 적용하는 것이 특징입니다.
따라서 보험 가입 시 월정액뿐만 아니라 실제 사고 발생 시 본인이 부담해야 할 자기부담금 구조를 정확히 확인하는 것이 현명한 선택을 위한 핵심 체크포인트가 될 것입니다.
KT는 'KT 365 폰케어'를 통해 분실, 파손은 물론 2nd 디바이스 파손, 피싱·해킹 보장까지 폭넓은 서비스를 제공하며, 2025년 1월 대폭 개편을 통해 상품 라인업을 다양화하여 고객 선택의 폭을 넓혔습니다.
실제 블로그 후기들을 살펴보면, KT 휴대폰보험 보상센터 웹사이트를 통한 보험금 청구 과정이 생각보다 간편하다는 점이 장점으로 꼽힙니다.
그러나 수리비 전액을 보상받는 것이 아니라 자기부담금이 발생하며, 이 자기부담금의 산정 방식에 대한 이해가 중요하다고 사용자들은 강조하고 있습니다. 특히 고가의 액정 수리 시 자기부담금 규모에 따라 체감하는 보상액이 크게 달라질 수 있습니다.
KT 파손보험의 자기부담금은 통신사별로 다른 정액제 또는 정률제 방식을 따르는데, KT의 경우 파손(분손) 시 최대 16만원, 분실(전손) 시 최대 55만원의 정액 구간을 적용하는 것이 특징입니다.
따라서 보험 가입 시 월정액뿐만 아니라 실제 사고 발생 시 본인이 부담해야 할 자기부담금 구조를 정확히 확인하는 것이 현명한 선택을 위한 핵심 체크포인트가 될 것입니다.