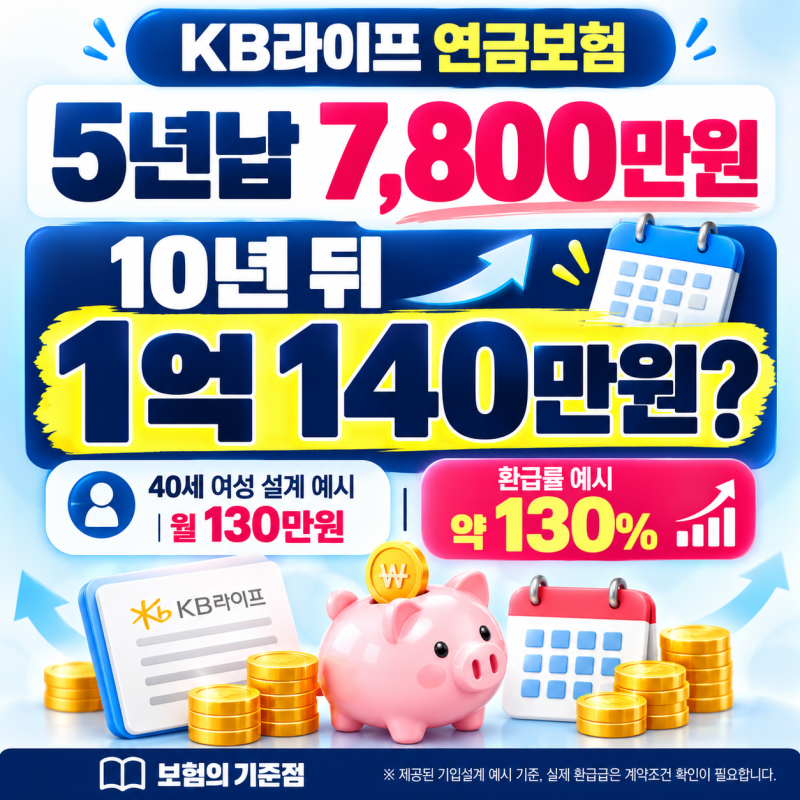
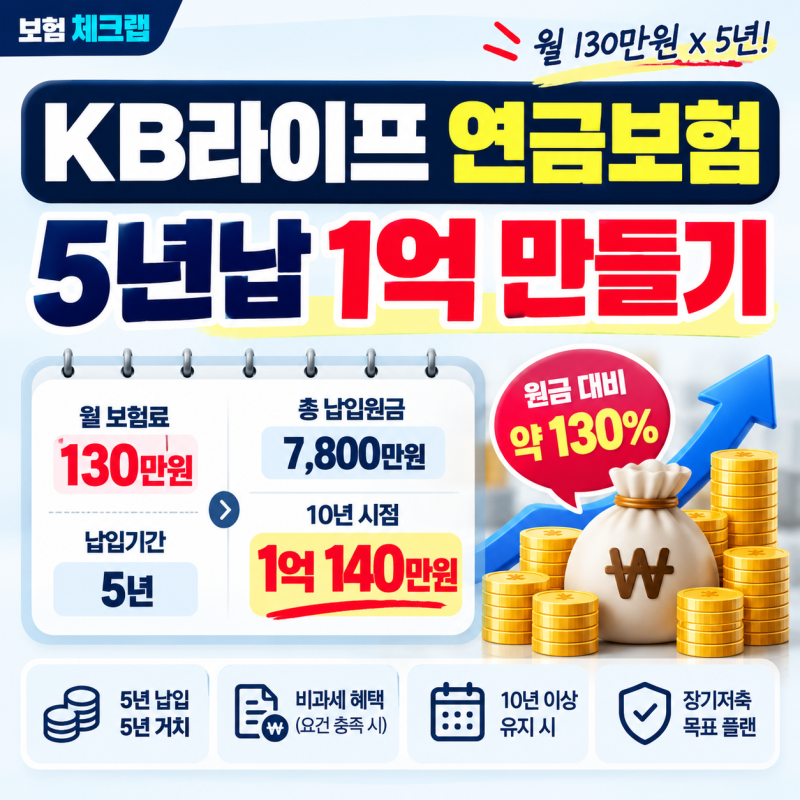
KB라이프 연금보험, 특히 100세든든연금 상품은 은퇴 후 안정적인 노후 생활을 준비하려는 이들에게 주목받고 있습니다. 이 상품은 가입 후 20년 이내 연 단리 7%, 이후 연 단리 5%를 적용하여 최저연금기준금액을 산출하는 구조를 가지고 있습니다. 이는 은행 예금이나 투자 수익률 7%와는 다른 개념으로, 연금 계산을 위한 기준이라는 점을 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 많은 가입자들이 '연 단리 7%'라는 문구에 큰 관심을 보이지만, 이 상품의 진정한 장점은 장기유지가산율에 있다는 분석이 많습니다. 25년 이상 유지 시 15%부터 시작하여 45년 이상 유지하면 최대 60%까지 가산율이 적용되어 장기적으로 연금 재원을 크게 늘릴 수 있습니다. 또한, 연금 수령을 일시 중단하고 다시 받을 수 있는 STOP & GO 기능과 노후 긴급자금으로 최대 30%까지 활용 가능한 점도 실용적인 장점으로 꼽힙니다.
연금 상품 선택 시에는 단순히 높은 숫자에 현혹되기보다, 장기적인 관점에서 본인의 은퇴 계획과 라이프스타일에 맞는 유연성을 제공하는지 면밀히 검토해야 합니다. 특히, 납입 기간 중 암, 뇌출혈, 급성심근경색증 진단 시 보험료 납입면제 특약과 같은 건강 관련 보장 여부도 함께 확인하여 예상치 못한 상황에 대비하는 것이 현명한 선택에 도움이 될 것입니다.