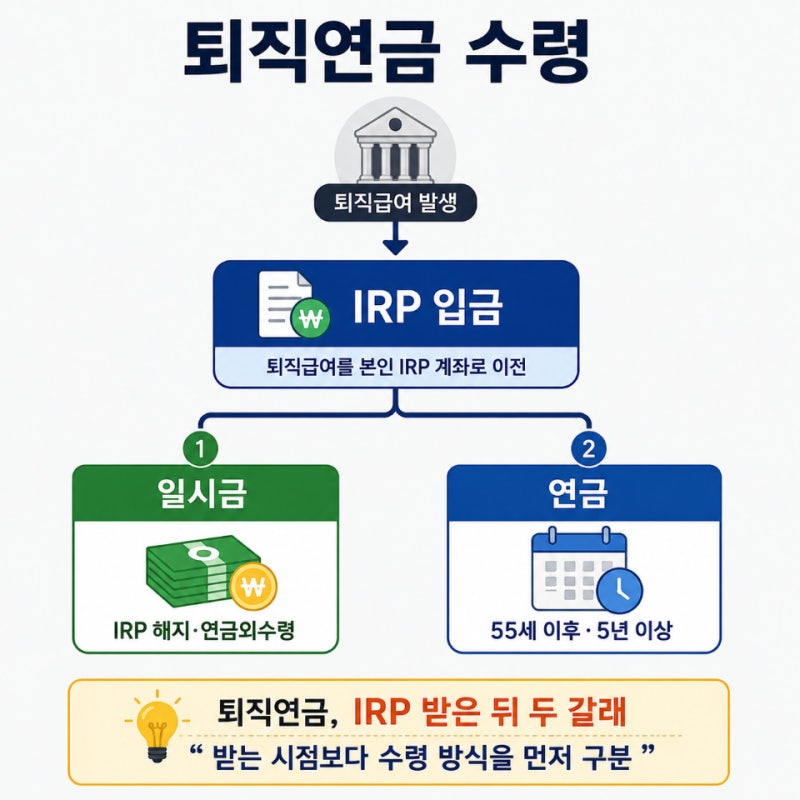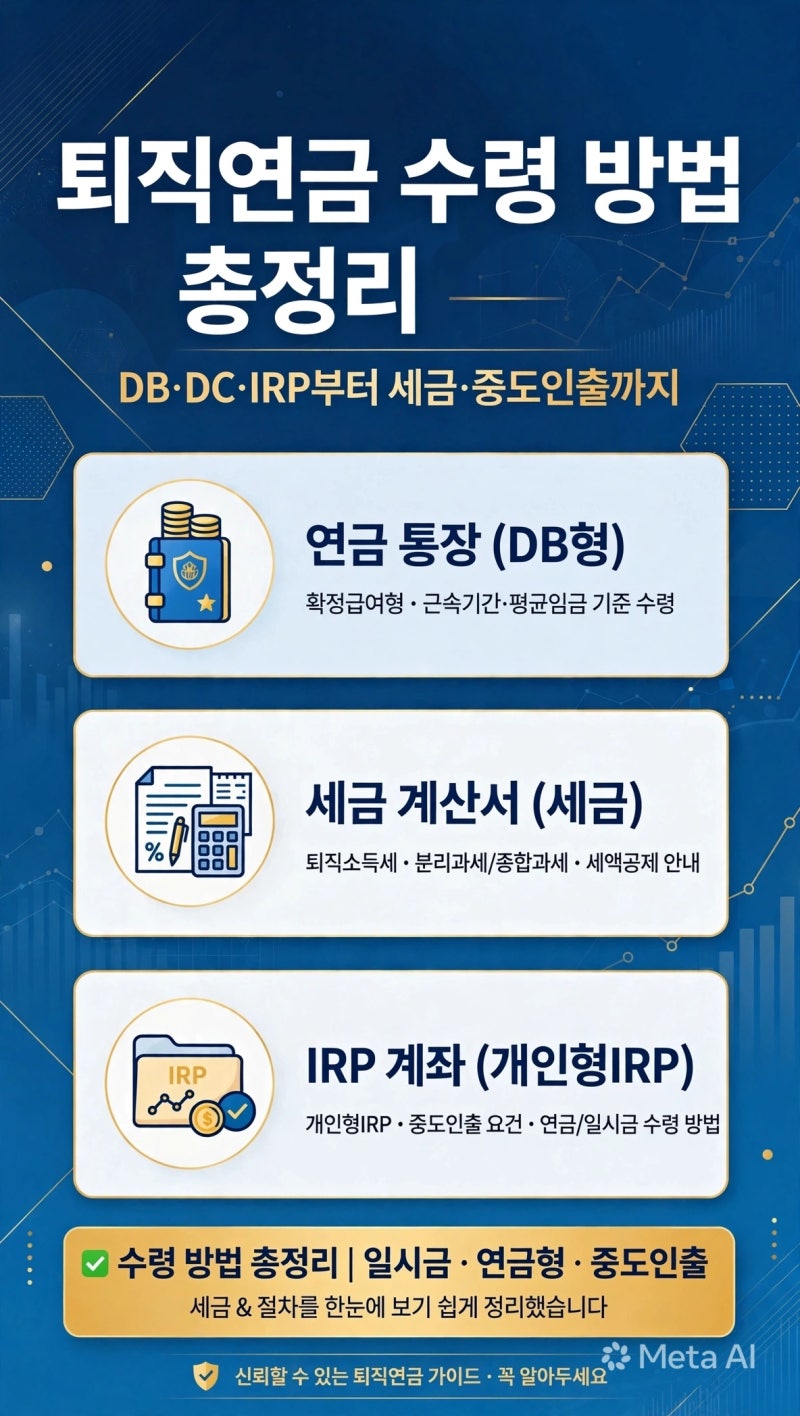
퇴직연금 수령은 퇴직급여를 개인형퇴직연금(IRP) 계좌로 이전받는 것이 원칙이며, 이후 연금 또는 일시금으로 수령 방식을 선택하게 됩니다. 특히 55세 이후 퇴직하거나 퇴직급여가 300만원 이하인 경우에는 IRP 이전 의무에서 제외될 수 있습니다. 퇴직급여를 IRP로 이전하는 절차와 IRP에서 실제 돈을 꺼내는 절차는 서로 다른 단계로 구분됩니다.
많은 사람들이 55세 미만 퇴직 시 퇴직급여를 현금으로 받을 수 없다고 오해하지만, IRP 계좌 자체를 해지하여 연금 외 수령하는 방법이 존재합니다. 이는 법정 연금 수령 요건인 55세 이상, 지급 기간 5년 이상과는 별개의 문제입니다. 다만, IRP에 입금된 퇴직급여를 일시금으로 해지할 경우 이연되었던 퇴직소득세가 정산되어 과세될 수 있으므로 세금 관련 내용을 미리 확인하는 것이 중요합니다.
퇴직급여를 IRP로 이전한 뒤에도 계좌를 계속 운용할지, 일시금으로 해지할지, 혹은 연금 수령 요건을 갖춰 나눠 받을지 결정해야 합니다. 특히 퇴직급여가 IRP에 들어온 후 개인이 추가 납입한 돈이나 운용수익이 섞여 있다면 재원에 따라 과세 방식이 달라지므로, 단순히 계좌 전체에 동일한 세율이 적용된다고 보아서는 안 됩니다. 퇴직 전 미리 IRP 계좌 개설 및 수령 방식별 세금 효과를 파악하는 것이 현명한 노후 자금 관리의 핵심입니다.