1·2세대 실손보험 가입자가 5세대로 전환 시 3년간 보험료 50% 할인이 적용되지만, 이는 현금 매입이 아닌 보험료 할인 방식입니다.
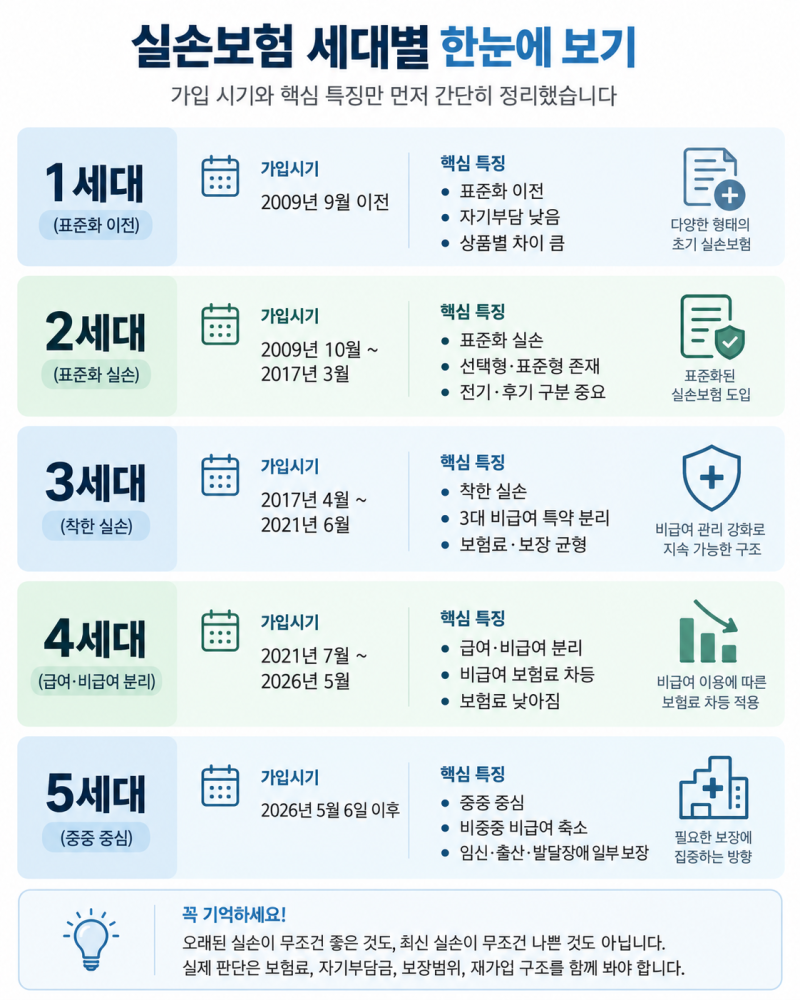
5세대 실손보험은 보험료가 저렴한 대신 비급여 자기부담률이 50%로 오르고 연간 보상 한도가 5천만 원에서 1천만 원으로 줄어드는 등 보장 내용이 크게 축소됩니다.
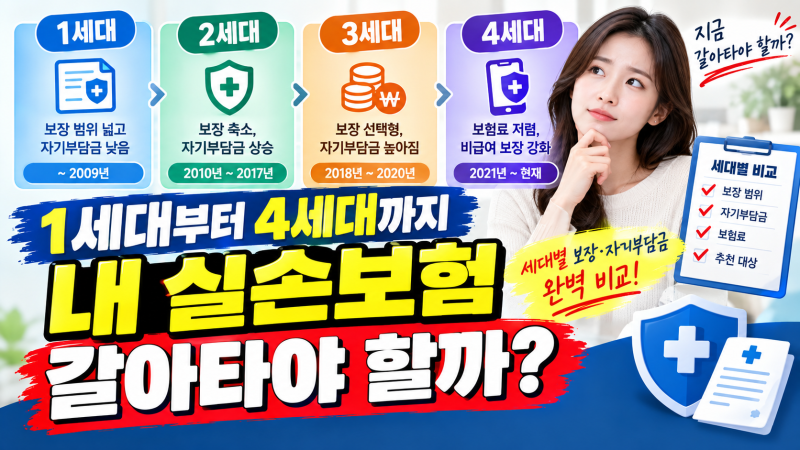
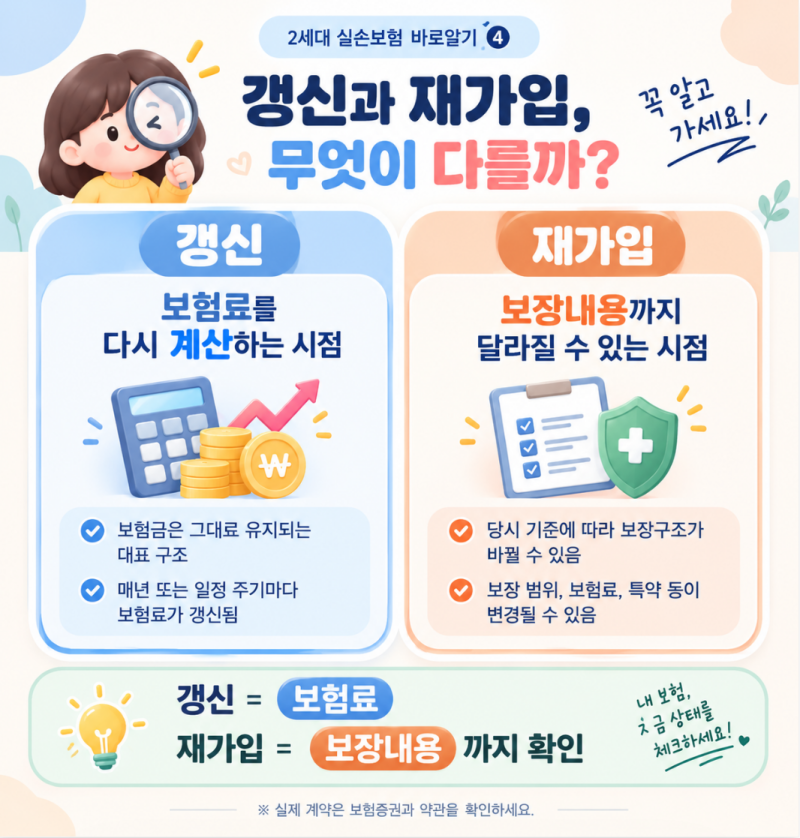
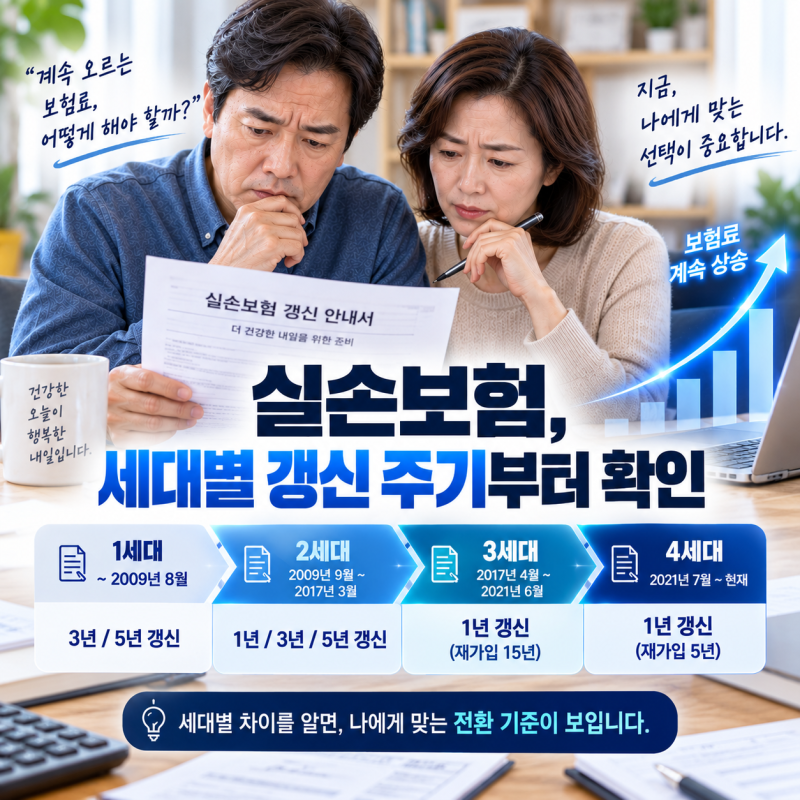
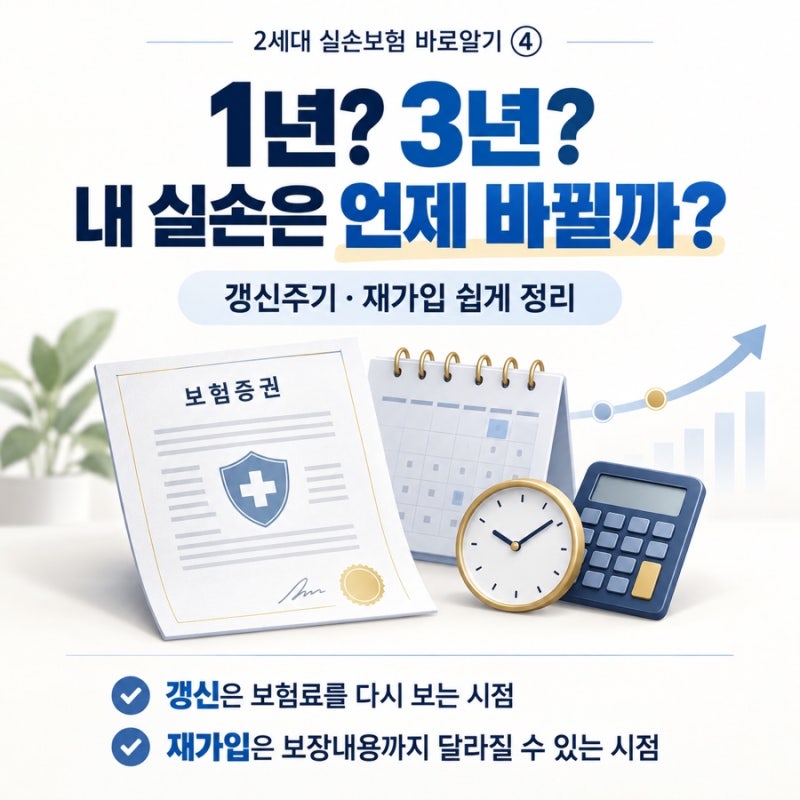
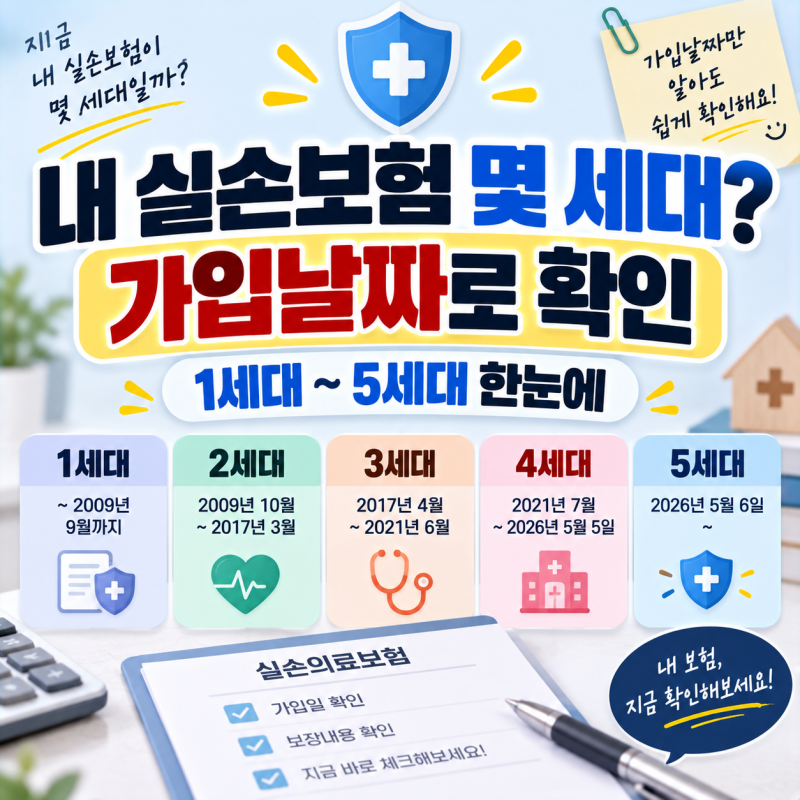
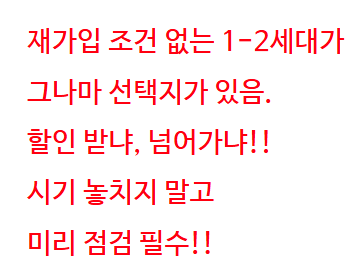
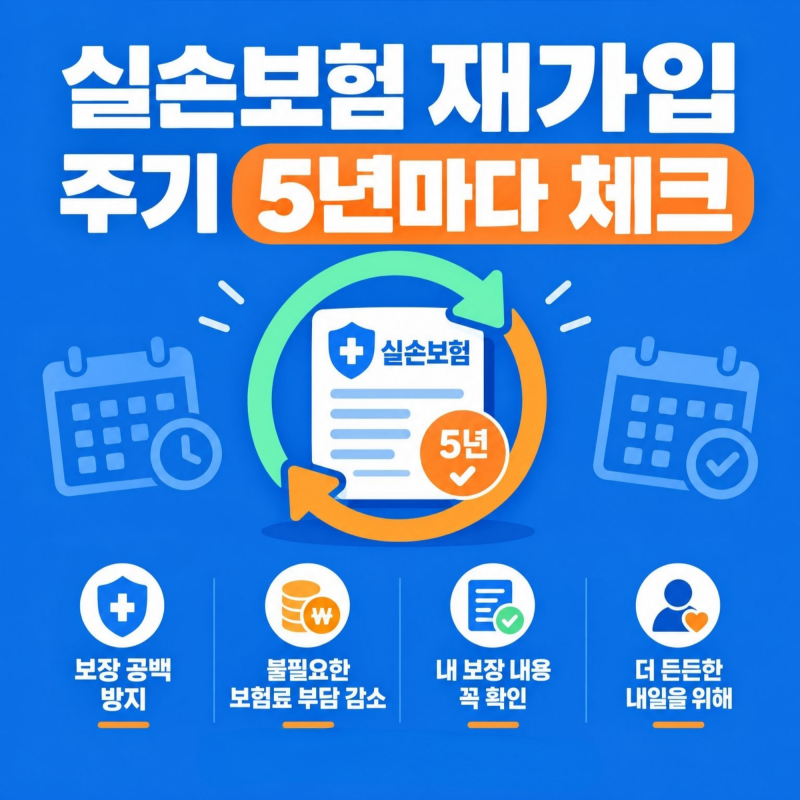
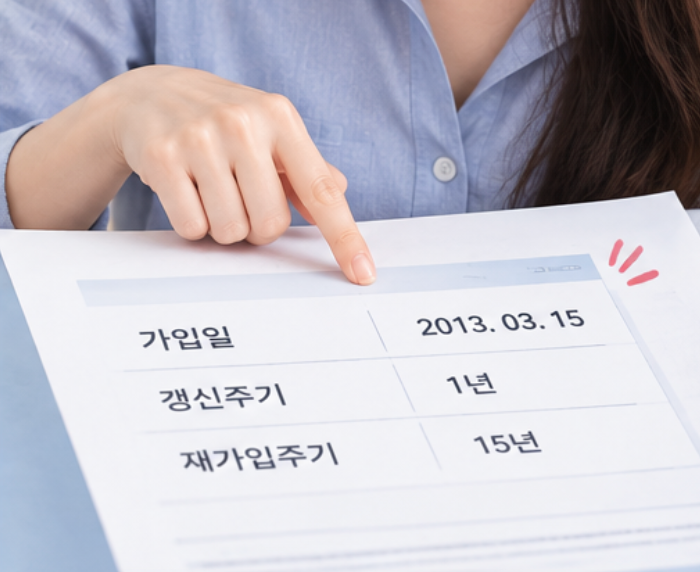
2세대 실손보험은 가입 시기에 따라 갱신주기가 1년 또는 3년으로 다르며, 재가입 조건 또한 15년 만기 또는 재가입 없음으로 나뉘므로 본인 계약을 반드시 확인해야 합니다. 2세대 실손보험 가입자들은 재가입 시 중요한 선택을 앞두고 있습니다.
1·2세대 실손이 5세대로 전환 시 3년간 보험료 50% 할인이 제공되지만, 이는 현금 지급이 아닌 보험료 할인 방식입니다. 보장 내용 축소를 반드시 고려해야 하며, 자신의 건강 상태와 의료 이용 패턴을 분석하여 신중한 결정을 내릴 필요가 있습니다.
5세대 실손은 보험료가 저렴한 대신 보장 범위가 크게 줄어듭니다. 비급여 자기부담률이 50%로 높아지고, 도수치료 등 비중증 비급여 항목의 연간 보상 한도가 5천만 원에서 1천만 원으로 대폭 축소됩니다.
2세대 실손은 가입 시기에 따라 갱신주기(1년/3년)와 재가입 조건(15년 만기/재가입 없음)이 다르므로, 본인 보험증권을 통해 정확한 계약 내용을 확인하는 것이 필수입니다.
따라서 2세대 실손보험 재가입을 고려한다면, 보험료 할인 혜택과 현재 보장 내용, 5세대 전환 시 달라지는 보장 축소 부분을 꼼꼼히 비교해야 합니다. 병원 방문이 잦거나 비급여 치료를 많이 받는 경우, 5세대 전환이 오히려 손해가 될 수 있습니다.
자신의 의료비 지출 경향을 분석하여 장기적인 관점에서 현명한 결정을 내리는 것이 중요합니다.
5세대 실손보험은 보험료가 저렴한 대신 비급여 자기부담률이 50%로 오르고 연간 보상 한도가 5천만 원에서 1천만 원으로 줄어드는 등 보장 내용이 크게 축소됩니다.
2세대 실손보험은 가입 시기에 따라 갱신주기가 1년 또는 3년으로 다르며, 재가입 조건 또한 15년 만기 또는 재가입 없음으로 나뉘므로 본인 계약을 반드시 확인해야 합니다. 2세대 실손보험 가입자들은 재가입 시 중요한 선택을 앞두고 있습니다.
1·2세대 실손이 5세대로 전환 시 3년간 보험료 50% 할인이 제공되지만, 이는 현금 지급이 아닌 보험료 할인 방식입니다. 보장 내용 축소를 반드시 고려해야 하며, 자신의 건강 상태와 의료 이용 패턴을 분석하여 신중한 결정을 내릴 필요가 있습니다.
5세대 실손은 보험료가 저렴한 대신 보장 범위가 크게 줄어듭니다. 비급여 자기부담률이 50%로 높아지고, 도수치료 등 비중증 비급여 항목의 연간 보상 한도가 5천만 원에서 1천만 원으로 대폭 축소됩니다.
2세대 실손은 가입 시기에 따라 갱신주기(1년/3년)와 재가입 조건(15년 만기/재가입 없음)이 다르므로, 본인 보험증권을 통해 정확한 계약 내용을 확인하는 것이 필수입니다.
따라서 2세대 실손보험 재가입을 고려한다면, 보험료 할인 혜택과 현재 보장 내용, 5세대 전환 시 달라지는 보장 축소 부분을 꼼꼼히 비교해야 합니다. 병원 방문이 잦거나 비급여 치료를 많이 받는 경우, 5세대 전환이 오히려 손해가 될 수 있습니다.
자신의 의료비 지출 경향을 분석하여 장기적인 관점에서 현명한 결정을 내리는 것이 중요합니다.