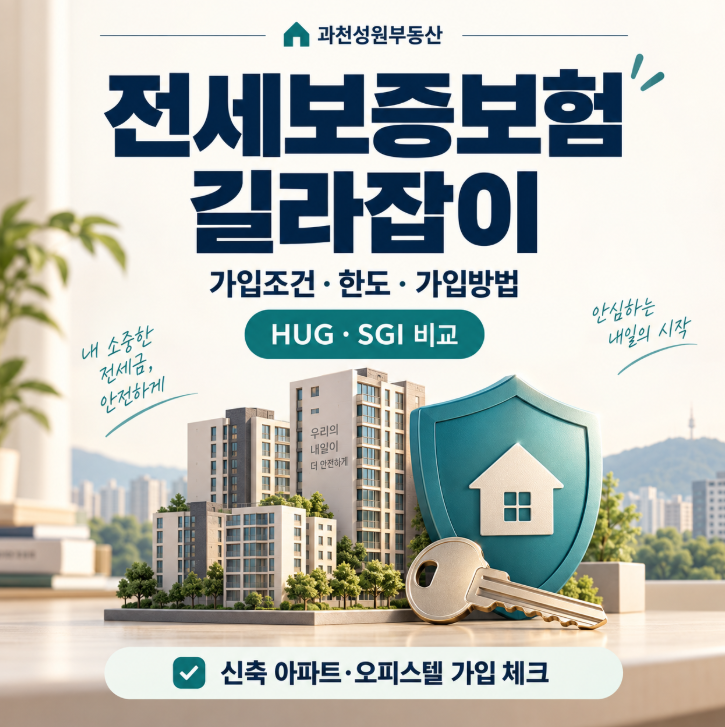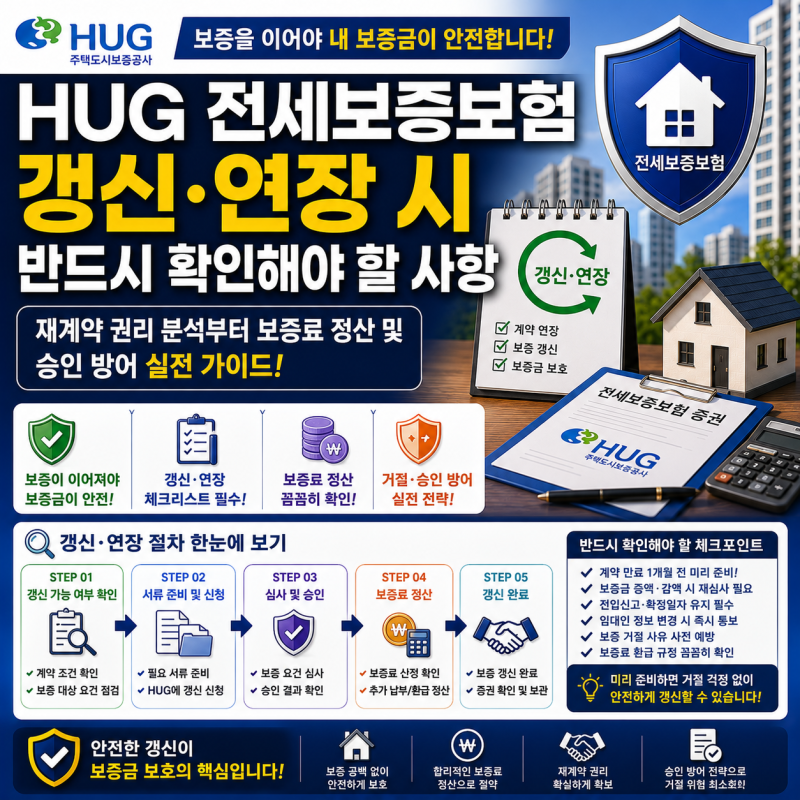


HUG 전세보증보험은 전세계약 갱신과 별개로 자동 연장되지 않으며, 별도로 신청해야 합니다. 갱신 심사는 현재 시점 기준으로 재평가되며, 집값 하락으로 인해 전세가율 90%를 초과하면 거절될 수 있습니다.
만기 최소 2~3개월 전부터 등기부등본을 확인하고, 무직자도 담보가치 중심으로 연장 가능 여부를 문의하는 것이 중요합니다. HUG 전세보증보험 갱신은 많은 임차인들이 간과하기 쉬운 중요한 절차입니다.
전세계약을 갱신했다고 해서 전세보증보험까지 자동으로 연장된다고 생각하는 것은 큰 오해입니다. 보증보험 갱신은 별도의 신청이 필요하며, 기존 보증 만료일 이전에 완료해야 합니다. 만료일이 지나면 갱신 자체가 거절될 수 있으니 주의해야 합니다.
갱신 심사는 최초 가입 시점과 달리 현재 시점의 주택 및 임대인 상황을 기준으로 재평가됩니다. 특히 집값 하락은 HUG 전세보증보험 갱신 거절의 가장 흔한 원인 중 하나입니다.
전세보증금과 선순위 채권의 합계가 주택가격의 90%를 초과하면 갱신이 불가능할 수 있습니다. 또한, 갱신 기간 중 집주인이 근저당을 추가 설정했거나 권리관계에 변동이 생겼을 경우에도 거절될 수 있으니 반드시 등기부등본을 확인해야 합니다.
무직자나 무소득자도 HUG 보증은 개인 소득보다 임차 목적물의 담보가치를 중심으로 심사하므로, 최초 가입 시 소득 요건을 충족했고 보증금 증액 없이 동일 조건으로 연장한다면 갱신이 가능한 경우가 있습니다.
전세보증보험 갱신을 위해서는 만기 최소 2~3개월 전부터 등기부등본을 확인하고, 필요한 서류를 미리 준비하여 신청 기한을 놓치지 않는 것이 중요합니다. 불확실한 경우 HUG 콜센터나 대출 실행 은행에 직접 문의하여 정확한 정보를 얻는 것이 현명합니다.
만기 최소 2~3개월 전부터 등기부등본을 확인하고, 무직자도 담보가치 중심으로 연장 가능 여부를 문의하는 것이 중요합니다. HUG 전세보증보험 갱신은 많은 임차인들이 간과하기 쉬운 중요한 절차입니다.
전세계약을 갱신했다고 해서 전세보증보험까지 자동으로 연장된다고 생각하는 것은 큰 오해입니다. 보증보험 갱신은 별도의 신청이 필요하며, 기존 보증 만료일 이전에 완료해야 합니다. 만료일이 지나면 갱신 자체가 거절될 수 있으니 주의해야 합니다.
갱신 심사는 최초 가입 시점과 달리 현재 시점의 주택 및 임대인 상황을 기준으로 재평가됩니다. 특히 집값 하락은 HUG 전세보증보험 갱신 거절의 가장 흔한 원인 중 하나입니다.
전세보증금과 선순위 채권의 합계가 주택가격의 90%를 초과하면 갱신이 불가능할 수 있습니다. 또한, 갱신 기간 중 집주인이 근저당을 추가 설정했거나 권리관계에 변동이 생겼을 경우에도 거절될 수 있으니 반드시 등기부등본을 확인해야 합니다.
무직자나 무소득자도 HUG 보증은 개인 소득보다 임차 목적물의 담보가치를 중심으로 심사하므로, 최초 가입 시 소득 요건을 충족했고 보증금 증액 없이 동일 조건으로 연장한다면 갱신이 가능한 경우가 있습니다.
전세보증보험 갱신을 위해서는 만기 최소 2~3개월 전부터 등기부등본을 확인하고, 필요한 서류를 미리 준비하여 신청 기한을 놓치지 않는 것이 중요합니다. 불확실한 경우 HUG 콜센터나 대출 실행 은행에 직접 문의하여 정확한 정보를 얻는 것이 현명합니다.